
不要讓中國股市變成國足
2026年10月27日
歷史發展有其趨勢,強勢會反覆逞強,弱勢會持續轉弱,一旦確認弱勢,就很難扭轉。
中國游泳名將徐嘉余剛在10月24日的全國短池錦標賽中,以22秒03打破男子50米仰泳世界紀錄。過去覺得游泳是美西方的世界,現在中國泳隊開始接連拔尖。影照之下,中國男子足球隊的表現,的確弱不禁風。
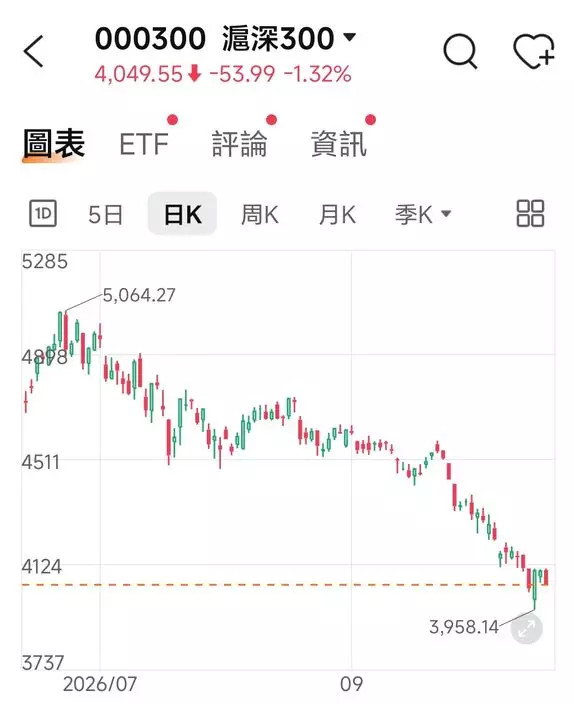 內地滬深300指數由6月高位至上周五跌了21%,技術上跌入熊市。
由體育拉扯到股市,近日有網上輿論說,中國的股市就好像國足,表現越來越弱,令人望股輕嘆。
第一,跌入熊市
按傳統技術指標,股市下跌超過20%就跌入熊市。內地滬深300指數在今年6月見了5064點的階段高位,但上周五就低見3958點,跌幅21%,技術上已進入熊市,近日雖然略有反彈,能否維持成為很大疑問。
如果拉長一點時間線去看,在兩年前的2024年9月,滬深300指數低見3145點,之後阿爺在預視特朗普將會在當年11月當選前夕,推出連串救市措施,推動內地經濟和股市大幅上升,再加上我國在去年挺過美國發動的貿易戰,推動股市再上,接連升了近兩年,到今年6月,升穿5000點見5064點的階段高位,但好景不常,在最近4個月又急速下插。
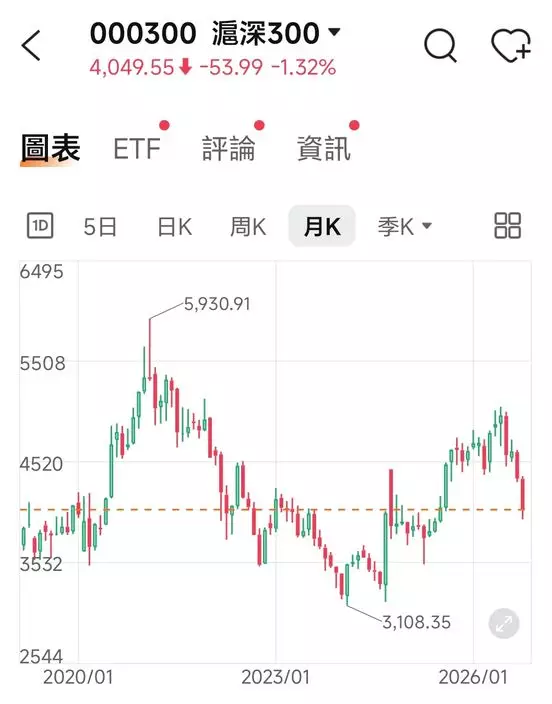 內地滬深300指數9月已跌穿一條由2024年至今的上升軌。
內地大市在9月跌穿一條由2024年開始走出的上升軌下方,完全破壞了升市的形態。雖然說上升軌這些技術因素未必有很多的預示性,只有心理作用,但當內地股市跌穿中期上升軌、以及技術上出現進入熊市指標的時候,都令投資者倍感心寒。
第二,資金不少
股市下跌的時候,市場會尋求各種解釋,甚至講出這樣那樣的基本因素,例如內地經濟不佳,甚至公司盈利不好,或美國加息影響全球資金供應云云,來解釋跌市。但從宏觀角度去比較,這些解釋站不住腳。
先看股市現狀。股票平貴是按市價盈利率(PE ratio)來衡量,即是股票股價相對於公司每股盈利的倍數。現在中國滬深300指數的動態市盈率是12.8至13.2倍,而美國標普500指數的動態市盈率是24.9至26.5倍。所謂動態市盈率是追蹤至最貼近公布的過去12個月實際盈利來計算。綜合而言,以市盈率計,美股比中國股票貴一倍。
而過去5年,美股大幅跑贏中國股票。在2021年末,滬深300指數是4940點,現價4049點,5年間跌了18%。在上市公司盈利持續增長但是股價下跌的狀態下,市盈率不斷縮水。而同期美國的標普500指數在2021年年末是4766點,現價是7676點,5年間升了61%。美股盈利增長,但股價升幅更多,所以維持高市盈率。
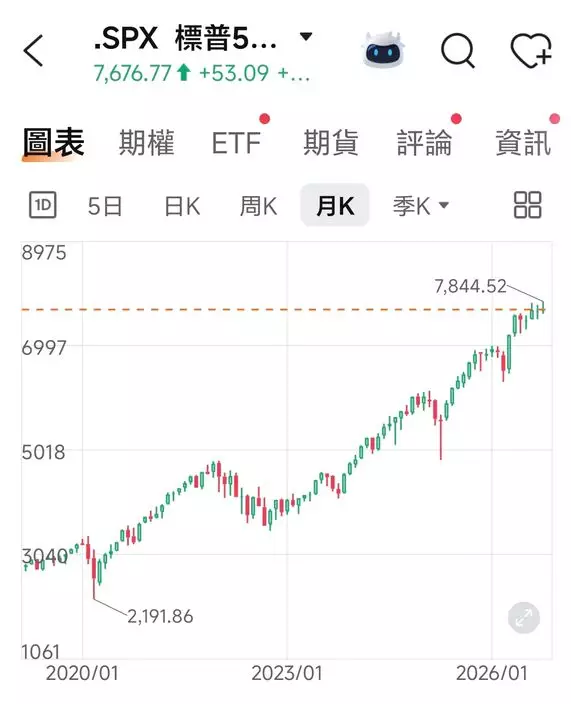 過去5年美股標普500指數是一條完美的上升軌,和內地股市反覆向下截然不同。
由於內地有外匯管制,和海外是分隔的市場,美國加息對內地的資金供應直接影響有限。如果比較兩國自身的貨幣供應量,過去5年中國M2的累計增速是50.9%,而美國同期M2的累計增速是8.3%。中國是發展中經濟體,經濟增長較快,M2增長較多亦屬自然,但就不要說中國缺乏資金,中國有的是資金,中國人的儲蓄亦高,只不過是錢不投向股市而已。
背後的道理亦很簡單,如果買股經常賺錢,人們自然會拿錢買股;如果買股輸多贏少,自然少買為妙。所以中國不是缺錢,但是股市不升,大家投資興趣缺缺。
第三,金融強國
國家定了第2個100年的目標,要在2049年成為社會主義現代化強國,而2035年是一個中途站。中國要成為一個現代化強國,必然同時也是金融強國,這也是國家發展目標。股市是重要集資場所,對籌集資金發展創新產業至關重要。所以不要以為國家領導層重實業、輕金融,實際上只是恨鐵不成鋼而已。
現代人經常以股市表現來衡量對一個經濟體的信心,中國股市積弱,會令國民以至外國投資者對中國缺乏信心。
過去10年,中國3度換了證監會主席,由劉士餘換到易會滿,到2024年再換到現屆主席吳青,中國證監會主席從來都是一個熱廚房的高危位置。今年7月股市開始回落,滬深300指數開始跌穿4500點的關口時,證監會主席吳青在7月20日見了8個涵蓋「大、中、小、散」各類型投資者代表。中國證監會主席見散戶,的確是前所未有。不過在這場會晤之後,仍然不能夠制止股市下跌。
要慎防中國股市「國足化」,要阻斷這個惡性循環,應該定出每年的股市指數增長目標。如果中國股市每年能夠以8至10%的增速增長持續升下去,不出3年,散戶會重拾對股市的信心,形成自動入市的良性循環。在此之前,就是要主管金融的官員定好目標,做好規劃,全力施為。股市升跌主要不是看基本因素,而是看資金和信心,安排大量資金推動股市,形成上升勢頭,若想股民對股市有信心,股市升他們就有信心了。
當你看到美國總統特朗普搞砸了一切,連利息都失控上升的同時,還可以在加息聲中令美股再創新高,就知道事在人為。人家資本主義社會都可以做到,相信我們不應該覺得令股市健康發展,是不可能的任務。
盧永雄