
586GW容量僅199GW可信 美國近七成數據中心項目屬「吹牛瓦特」
2026年11月15日
有最新研究顯示,北美全部8,858個數據中心項目中,已宣布、在建及土地儲備容量合共586GW,僅199GW(34%)具真實可信度,其餘約三分之二的387GW多屬無法最終落實的「吹牛瓦特」(Bragawatts)。該研究於10月11日首次發布,並在中期選舉後進一步更新。
 最新研究顯示,北美全部8,858個數據中心項目中,已宣布、在建及土地儲備容量合共586GW,僅199GW(34%)具真實可信
美國人工智能熱潮已持續三年多,數萬億美元投入各地數據中心建設,不少計劃過去數年成為現實,支撐美國經濟、華爾街股票及科技公司增長。然而《金融時報》及Business Insider報道指,Bernstein分析師Madison Rezaei團隊發布的數據中心可信度模型顯示,這些計劃的潛在風險或與其帶來的增長同樣巨大,市場對AI基礎設施需求的預測,很大程度建立在「虛假訂單」上,上游生產者可能正為無法落實的項目生產芯片或設備。
 美國人工智能熱潮已持續三年多,數萬億美元投入各地數據中心建設
從縱向發展看,可信項目比例在測算三個月內基本無變化:7月33%、8月35%、10月34%;期內公告規模由411GW膨脹至586GW,可信比例仍維持三分之一,反映「虛假」項目已成行業長期現象。
研究從四個維度評估項目可信度:開發階段剔除198GW、租戶質量剔除113GW、開發商歷史記錄剔除48GW、州級監管風險剔除28GW。作為華爾街及數據中心投資者過去數周最關注的政治因素,州級監管風險在模型中造成的風險反而最小。
報告稱,處於「僅宣布」階段的項目達497GW(佔總量85%),Bernstein預計約四分之一能夠落地;目前有75GW「可信產能」正在建設,將使現有容量翻倍以上。若199GW可信產能全部落地,將是現有規模的3.4倍,但建設周期長達5至10年。
開發階段與租戶質量是佔比最大的影響因素,很大程度上取決於開發主體的開發及經營能力。Bernstein結果顯示,超大型雲廠商自建與數據中心託管商只佔宣布建設容量的37%,卻佔可信建設容量的76%;其他類別開發者宣布建設308GW,僅33GW(約11%)被認為能夠建成。Bernstein按電力供應(35%權重)、資本(30%)、租約(25%)及執行力(10%)四個維度為每位開發商打0至5分,超大型雲廠商、蘋果及藍籌託管商被視為5分;評分4至5分的開發商有68%項目預計可建成,評分0至1分的開發商合計立項142GW(約佔全國總量四分之一),僅7GW被認為可建成,存活率5%。
這意味支撐美國經濟的龐大建設計劃,很大比例源於AI熱潮帶動及投資者樂觀情緒,令許多本不具備或不完全具備建設能力的開發商得以推動立項及融資。
 美國人工智能熱潮已持續三年多,數萬億美元投入各地數據中心建設
相關警告早已屢見不鮮。9月26日《金融時報》報道芯片銷售預測與數據中心竣工數量不匹配,摩根士丹利以可用電力缺口估算,結論是「2026年至2028年間售出的GPU服務器中,超過一半可能沒有地方可以插電」。SynMax Intelligence以衛星圖像追蹤顯示,今年可投入使用的總容量在16至18GW之間;另有約2GW項目計劃2026年完工,但尚未開始土地清理,因此「不可能」按時交付。
10月16日《金融時報》再報道,投資者正對AI熱潮帶來的預期收入失去信心,認為不足以支撐為數據中心融資的巨額債務,為Meta、Nvidia、Oracle等公司入駐的知名數據中心「Hyperion」和「Excalibur」融資發行的債券價格已遠低於面值,包括CoreWeave在內許多AI基礎設施集團相關債務遭大幅拋售。
10月18日《金融時報》引述Bernstein研究稱,今年美國已有超過1,000個社區試圖對AI基礎設施建設實施暫停或其他限制措施。數據中心高管稱,整個行業獲得建築許可越來越困難,公用事業監管機構亦一直拒絕為無法自給自足的項目提供電網連接。一位高管表示:「人們不再像以前那樣輕易地為數據中心捐款了。如今,為數據中心融資要困難得多。」
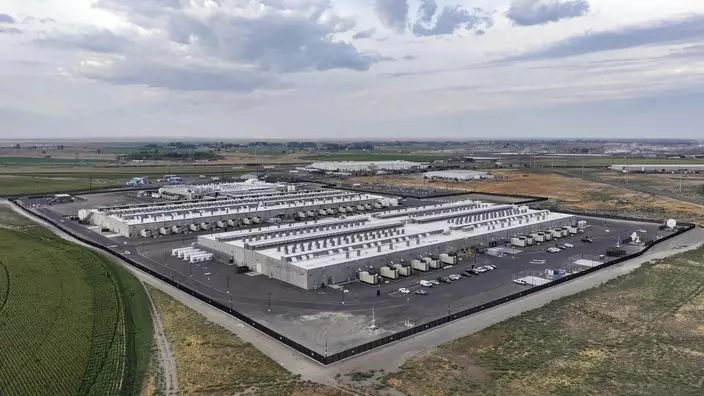 數據中心
這一系列報道顯示,受項目延誤、公眾反對及投入產出不匹配等因素影響,美國數據中心產業事實上已長期處於不平衡狀態。在AI熱潮未減的過去數月,市場樂觀情緒令數據中心獲取遠超建設能力的融資,相當比例開發者無法將融資轉化為實際產能;這一風險在市場景氣時可透過持續低利率融資化解,但隨中期選舉結果及科技公司增長相繼放緩、投資者信心減弱,外界預計風險將進一步被放大。
深喉
** 博客文章文責自負,不代表本公司立場 **