藝人黃翠如個爸爸黃永華新上市那隻建築股聯旺(08217), 呢隻股以全配售上市,周二掛牌炒高14倍,周三繼續狂升,最高升 2.5倍至14元,較配售價0.26元,高52.8倍! 周三收11.28元,仍升1.8倍,仍然較配售價高42.4倍! 翠如BB爸爸黃永華持有4.68億股,佔股37.5%, 若以以聯旺昨日收市價11.28元計,持股市值超過52.8億港 元,這只是帳面財富,但娛樂版已當正翠如BB係富家女啦。
最好笑個笑位係翠如爸爸隻股市值141億,翠如 BB自己打工那一間 TVB(511)市值只有123億,一間創業版公司市大過TVB ,真係「信一成雙目失明」。一隻做土木工程的創業板股票,至20 15年3月底年度盈利1808萬元,炒到779倍市盈率,借中國 50年代搞大躍進的名言去形容:「人有多大膽,地有多大產」。 呢啲全配售股份圍晒飛,自己友買哂,並無街貨由外人持有, 真係要升幾多可以升幾多,市價幾多你真係唔好信呀。
有人可能話,我無咁蠢而家去買。但我怕佢有日急插8成,跌到2. 3元時,散戶會走去撈,博即日鮮反彈,你那時會忘記咗,2.3元 呢個價仍然係上市價0.26元的9倍,而0.26元的上市價, 其實已經係18.3倍的高市盈率,大戶派晒貨俾入場撈底的散戶, 你接咗貨後佢彈都唔彈,繼續直插。近排好多配售狂升股, 都係等跌落來得番高位一兩成時,引來一班撈底客入場, 就在呢一浸引到街客接貨殺人啦。翠如爸爸股惹來大量免費宣傳, 更易引人落叠。結論係呢啲股睇吓好啦,唔好掂呀。
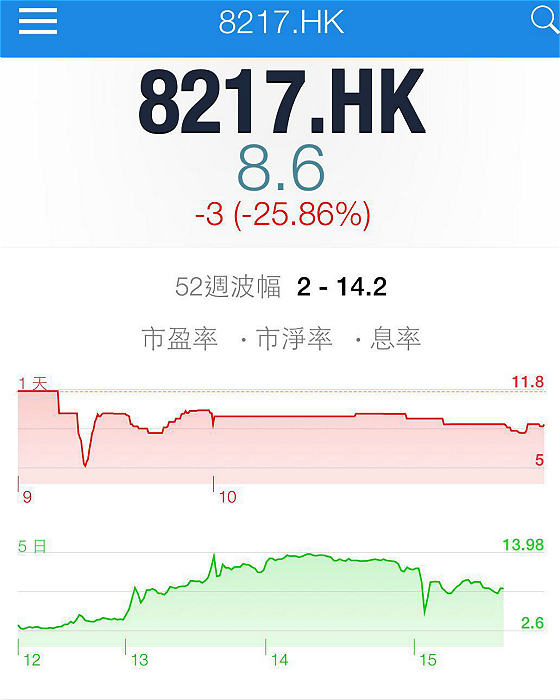
聯旺上市以來走勢圖
後記:聯旺周五插水,開市稍抽高至12元後即插,低見5元,然後反彈,收報8.6元,仍跌26%,高位揸咗即刻扮蟹。
陸羽仁
** 博客文章文責自負,不代表本公司立場 **
港股反覆偏軟,大市成交淡靜,業務前景亮麗的中芯(0981)也跌到近40元,陷入一個好股越買越跌的處境,普通股民不易頂得順,不少人開始問有沒有一些具備穩定現金流與派息能力的防禦性股份,華潤醫藥(3320)可以考慮。
華潤醫藥現價徘徊4.6元水平,市值290億,往績動態市盈率僅約6倍,動態股息率5.2厘,市賬率更不足0.5倍,在跌市中為資金提供了一個相對穩陣的落腳點,你起碼不用膽心公司執笠,即使股價大跌都有息收。
華潤醫藥是中國領先的綜合醫藥集團,業務覆蓋製藥、醫藥分銷及藥品零售3大板塊,按收益計為內地第2大醫藥製造商及第3大醫藥產品分銷商。旗下擁有「999」、「東阿阿膠」、「雙鶴」等家喻戶曉的品牌,產品組合涵蓋化學藥、中藥、生物藥及營養保健品。集團分銷網絡覆蓋全國28個省級區域,客戶數超過26萬家;零售藥房網絡亦是內地最大之一。這種「製造+分銷+零售」的一體化結構,令其收入來源分散於產業鏈多個環節,單一業務的波動不易動搖整體基本盤。
從最新業績看,華潤醫藥在行業逆風中仍交出平穩的成績表。2026年上半年,集團收入達1,345億元(人民幣,下同),按年增長近2%;純利21.9億元,按年增長5.3%。更值得留意的是,中期每股派息0.087元人民幣,派息額按年增幅達21%,派息比率進一步提升,可說是逆市增派息。
睇對上一個業績期即2025年全年業績,華潤醫藥收入2,696億元,按年增長4.6%;純利40.5億元,增幅20.7%,經營性現金淨流入更超過200億元。雖然2026年中期利潤增速5.3%,較2025年全年放緩,但考慮到行業整體面對藥品降價與需求調整的壓力,集團仍能維持盈利正增長並同步提升派息,已充分反映出其業務的防守韌性。
現價4.6元計,華潤醫藥往績市盈率約6倍。在跌市中,低估值意味著下行空間相對受限,而高派息則提供了持有期間的現金回報,兩者共同構成「退可守」的基礎。
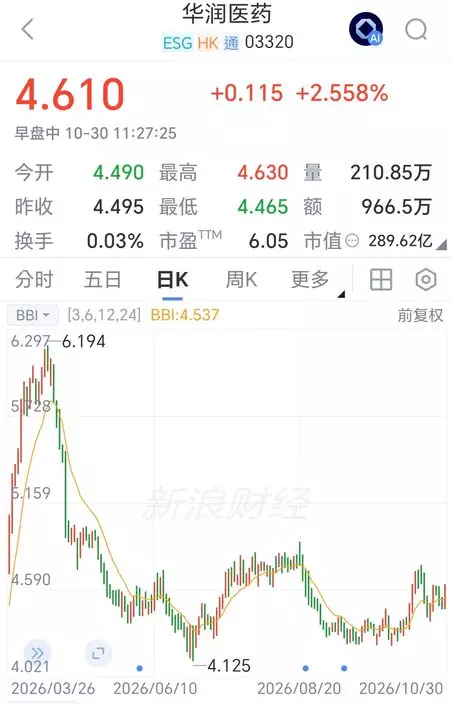
華潤醫藥半年圖
與此同時,華潤醫藥並非完全缺乏增長看點。雖然近期製藥板塊受行業周期影響收入略為回調,但過往板塊收入曾錄得雙位數增長,且集團持續推進併購與創新產品引進,保健品等細分領域仍保持雙位數增長。分銷網絡的規模效應與零售板塊的擴張,亦構成難以被取代的護城河。一旦市場情緒回穩或行業政策壓力緩和,其估值存在明顯的修復空間,這便是「進可攻」的一面,可以候低吸納,它不會是大升的股份,但在跌市中抗跌力亦較佳,適合風險胃納較低的投資者。