Skip to Content Facebook Feature Image

立於不敗 讓金蝶飛

理財

立於不敗 讓金蝶飛
理財

理財

立於不敗 讓金蝶飛

2018年03月23日 02:11 最後更新:02:17

早前提過美女G君買了金蝶國際(0268),賺了錢並問我點走,她最近又有問題。

她手持的金蝶是兩年前聽我建議,在4.19元購入,正如我早前所寫,我建議她在5.85元沽了一半,後來她問我如果嘜高一些位來沽另外的四分之一,那在甚麼位好?我就叫她7元沽,因為7元都上穿了兩年前的高位。

她開始時訂了7元的位沽,但未能成功沽出,但過兩天金蝶還衝了上去,結果她在7.99元再沽了四分之一,這一注賺得更利害,賺了91%。她問我,最後的應該怎麼辦,我說:「妳只剩下四分一注,可以長揸,就讓金蝶飛吧!」
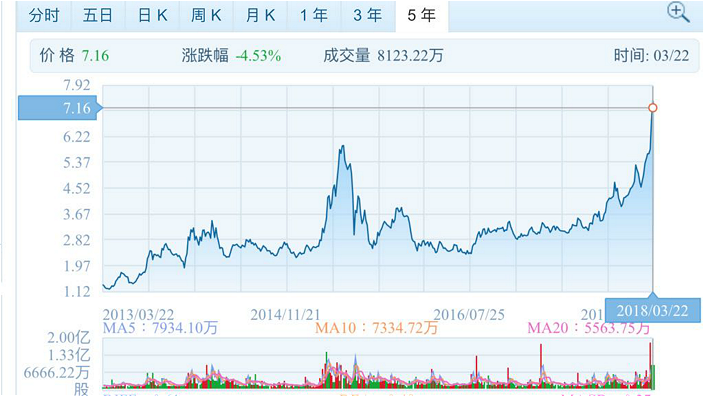
圖:金蝶5年圖

圖:金蝶5年圖

其實美女G君在金蝶的投資,已經立於不敗之地,單計第三注她已賺了91%,差不多已經把第四注買入的成本完全收回,加上頭一、二注的賺價,即使第四注的股價跌到零,她在金蝶的投資仍然有豐厚利潤,所以她絕對有條件長揸金蝶剩餘的股份,讓金蝶飛,飛得起當然很好,飛不起亦都不會入肉。

金蝶今次之所以爆升,皆因它公布的業績相當靚仔,集團在2017年度錄得營業額約23億元人民幣,同比增長23.7%;集團經營利潤約4.2億元人民幣,同比增長69%;當中的雲業務特別受關注,實現收入近5.7億元人民幣,同比大幅增長66.7%,佔總收入達24.7%。外界就十分看好金蝶除了軟件業務外,亦相信其雲業務將來會有很好的發展前景。因此在業績公前布後,金蝶借勢炒起。

你問我三年、五年之後,金蝶可否再上層樓,發展成為一隻巨型股份,其實我答不到你,現在的走勢有一定的機會,但內地雲業務的競爭亦都相當劇烈,最後能否成功,要看集團的管理能力。

不過,從我朋友G君的角度而言,她買入金蝶已經獲得可觀的回報,剩餘的股份亦都變成無成本,所以她就有條件去長揸,博它有美好的前景。或許金蝶有30%、40%機會,最後由蝴蝶變成鳳凰,但如果不採取一個有效的買賣策略,死揸全數股份,萬一它的好景只是曇花一現,揸著這隻股份最後可能由贏變輸。

所以,不要因為部份股份沽平了而變得失望,倒不如期望剩下來股份的股價,將來可變成十倍。這個買股方法就可令到一般散戶可以控制風險,更有持貨能力,當買中有潛質的好股時,有心理承受能力可以長揸下去。


陸羽仁

** 博客文章文責自負,不代表本公司立場 **
往下看更多文章

揸兩隻股穿越週期


大市周五略為反彈,但整體仍然腳軟軟,內地股市也好不了多少,在國慶假後大插。買了股票的朋友,近日心情都不太好,可以搵一些股市大佬的評價,鼓勵一下大家。

內地私募大佬、東方港灣董事長但斌在社媒發聲。但斌話:「內地創業板月線圖,從4380高點一路回落(周五收3043點)。市場短期劇烈回調,恐慌情緒蔓延。」

不過,但斌把視線拉回歷史:「回望過往,每一輪大的下跌,都會伴隨著極致的悲觀。市場鐘擺永遠在貪婪與恐懼之間擺動。因此,短期價格波動無法預測,但投資的本質,是評估企業長期價值。」他進一步指出:「在泥石俱下之時,恰恰是靜下心篩選優質資產的窗口。面對波動,要控制好倉位,保持耐心,穿越週期。」

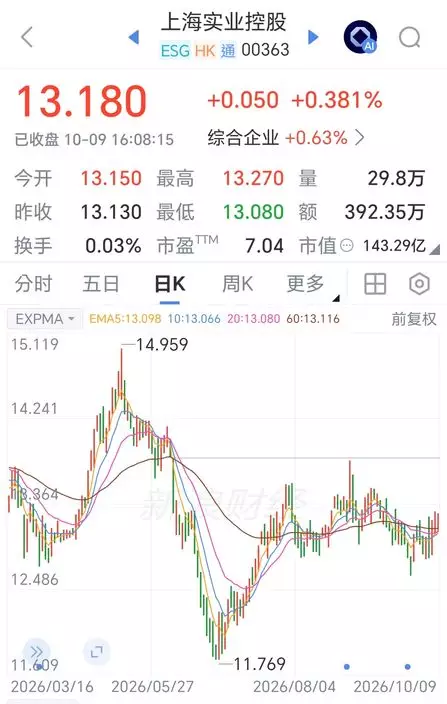
在跌市中要揀「優質資產」,這樣他再跌下去都不至於太心慌,至少不怕公司執笠,還有機會睇未來。這裏可以再講講兩隻之前講過的股票,第一隻是上海實業(0363),我在6月推介過上海實業,說是穩陣之選,當時它是12.15元,上實周五收13.17元,升0.3%,現價估計股息率8.5厘。現在大市跌了它升了,跑贏大市,等它跌到12.8元時可以再買。上實是上海公用股,是穩陣收息之選。

上實股價横行抗跌力強。

上實股價横行抗跌力強。

另一隻是中芯國際(0981),它的生意是做個無停手。近日華為輪值董事長徐直軍表示,華為昇騰Al芯片在中國市場的份額確實已超越英偉達。徐直軍話華為昇騰芯片超節點在海外也有很大需求,但目前昇騰芯片供不應求,主要滿足內地市場,暫時未能供應外國市場。徐直軍估計Al芯片的需求最快也要到2029年才到頂峰。外界估計華為的昇騰Al芯片要最高的製作技術,在國內主要是中芯才能滿足華為的需求。

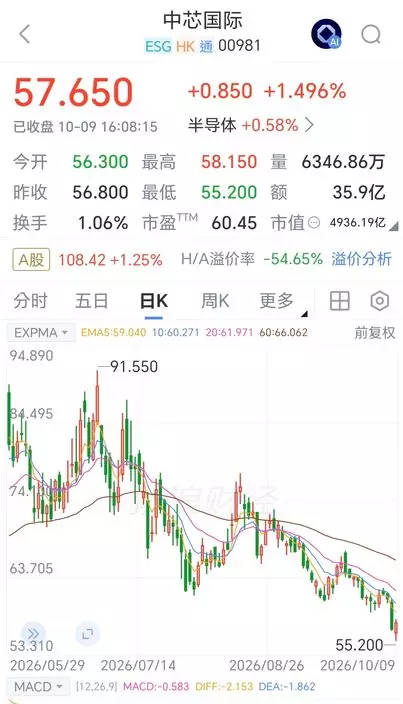
中芯股價深度回調。

中芯股價深度回調。

中芯生意好好,滿負荷運作,但也跟大市急回。 7月我話中芯可分段低吸時,中芯是71.2元,周五中芯最低見55.2元,收57.65元,升1.5%。中芯並不派息。

要買穿越週期的優質股,可考慮上實加中芯的組合,收息靠上實,增長靠中芯,兩隻加起來平均收4厘息,都不失禮,可以慢慢加倉,越跌越買。

(如想睇多啲陸羽仁分析大市貼股票,即訂閱「石榴台」,逢周日至周五,日日睇陸羽仁專欄,吼實有乜好股可以投資!)

你 或 有 興 趣 的 文 章