這陣子股市很弱,已跌穿此前上落市波幅的底部,深度向下尋底,跌至28100點的水平,現時還未知道是否已找到底部。
很多時候,大家都在扮股神,說「在跌市時,別人恐懼,我們貪婪。」大市既然已經跌了這麼多,我們應該要貪婪,要買股票。不過,短線而言,這種市叫「當頭跌」,不是所有人可以承受得到。
如果你想買貨,要做好股票會再下跌的心理準備。短炒的話,要定好止蝕,例如股價再跌10%就要打靶;要長揸的話,就不要買細股,要買比較大型、有息派的股份,萬一看錯市,還可以有得守。這解釋了為什麼在跌市時,公用股和收息股表現會比較好,就算跌,也跌得較少。例如越秀房託(0405),股價跌得並不太多,現價還有5.22元。
皆因基金經理在跌市時不想承擔太大風險,就會把投資組合中的增長股換馬到收息股或者公用股。基金經理與一般投資者不同,不會持有太多現金。減持股份之後,當現金比例高到某一水平,都會買回某些股份。一般投資者當然不怕手持現金,但跌市時沽清手上的股票,到升市時再買回,這種「低沽高買」的做法,也會令投資者損失很多。
正如基金經理一樣,在跌市中換馬,只能換一些相對穩陣或者前景比較好的股票。石油股可能是其中一種,紐約期油已升上73美元以上,創了4年高位,但油股卻仍然受到大市影響,股價比較低迷,以中海油(0883)為例,昨日升3.9%到13.48元,而早前高位在14.64元,如果想要買一些抗力比較強的股票,可以考慮在回吐時買入。
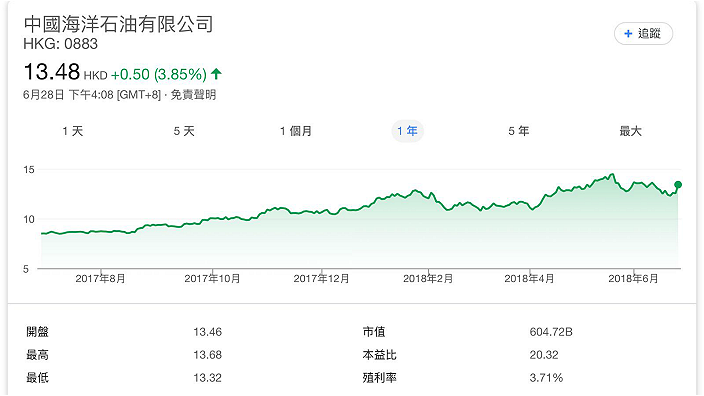
中海油一年圖。
中海油這類股份。中海油今年業績預計會進一步改善,去年派息也有3.9厘,就算買入之後股價繼續下跌,長揸也可以,算是防守性比較強的股份類別。
陸羽仁
** 博客文章文責自負,不代表本公司立場 **
港股反覆偏軟,大市成交淡靜,業務前景亮麗的中芯(0981)也跌到近40元,陷入一個好股越買越跌的處境,普通股民不易頂得順,不少人開始問有沒有一些具備穩定現金流與派息能力的防禦性股份,華潤醫藥(3320)可以考慮。
華潤醫藥現價徘徊4.6元水平,市值290億,往績動態市盈率僅約6倍,動態股息率5.2厘,市賬率更不足0.5倍,在跌市中為資金提供了一個相對穩陣的落腳點,你起碼不用膽心公司執笠,即使股價大跌都有息收。
華潤醫藥是中國領先的綜合醫藥集團,業務覆蓋製藥、醫藥分銷及藥品零售3大板塊,按收益計為內地第2大醫藥製造商及第3大醫藥產品分銷商。旗下擁有「999」、「東阿阿膠」、「雙鶴」等家喻戶曉的品牌,產品組合涵蓋化學藥、中藥、生物藥及營養保健品。集團分銷網絡覆蓋全國28個省級區域,客戶數超過26萬家;零售藥房網絡亦是內地最大之一。這種「製造+分銷+零售」的一體化結構,令其收入來源分散於產業鏈多個環節,單一業務的波動不易動搖整體基本盤。
從最新業績看,華潤醫藥在行業逆風中仍交出平穩的成績表。2026年上半年,集團收入達1,345億元(人民幣,下同),按年增長近2%;純利21.9億元,按年增長5.3%。更值得留意的是,中期每股派息0.087元人民幣,派息額按年增幅達21%,派息比率進一步提升,可說是逆市增派息。
睇對上一個業績期即2025年全年業績,華潤醫藥收入2,696億元,按年增長4.6%;純利40.5億元,增幅20.7%,經營性現金淨流入更超過200億元。雖然2026年中期利潤增速5.3%,較2025年全年放緩,但考慮到行業整體面對藥品降價與需求調整的壓力,集團仍能維持盈利正增長並同步提升派息,已充分反映出其業務的防守韌性。
現價4.6元計,華潤醫藥往績市盈率約6倍。在跌市中,低估值意味著下行空間相對受限,而高派息則提供了持有期間的現金回報,兩者共同構成「退可守」的基礎。
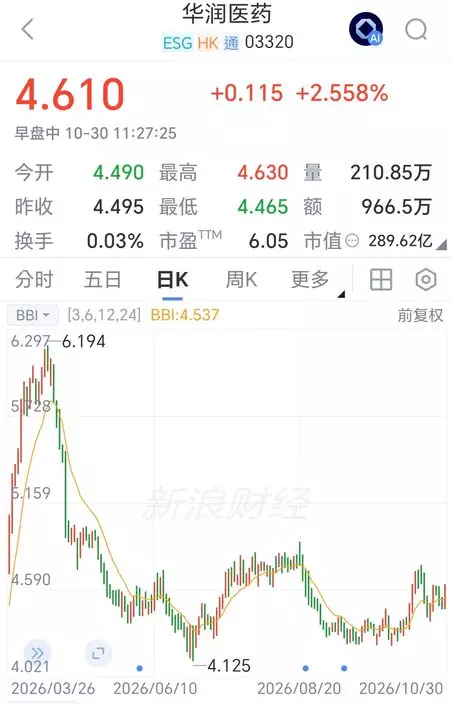
華潤醫藥半年圖
與此同時,華潤醫藥並非完全缺乏增長看點。雖然近期製藥板塊受行業周期影響收入略為回調,但過往板塊收入曾錄得雙位數增長,且集團持續推進併購與創新產品引進,保健品等細分領域仍保持雙位數增長。分銷網絡的規模效應與零售板塊的擴張,亦構成難以被取代的護城河。一旦市場情緒回穩或行業政策壓力緩和,其估值存在明顯的修復空間,這便是「進可攻」的一面,可以候低吸納,它不會是大升的股份,但在跌市中抗跌力亦較佳,適合風險胃納較低的投資者。