內地足金飾品市場活躍,造型獨特、工藝精美的「一口價」金飾備受追捧,然而,這些金飾往往不標明克重,引發一系列問題讓消費者感到不滿。

影片截圖
不標明克重 「一口價」金飾常引起消費糾紛
「一口價」金飾由於造型精美獨特,備受國內市場喜愛,然而,有業內人士表示,「一口價」金飾是商家的一種銷售模式,通常只會標明價格、含金量以及工藝,不會標識克重,因此在買賣過程中經常會引發消費糾紛。

影片截圖
買完才可稱重 一克黃金竟要1219元
據內媒報道,近期,廣東的黃女士在一家珠寶店選購了一枚黃金戒指,標價方式為「一口價」。交易過程中,店員未提前告知戒指的具體重量,僅表示需完成購買後方可進行稱重。黃女士最終以1695元(人民幣,下同)的價格買下,但在後續稱重中發現,這枚戒指的實際重量只有1.39克,折算下來每克黃金的價格高達1219元。對此,黃女士當即請求退貨,卻遭到商家拒絕。

影片截圖

影片截圖
相似的情況不僅僅發生在黃女士身上,江西的李女士也遇到了「一口價」金飾的實際克重與預期嚴重不符的問題,其購買的金飾重量比預期輕了接近40%。

影片截圖
「一口價」讓消費者頻陷窘境
此外,「一口價」黃金飾品還存在諸多問題,有消費者準備購買克重黃金飾品,卻在銷售人員的誤導下購買「一口價」黃金飾品;拿著「一口價」黃金飾品換購,卻被金店告知只能按克數抵扣;店鋪展示櫃內的吊牌隱藏克重,詢問店員時對方卻支支吾吾;更有甚者,在金店以舊料換黃金飾品並支付差價兌換時,被介紹加價換購「一口價」手鏈等。

影片截圖

影片截圖
商家應標明克重 不誤導消費者
對於「一口價」金飾存在的合理性,中國法學會消費者權益保護法研究會副秘書長陳音江表示,不管是以「一口價」還是以克重銷售,都不違反法律規定,「關鍵在於銷售時不應誤導消費者。經營者應把「一口價」金飾成分和重量都標注出來,讓消費者在充分知情的情況下作出選擇。」

影片截圖
多地市場監管局或消費者權益保護委員會表示,針對購買時店員沒有清楚告知黃金飾品的具體資訊及相關調換規則的,他們將説明調解,讓商家退貨退款。

影片截圖
赫克拉礦業公司(紐約證券交易所代號:HL)今日公布2026年第三季財務及營運業績。文中「上一季」指2026年第二季。前期財務資料已重列,以反映卡薩貝拉迪作為已終止營運項目。
2026年第三季重點
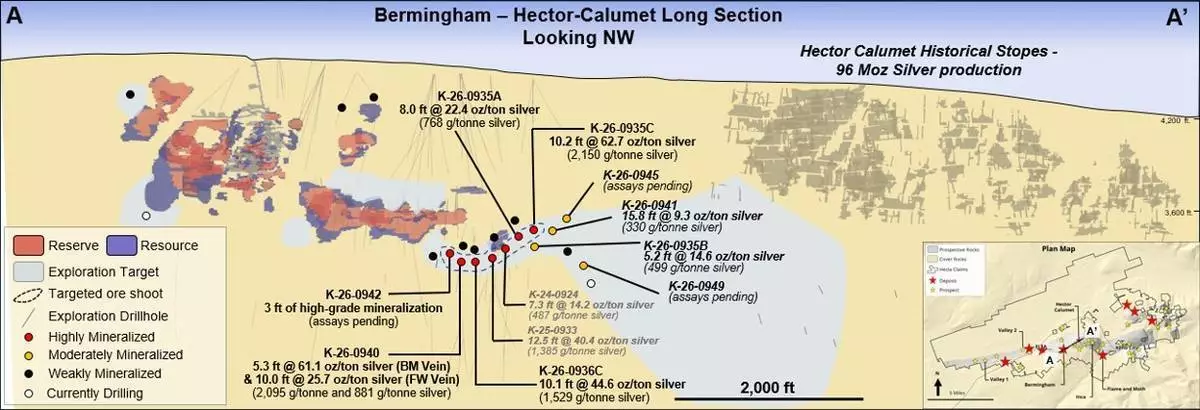
圖2:伯明翰深層礦區縱向剖面圖,顯示最新化驗結果。 AP圖片
財務表現:
- 錄得創紀錄的1.51億美元自由現金流。
- 現金及現金等價物達6.92億美元,增長超43%。
- 營運活動產生現金流達創紀錄的2.03億美元。
- 銷售額達3.95億美元,增長18%。
- 持續經營業務收入達1.5億美元,每股0.22美元。
- 持續經營業務調整後EBITDA達2.11億美元,增長6%。
公司事務:
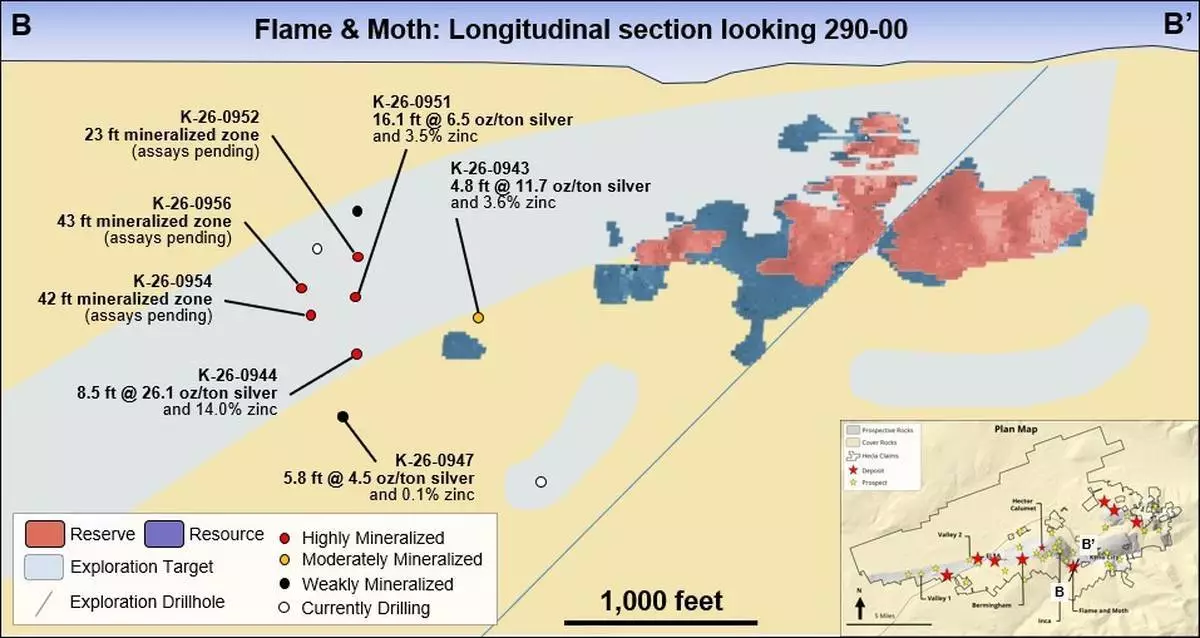
圖1:火焰與飛蛾礦區縱向剖面圖,顯示新延伸部分、944及951號鑽孔,以及與現有資源之間900呎的間隙。 AP圖片
- 宣布每股普通股派發0.00375美元季度現金股息。
- 歡迎戴爾·安德烈斯加入董事會。
營運表現:
- 綜合白銀產量達420萬盎司。
- 基諾山礦區創下季度紀錄,產量接近100萬盎司。
- 格林斯溪礦區黃金產量達1.2萬盎司。
- 可支付白銀銷量達410萬盎司,增長23%。
- 可支付黃金銷量達1.3萬盎司,增長25%。
總裁兼行政總裁羅布·克爾奇馬羅夫指出:「這次第三季業績反映我們所建立平台的實力,我們有能力達到2026年指引。我們錄得創紀錄的1.51億美元自由現金流,其中格林斯溪礦場貢獻了創紀錄的1.47億美元。我們的自由現金流產生能力及零負債資產負債表,為公司帶來史上最強勁的財務狀況,擁有近7億美元現金及約12億美元總流動資金。我們的內部項目在格林斯溪礦場持續推進,黃鐵礦精礦生產線的初步工作正在進行,我們現正評估乾堆尾礦的另外兩個潛在發展方向。這些機會仍處於早期階段,但它們展示了創造可觀價值的潛力,並進一步鞏固赫克拉作為北美洲主要白銀生產商的地位。我們很高興歡迎戴爾·安德烈斯加入董事會。我們期待他在赫克拉持續發展的過程中,提供真知灼見及貢獻。」
財務及營運概覽
在下表及本新聞稿中,「銷售成本」不包括折舊、耗損及攤銷;「上一季」指2026年第二季。下表所有資料均以持續經營業務為基礎呈列。
第三季業績
銷售額達3.95億美元,較上一季增長18%,可支付白銀銷量亦增長23%,兩者主要受格林斯溪礦區銷售時間影響。
持續經營業務收入為1.5億美元,每股0.22美元,而上一季為1.18億美元(兩者均為持續經營業務,不包括卡薩貝拉迪)。收入增長主要由於:
- 銷售量增加。
- 已實現白銀及黃金價格上升。
- 處理費用減少400萬美元。
部分增長被以下因素抵銷:
- 銷售成本增加2600萬美元。
- 勘探及前期開發費用增加1400萬美元。
持續經營業務調整後EBITDA為2.11億美元,較上一季增長6%(每個時期均不包括卡薩貝拉迪),主要反映收入增加,部分被銷售成本及勘探與前期開發費用上升所抵銷。
截至2026年9月30日,現金及現金等價物為6.92億美元,較上一季增長超43%。增長反映強勁的現金流產生能力,以及出售投資所得的6400萬美元收益。公司新的5億美元信貸額度仍未動用,其中340萬美元用於未償還的信用證。
持續經營業務營運活動產生現金流達創紀錄的2.03億美元,較上一季增長16%,主要由於有利的營運資金變動、可支付白銀及黃金銷量增加,以及已實現黃金價格上升,部分被已實現鉛及鋅價格下跌所抵銷(每個時期均不包括卡薩貝拉迪)。
持續經營業務資本投資為5200萬美元,較上一季增長32%(每個時期均不包括卡薩貝拉迪)。預計第四季資本投資將會增加,因為各項目組合正在推進,包括基諾山礦區乾堆尾礦設施擴建的計劃完成。
持續經營業務自由現金流達創紀錄的1.51億美元,超越2026年第一季創下的1.44億美元歷史新高,主要由於營運現金流增加(每個時期均不包括卡薩貝拉迪)。格林斯溪礦區創下季度礦場級自由現金流新紀錄,達1.47億美元。
持續經營業務綜合白銀產量為420萬盎司,與上一季大致持平。格林斯溪礦區產量下降6%,幸運星期五礦區下降17%,但這些跌幅被基諾山礦區54%的增長所抵銷,該礦區創下季度新紀錄,產量接近100萬盎司。基諾山礦區的增長主要由於磨礦量創紀錄達38,163噸,以及磨礦白銀品位較上一季高出36%。格林斯溪礦區產量較上一季下降,主要由於該季度的維護工作超出計劃。格林斯溪礦區計劃在第四季減少磨礦可用時間,以進行額外定期維護。按計劃,幸運星期五礦區產量下降,因為該礦場已從第二季推動產量創紀錄的高品位礦袋中移出。
格林斯溪礦區黃金產量為1.2萬盎司,較上一季下降16%,主要由於上述原因導致磨礦處理量減少5%。
可支付白銀銷量為410萬盎司,較上一季增長23%,主要由於格林斯溪及基諾山礦區可支付盎司銷量增加,部分被幸運星期五礦區銷量下降所抵銷。
可支付黃金銷量為1.3萬盎司,較上一季增長25%,主要由於格林斯溪礦區銷售時間影響。
基諾山礦區及幸運星期五礦區(鋅精礦)的精礦產量及銷量均較上一季增加。格林斯溪礦區所有三種精礦的產量均較低,而白銀精礦銷量則較上一季高,反映出貨量追趕:鋅及貴金屬精礦銷量大致與產量持平。幸運星期五及基諾山礦區第三季的精礦銷量大致與產量一致。
持續經營業務綜合白銀銷售成本(不包括折舊)較上一季上升35%至1.58億美元,主要由於白銀、黃金、鉛及鋅的銷量增加。
持續經營業務白銀現金成本及每盎司白銀總維持成本(不包括尚未實現商業生產的基諾山礦區)分別為負3.20美元及14.34美元,較上一季高,主要由於格林斯溪及幸運星期五礦區產量下降、銷售成本增加2600萬美元(如上所述,因銷量增加)及副產品抵免減少1400萬美元(主要由於黃金產量下降)。部分被處理費用減少400萬美元所抵銷。總維持成本較上一季增加,反映相同的現金成本驅動因素,以及維持資本投資增加500萬美元,主要歸因於幸運星期五礦區。
指引
下表列出公司綜合及按礦區劃分的產量、成本及資本指引,以及預計的綜合勘探及前期開發支出。格林斯溪礦區的白銀產量指引維持不變,幸運星期五及基諾山礦區的指引則收緊。格林斯溪礦區的黃金產量指引沒有變化。由於2026年前九個月的業績優於預期,以及維持資本投資指引減少,總白銀現金成本及每盎司總維持成本指引有所改善。總資本投資指引減少約4%。
2026年產量展望
綜合白銀產量預計為1530萬至1610萬盎司,低端較先前指引的1510萬至1610萬盎司有所提高,格林斯溪礦區的黃金產量指引5.1萬至5.5萬千盎司則重申。
基諾山礦區最新情況
為維持營運連續性,公司決定在2026年第四季將基諾山礦區的磨礦處理量抑制至每日約300噸,並預計從2027年1月起進一步抑制至遠低於2026年第三季的水平。包括第二階段西區乾堆擴建項目在內,公司估計在現有許可證下仍有約20萬噸尾礦儲存容量;該容量可維持多久將取決於礦石磨礦速度及每噸磨礦產生的尾礦量。抑制處理量旨在保留現有許可證下的尾礦儲存、廢石及水處理容量,同時我們尋求擴大該容量所需的許可證修訂;這並非成本驅動的決定。我們預計將維持較低的磨礦速度,直至獲得這些修訂(目前估計約在2029年中),並建成相關基礎設施。我們預計白銀產量下降幅度將小於處理量,因為在此期間,我們預計在採礦及加工方面將更具選擇性。在礦場中,我們將嘗試減少稀釋並優先處理礦床中品位較高的區域。在磨礦廠中,我們預計將優先處理高品位材料,並將低品位材料儲存起來以供日後加工。實際產量將取決於我們實現的品位、稀釋度及回收率。我們預計將於2027年2月提供基諾山礦區2027年產量指引。
2026年成本指引改善
總白銀現金成本及每盎司白銀總維持成本指引分別改善至每盎司負4.75美元至負4.25美元及每盎司11.50美元至12.50美元。此指引僅包含格林斯溪及幸運星期五礦區,因為基諾山礦區尚未達到商業生產。
2026年資本及勘探投資
總資本(增長及維持)投資指引下調,現為1.98億至2.14億美元,較原先的2.08億至2.23億美元為低,以反映前九個月的支出減少。
持續經營業務的勘探及前期開發支出維持不變,預計為5500萬美元,重點放在格林斯溪、基諾山、內華達州及幸運星期五礦區。
金屬價格及匯率假設
第四季副產品計算所用的假設如下:黃金每盎司4000美元,鋅每磅1.40美元,鉛每磅0.85美元,銅每磅4.00美元。數字已四捨五入。加元兌美元的假設匯率維持在1.35。
項目管線更新
赫克拉仍專注於推進一系列內部增長機會,這些機會建基於現有基礎設施、已確立的許可路徑及公司深厚的營運專業知識。以下概述的項目預計為低資本密集型機會,有潛力隨時間顯著擴大貴金屬產量、現金流及資產淨值,同時減少綠地項目固有的許多勘探及開發風險。
格林斯溪黃鐵礦精礦生產線
格林斯溪礦區正推進黃鐵礦精礦生產線的工程及評估,該生產線有潛力回收目前進入尾礦的額外白銀及黃金。初步冶金及工程工作顯示,該項目在平均儲量品位下,一旦全面投產,每年可增加約100萬至120萬盎司白銀及1萬至1.5萬盎司黃金的產量。
初步成本估算正在進行中。早期跡象顯示潛在資本回報率超公司門檻,同時亦可能降低尾礦儲存設施的尾礦沉積速度,預計將降低未來與尾礦相關的資本投資。
這項工作處於工程範圍界定階段,並納入了一些先進設計。鑑於有利的效益成本比及較低的技術風險的初步跡象,該項目非常適合加速工程及執行路徑,但須獲得適用許可證及最終投資批准。在此路徑下,公司預計在2027年末使用臨時設備開始間歇性生產黃鐵礦精礦,並預計在2028年末完成新生產線。
格林斯溪尾礦再處理項目
格林斯溪尾礦再處理項目提供潛在的內部價值創造,儘管在實現該價值之前仍需大量基礎工作。總體而言,公司正在評估三個潛在的發展方向。迄今為止投入時間最長的路徑處於初步概念工程階段(相當於AACE第5級至第4級成本估算),並正在與第三方進行多階段冶金研究,第三階段測試已於2026年8月完成(冶金結果待定)。這項多噸冶金工作的第三階段是一個關鍵里程碑,應有助於確定下一步,並有可能推進到第四階段的試驗工廠測試。如果測試結果呈陽性,預計該項目將在做出任何執行決定之前,通過進一步的工程及經濟研究。早期跡象顯示赫克拉實現初步現金流的潛在低資本密集型路徑,儘管該項目仍處於早期測試階段,並取決於潛在的第三方合作夥伴能否獲得合適的加工設施。作為額外好處,再處理全部或部分現有尾礦可以減少尾礦儲存所需的空間,並有助於降低礦場的長期復墾負債。
公司亦處於早期階段,評估與乾堆尾礦相關的另外兩個途徑。第一個是基於加工技術的進步及對格林斯溪尾礦等材料日益增長的市場需求,這創造了將曾經僅作為尾礦處理的材料轉化為可銷售的低品位原料的潛力。這個潛在的項目途徑可以回收目前尾礦材料中包含的額外白銀及黃金,但須進行進一步的冶金測試及確定合適的第三方加工安排。在第四季,我們預計將從格林斯溪礦區裝載約5500乾公噸的低品位原料試驗包裹,以運送及出售給第三方冶煉廠。第二個選擇是潛在的自行加工途徑,這將需要一個現場加工設施,可能需要新的或修訂的許可證。公司預計將於2027年第一季開始對自行加工概念進行冶金評估,測試結果可能在2027年春季提供,以幫助確定潛在的下一步。公司預計將在未來幾個季度隨著評估工作的推進,提供有關這些選項的更多細節。目前亦正在評估這三個選項中兩個或更多選項組合的潛力。
截至2026年9月30日,格林斯溪礦區的乾堆尾礦設施估計儲存了1070萬噸材料,其中包含約5100萬盎司白銀、近60萬盎司黃金及其他關鍵礦物,總估計原位金屬總價值約為64億美元(基於2026年9月30日的金屬價格,未計運輸、加工或銷售成本,預計這些成本將會很高)。這些材料並非礦產資源或礦產儲量。任何回收都將取決於進一步的測試、合適的加工安排及有利的經濟效益。
邁達斯重啟項目
赫克拉繼續評估重啟內華達州北部現有邁達斯磨礦廠的潛力,這是一個歷史悠久的高品位金銀礦場。邁達斯受益於現有的許可基礎設施,這有助於減少重啟所需的資本,公司正努力將現有的高品位金銀資源擴大到足以支持重啟的規模。邁達斯代表著一種潛在的「中心輻射式」營運模式,礦石可能來自多個區域礦床,並送入每日1200噸的磨礦廠。該礦場還包括一個現有的許可尾礦設施,以磨礦廠額定容量計算,可提供約15年的儲存容量。
公司已將2026年勘探預算中的1600萬美元分配給內華達州項目組合,是2025年投資的三倍多。邁達斯2026年的鑽探計劃重點是跟進2025年鑽探計劃的成功,重點關注東南山麓地區,該地區包括多個目標,包括燒結礦、燒結礦偏移及波戈。附近的霍利斯特高品位金銀項目距離邁達斯磨礦廠的卡車運輸距離內,鑽探在多年暫停後於第三季恢復。由於多條礦脈及趨勢沿走向及深度仍開放,以及奧羅拉及霍利斯特的計劃於第三季開始,公司預計2026年第四季將持續勘探勢頭,並旨在未來幾個季度定期提供內華達州勘探項目的最新情況。
勘探及前期開發
投資及策略
第三季,公司投資1660萬美元用於勘探及企業發展活動(及60萬美元用於前期開發),重點是育空地區基諾山礦區及內華達州邁達斯、奧羅拉及霍利斯特礦區的高影響力發現鑽探,以及公司生產資產的資源擴展計劃。截至目前,公司已投資3250萬美元用於勘探及企業發展,該策略平衡了區域規模發現與近礦資源界定及儲量擴展。2026年勘探及前期開發投資指引仍為5500萬美元。
生產資產資源界定
格林斯溪及基諾山礦區的地下鑽探繼續擴展及升級現有資源邊界附近的礦化。目標是將推斷資源(最不確定的類別)轉化為更確定的類別,並確定儲量擴展。
格林斯溪礦區
三台地下鑽機繼續在現有資源周圍鑽探,已收到200S、東區及西南B區的結果。
基諾山礦區
一台地下鑽機繼續在伯明翰礦區的北極區鑽探。
勘探計劃
基諾山勘探
基諾山礦區的勘探鑽探在經歷今年早些時候鑽探能力下降後,於該季度加速。主要承包商於7月下旬及8月下旬將其第二及第三台鑽機重新投入使用,第二家承包商於7月下旬在火焰與飛蛾礦區增加了一台鑽機。目前有四台鑽機正在運作,預計將持續到2026年餘下時間。
火焰與飛蛾礦區,一個新的高品位白銀區
鑽探成功測試了與閃電礦脈走向一致的有利基底石英岩。該區域目前已界定出350呎的傾角長度,位於現有資源西南900呎處。四個鑽孔測試了該區域,其中三個發現了顯著礦化。兩個鑽孔的化驗結果已回報。
該區域向東北(朝向現有資源)及西南方向開放。後續鑽探將在第四季及2027年繼續進行。
伯明翰深層礦區,延伸高品位趨勢
伯明翰深層礦區的鑽探將高品位底盤/紅寶石白銀趨勢向西南及東北方向延伸。主要結果包括底盤礦脈中10.0呎內含25.7盎司/噸白銀及4.2%鉛(K-26-0940)及5.2呎內含14.6盎司/噸白銀(K-26-0935B)。紅寶石礦脈在15.8呎內回報9.3盎司/噸白銀(K-26-0941)。次平行主礦脈2在5.3呎內回報61.1盎司/噸白銀及3.8%鉛,並已向西南延伸約260呎。總體而言,該趨勢目前跨越約1300呎,較第二季增加500呎,儘管該長度依賴於兩個鑽孔(K-26-0942及K-26-0945)的目視觀察,化驗結果仍在等待中。東北延伸指向歷史悠久的赫克托-卡盧梅特礦區,公司認為兩個礦化系統可能在深處匯合,使其成為2026年末及2027年的主要目標。
內華達州勘探
邁達斯是本季度唯一有結果的內華達州物業:DMC-494鑽孔證實了第二條狹窄的高品位金礦脈(1.4呎內含0.73盎司/噸黃金及2.9盎司/噸白銀),五個後續鑽孔均擊中預期結構,儘管目前只有一個已進行化驗。邁達斯仍處於重啟評估中,尚未做出決定,關鍵問題是礦脈是否具有足夠的連續性及品位以支持資源。在奧羅拉及霍利斯特,鑽探剛剛開始,所有化驗結果仍在等待中。兩地早期鑽孔均發現了金銀系統典型的蝕變及脈狀,這支持繼續鑽探,其餘目標定於第四季及2027年進行後續鑽探。
詳細的勘探鑽孔化驗亮點可在本新聞稿末尾的表A中找到。
股息
根據公司股息政策,董事會宣布派發每股普通股0.00375美元的季度現金股息,預計於2026年12月8日或前後支付予2026年11月23日登記在冊的股東。
電話會議及網絡廣播
公司將於11月4日(周三)美國東部時間上午10時舉行電話會議及網絡廣播,討論這些業績。公司建議您在會議開始前至少10分鐘撥入。您可以撥打免費電話1-833-461-5787或國際電話1-585-542-9983加入電話會議。會議ID為462083930,撥入時必須提供。赫克拉的實時及存檔網絡廣播可通過https://events.q4inc.com/attendee/462083930或www.hecla.com的「投資者」部分訪問。
關於赫克拉
赫克拉礦業公司(紐約證券交易所代號:HL)成立於1891年,是美國及加拿大最大的白銀生產商。除了在阿拉斯加及愛達荷州營運礦場外,公司還在加拿大育空地區推進其基諾山礦區,並在北美洲各地世界級金銀礦區擁有多個勘探及前期開發項目。
(美聯社)