亞洲開發銀行今早發表區內最新經濟展望報告,當中預期中國今明兩年增長將分別放緩至4.6%及4.5%。

AP圖片
報告指出,中國經濟在強勁出口和韌性工業活動的支持下,於2025年實現5%的增長,但居民消費疲軟及房地產行業持續調整,未來仍拖累增長步伐。
短期內,出口以及政府對戰略性產業和高技術領域的投資,仍是主要增長動力,在一定程度上對沖國內消費不振及中東衝突引發外需的不確定性。
亞開行估計,受到中東衝突推高全球能源價格,再加上內地食品成本上漲、反內捲政策推進等因素疊加影響,預期中國通脹2026年將微升至0.6%,2027年或再升至1%。
報告又明言,現時經濟前景面臨的下行風險增加,若全球能源價格持續高企且供應鏈擾動不斷,或通過推高能源成本、阻斷供應鏈和貿易、收緊金融狀況以及削弱投資與消費情緒,壓抑經濟增長。中東衝突延宕帶來的生產成本上漲壓力及營商環境惡化,亦難免影響企業盈利,並對私人投資及消費信心產生負面作用。
國家統計局公布,在2026年首8個月,全國規模以上工業企業實現利潤總額5.27萬億元(人民幣‧下同)按年增長15.7%,營收也升6.6%。

AP圖片
單計8月份,規上工業企業利潤按年增長放緩至4.2%,主要受去年同期較高基數影響;從營業收入扣減營業成本計算的毛利率計,期內規上工業企業毛利潤增長7.5%,較7月份加快1.9個百分點。
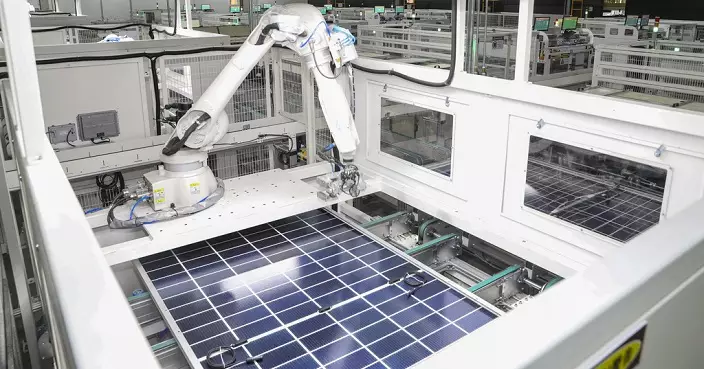
以AI為代表的新技術應用加快拓展,帶動相關領域需求擴大,推動電子行業利潤高速增長。在2026年首8個月,電子行業利潤按年升1.1倍,對全部規上工業企業利潤增長貢獻率達62%,是規上工業企業利潤較快增長的重要支撐。
其中,新能源汽車、物聯網、算力中心等新與場景帶動芯片需求增加,與之相關的光電子器件製造、半導體分立器件製造行業利潤分別升72%及51.8%;電子基礎原材料領域快速發展,帶動電子專用材料製造、電子電路製造行業业利潤分別增長2.3倍及49.1%。
AP圖片
高技術製造業引領作用突出。在2026年首8個月,規上高技術製造業利潤按年增54.7% ,增速高於全部規上工業39個百分點。以行業劃分,在算力基礎設施加速建設帶動下,光纖製造、光纜製造行業利潤分別升5.3倍及1倍;高性能服務器、工作站、光電子通訊領域中,計算機整機製造、計算機外圍設備製造、工業控制計算機及系統製造、通信系統設備製造行業利潤,分別升3.9倍、2.6倍、以及1.3倍。
工業企業單位成本持續下降,規上工業企業在2026年首8個月每百元營業收入中的成本為85.07元,按年下降0.41元,工業企業累計單位成本今年以來持續保持按年下降態勢。營業收入利潤率為5.66% ,按年提升0.44個百分點。