點對點支付服務Zelle今年稍後時間將會擴展至印度,這是該支付服務推出近十年以來,首個國際市場。
Zelle網絡營運商Early Warning Services表示,選擇印度作為其國際擴張的「自然起點」。根據印度中央銀行數據,印度每年收到的匯款中,約三分之一來自美國。
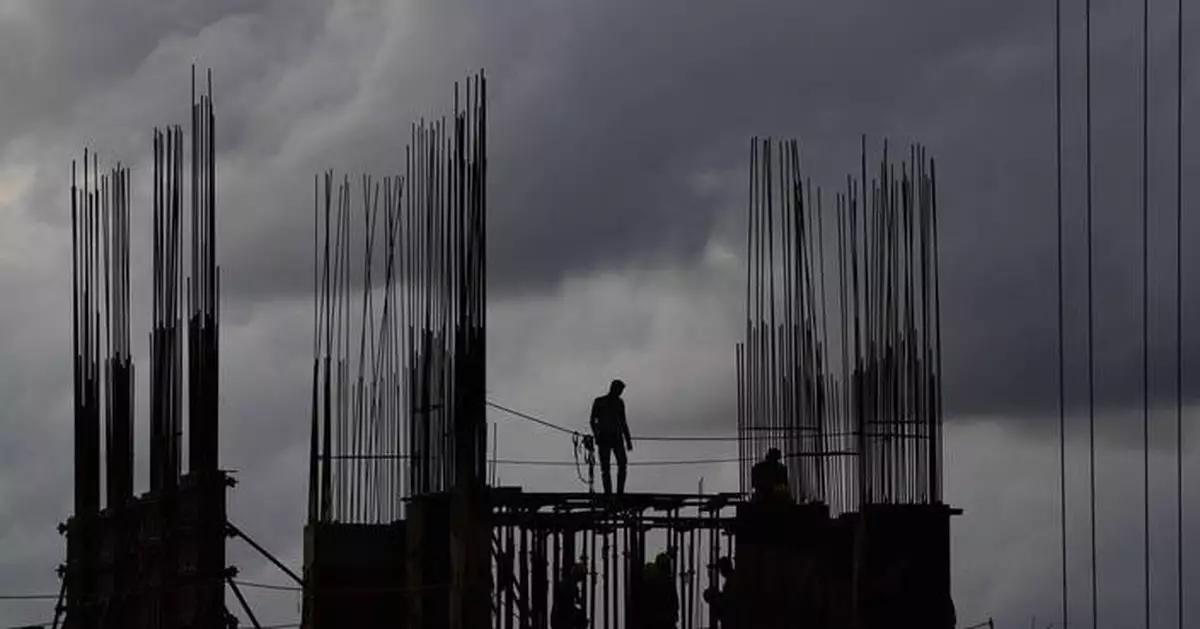
2026年6月2日周二,印度喀拉拉邦南部科欽,建築工地工人剪影,背景是季風雨雲密布的傍晚天空。(美聯社圖片/ R S Iyer) AP圖片
Early Warning Services預計將擴展至其他國際市場。除了宣布進軍印度外,該公司表示將會創建自家以美元為基礎的穩定幣,名為ZelleUSD,作為其他國際市場的骨幹。
自九年前推出以來,Zelle已成為美國人直接從銀行戶口向他人匯款的其中一種熱門方式。根據Early Warning Services數據,2025年,消費者及小型企業透過Zelle匯款超1.2萬億美元。
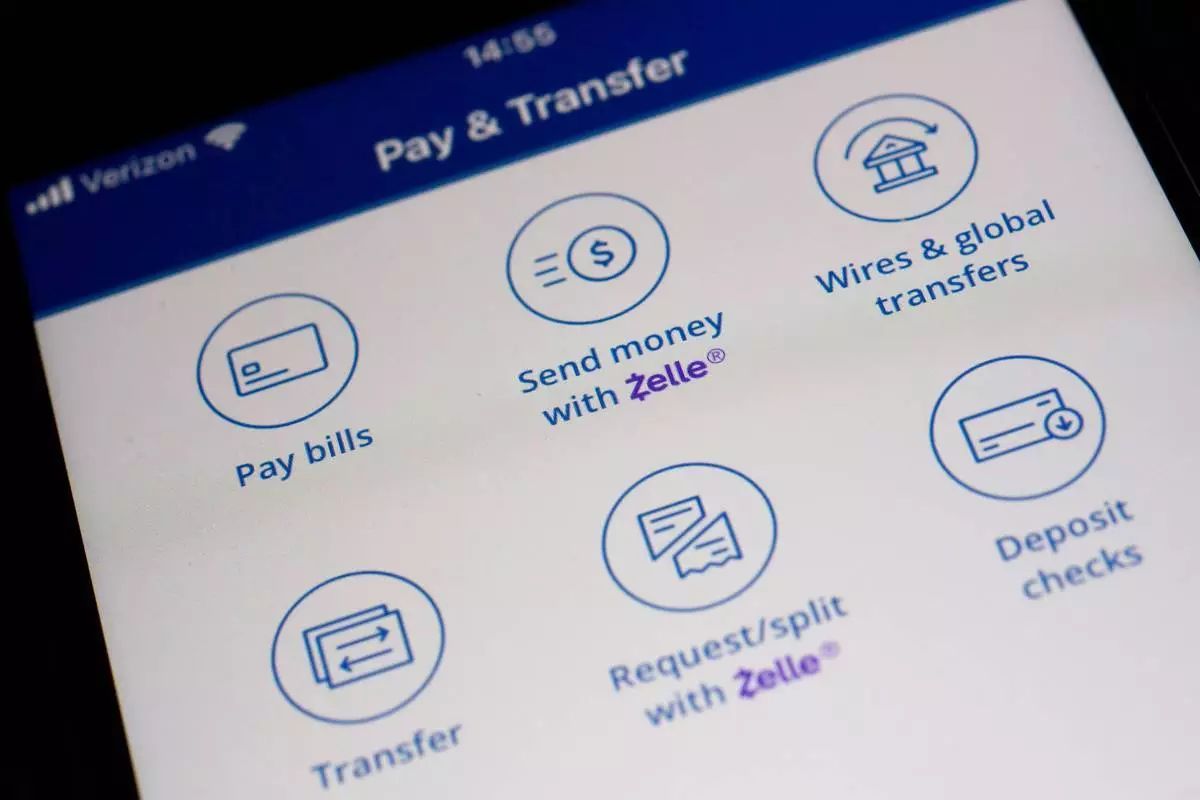
資料圖片:2024年12月20日紐約,手機銀行應用程式上顯示Zelle支付網絡的使用選項。(美聯社圖片/Patrick Sison) AP圖片
然而,Zelle的增長軌跡並非一帆風順。該支付網絡多年來一直面臨詐騙及未經授權轉賬的審查,包括消費者金融保護局於2024年12月提出的一宗訴訟。該訴訟在特朗普政府接管該局,並大致撤銷對所有金融公司的執法行動後,於2025年3月被駁回。
隨後一宗由紐約州檢察總長利蒂希亞·詹姆斯提出、指控類似的訴訟,現正於紐約法院系統審理中。
EWS由全國七間最大銀行共同擁有,包括摩根大通、美國銀行及富國銀行。
(美聯社)
聯邦監管機構周三表示,加密貨幣公司可以繼續向客戶支付類似利息的回報,儘管銀行警告,此類計劃可能導致數萬億美元存款從銀行體系流失。
這些新規定是《GENIUS法案》實施的一部分,該法案於去年簽署成為法律,旨在將穩定幣發行商的相關規則和條例編纂成法。
檔案圖片:美國總統特朗普於2025年7月18日在華盛頓白宮東廳,手持已簽署的《GENIUS法案》,該法案旨在監管穩定幣這種加密貨幣。(美聯社圖片/埃文·武奇) AP圖片
根據貨幣監理署發布的規定,Circle等穩定幣發行商將繼續被禁止向持有其穩定幣的人支付利息。然而,Coinbase、Robinhood等交易和持有這些穩定幣的交易所,可以將這些穩定幣的任何收益以類似利息的回報形式轉交給客戶。
穩定幣是一種加密貨幣,旨在維持穩定價值,通常每枚穩定幣價值一美元。穩定幣由銀行存款和美國國庫債券支持,這些資產會產生利息。
穩定幣背後證券所賺取的利息,是銀行與加密貨幣公司之間爭議的核心。加密貨幣行業希望透過將穩定幣發行商從支持這些穩定幣的債券和美元中賺取的利息,轉化為客戶收益,從而為客戶提供持有穩定幣的回報。
監管機構表示,根據貨幣監理署的新規定,交易所將能夠「按個別情況」這樣做。這項做法並未如銀行所願被禁止。
銀行業界團體一直推動收緊對穩定幣回報的限制,主要因為加密貨幣公司能夠,而且通常會提供比傳統銀行賬戶更高的儲蓄收益。例如,根據聯邦存款保險公司最新數據,Coinbase向客戶提供高達3.5%的USDC餘額收益,而傳統儲蓄賬戶的平均收益為0.38%。
如果穩定幣和交易所能在收益方面超越銀行,傳統銀行客戶可能會將儲蓄從銀行轉移到加密貨幣,這種現象稱為存款流失。銀行業表示,這將導致銀行貸款能力下降,在假設的最壞情況下,可能導致部分銀行倒閉或破產。當立法者草擬《CLARITY法案》時,其中一個激烈爭論的焦點是穩定幣將如何影響傳統銀行業。
作為銀行業的傘式行業遊說團體,美國銀行家協會在一份聲明中表示,貨幣監理署的決定將威脅「銀行用於發放貸款以推動美國經濟的資金」。
美國銀行家協會指出,該規定「將維持加密平台現狀,儘管國會明確意圖保護本地貸款」。
銀行和消費者倡議團體,通常在如何監管國家金融體系的爭議中是反對者,但在這個特定問題上卻結成盟友。消費者團體一直擔心,消費者會將這些類似利息的回報系統視為與銀行賬戶提供的服務相似。然而,加密貨幣世界並沒有聯邦存款保險公司提供的存款保險等同類保障。
Better Markets經濟增長與金融穩定總監菲利普·巴西爾在一份聲明中表示:「(貨幣監理署)實施了一項規定,讓穩定幣發行商可以自由從事銀行活動,卻沒有任何保障我們銀行體系安全的保護措施。」
(美聯社)