TFS Financial Corporation(納斯達克:TFSL)今日公布截至2026年6月30日止季度及九個月業績。該公司為克利夫蘭第三聯邦儲蓄貸款協會的控股公司。
主席兼行政總裁Marc A. Stefanski表示,第三聯邦儲蓄貸款協會第三季度錄得破紀錄純利3,050萬美元。他指出,首按貸款發放額超6億美元,淨息差升至1.90%,並維持10.72%的一級資本比率。他感謝員工努力,成功升級主要銀行系統,以支援公司及客戶。
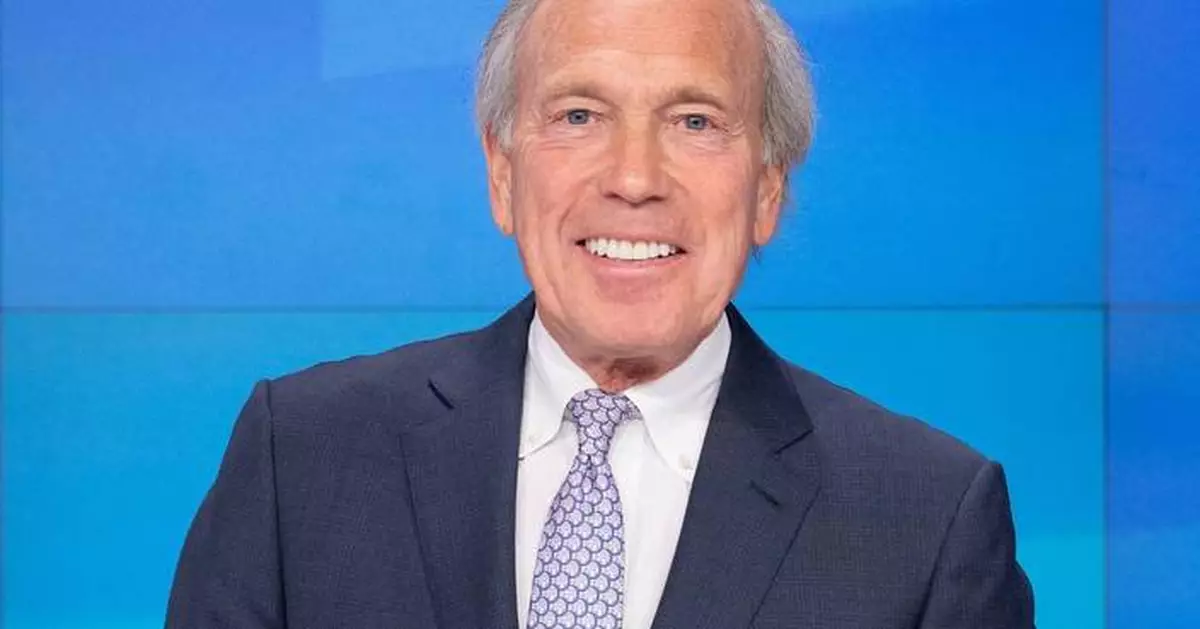
主席兼行政總裁Marc A. Stefanski AP圖片
截至2026年6月30日止季度營運業績與截至2026年3月31日止季度比較:
截至2026年6月30日止季度,純利按季增加730萬美元,升幅達31.4%,至3,050萬美元,而上一季度為2,320萬美元。純利上升主要由於淨利息收入增加、信貸虧損撥備回撥、非利息收入增加以及非利息支出減少。
截至2026年6月30日止季度,淨利息收入增加360萬美元,升幅4.6%,至8,140萬美元,而截至2026年3月31日止季度為7,780萬美元。淨利息收入增加主要由於賺息資產(主要為貸款)收益率上升9個基點,部分升幅被附息負債成本上升5個基點抵銷。該季度息差較上一季度改善4個基點至1.58%,而淨息差則上升6個基點至1.90%。
截至2026年6月30日止季度,公司錄得信貸虧損撥備回撥350萬美元,而截至2026年3月31日止季度並無錄得回撥或撥備。回撥主要由於長期固定利率房屋淨值貸款的準備金要求減少。該部分淨值貸款組合近年有所增長,表現超虧損模型預期。準備金減少部分被淨值貸款及其他住宅貸款組合增長相關的較高準備金要求抵銷。該季度信貸虧損準備金總額減少290萬美元至1.02億美元,佔應收貸款總額的0.63%,而截至2026年3月31日為1.049億美元,佔應收貸款總額的0.67%。未撥付承諾準備金(計入其他負債)減少150萬美元,截至2026年6月30日結餘為2,850萬美元,而截至2026年3月31日為3,000萬美元。截至2026年6月30日止季度,淨收回額為70萬美元,而上一季度為80萬美元。拖欠貸款總額(過去超20年一直維持歷史低位)增加510萬美元至4,350萬美元,佔應收貸款總額的0.27%,而截至2026年3月31日為3,840萬美元,佔應收貸款總額的0.24%。
截至2026年6月30日止季度,非利息收入總額增加50萬美元,升幅6.7%,至790萬美元,而截至2026年3月31日止季度為740萬美元。變動包括貸款費用及服務費增加20萬美元、銀行持有的人壽保險合約收益增加70萬美元、其他非利息收入增加50萬美元(主要與視為衍生工具的利率鎖定承諾的未變現收益有關),以及出售貸款的淨收益減少90萬美元。
截至2026年6月30日止季度,非利息支出總額減少130萬美元,跌幅2.3%,至5,410萬美元,而截至2026年3月31日止季度為5,540萬美元。變動主要反映薪金及員工福利減少180萬美元,原因為團體醫療保險成本下降,以及貸款發放及軟件開發活動的資本化工資成本增加。部分減幅被辦公物業、設備及軟件開支增加50萬美元抵銷。
截至2026年6月30日止財務狀況與截至2026年3月31日止比較:
截至2026年6月30日,總資產增加5.953億美元至180.8億美元,而截至2026年3月31日為174.8億美元,主要由於現金及現金等價物以及持作投資按揭貸款增加。
截至2026年6月30日,現金及現金等價物增加1.316億美元,升幅30.1%,至5.689億美元,而截至2026年3月31日為4.373億美元,主要由於正常波動及流動性管理。
截至2026年6月30日,持作投資貸款(扣除準備金及遞延貸款開支)增加4.392億美元,升幅2.8%,至161.8億美元。截至2026年6月30日止季度,房屋淨值貸款及信貸額度總額增加2.361億美元至54.7億美元,核心住宅按揭貸款增加2.013億美元至106.7億美元。市場推廣工作及代理銀行關係推動住宅按揭貸款發放及收購額於截至2026年6月30日止季度達6.164億美元,而截至2026年3月31日止季度為2.517億美元,截至2025年6月30日止季度為3.842億美元。截至2026年6月30日,持作銷售貸款增加940萬美元至1,450萬美元,而截至2026年3月31日為510萬美元。
截至2026年6月30日,存款減少1.95億美元,跌幅1.9%,至99.9億美元,而截至2026年3月31日為101.9億美元。存款減少主要由於定期存款證減少2.209億美元,原因為存款定價競爭激烈,以及公司策略性關注管理融資成本,以應對客戶流失風險。其他變動包括貨幣市場存款戶口減少1,030萬美元、支票戶口減少390萬美元,以及儲蓄戶口增加4,080萬美元。
截至2026年6月30日,借入資金增加6.685億美元,升幅13.0%,至58.1億美元,而截至2026年3月31日為51.4億美元。借入資金增加包括來自辛辛那提聯邦住房貸款銀行(FHLB)的預付款及聯邦基金買入增加,並用於為貸款增長提供資金及維持日常流動性。
截至2026年6月30日止九個月營運業績與截至2025年6月30日止九個月比較:
截至2026年6月30日止九個月,公司錄得純利7,610萬美元,較截至2025年6月30日止九個月的6,500萬美元增加1,110萬美元,升幅17.1%。純利增加主要由於淨利息收入及非利息收入增加,以及信貸虧損撥備回撥,部分升幅被非利息支出增加抵銷。
截至2026年6月30日止九個月,淨利息收入增加1,950萬美元,升幅9.1%,至2.349億美元,而截至2025年6月30日止九個月為2.154億美元。賺息資產(主要為貸款)收益率較去年同期改善13個基點,原因為低利率住宅按揭被高收益按揭貸款及房屋淨值產品取代。附息負債成本增加2個基點。截至2026年6月30日止九個月的息差為1.54%,而截至2025年6月30日止九個月為1.43%。截至2026年6月30日止九個月的淨息差為1.85%,而截至2025年6月30日止九個月為1.74%。
截至2026年6月30日止九個月,信貸虧損撥備回撥450萬美元,而截至2025年6月30日止九個月錄得撥備開支150萬美元。截至2026年6月30日止九個月,貸款淨收回額總計220萬美元,而去年同期為310萬美元。
截至2026年6月30日,信貸虧損準備金總額減少240萬美元至1.02億美元,佔應收貸款總額的0.63%,而截至2025年9月30日為1.044億美元,佔應收貸款總額的0.67%;較截至2025年6月30日的1.024億美元(佔應收貸款總額的0.66%)減少40萬美元。減少主要與長期固定利率房屋淨值貸款的準備金要求降低有關,部分被貸款增長導致的準備金要求增加抵銷。信貸虧損準備金包括截至2026年6月30日、2025年9月30日及2025年6月30日未撥付承諾負債分別為2,850萬美元、3,010萬美元及2,980萬美元。截至2026年6月30日,拖欠貸款總額增加880萬美元至4,350萬美元,佔應收貸款總額的0.27%,而截至2025年9月30日為3,470萬美元,佔應收貸款總額的0.22%;較截至2025年6月30日的3,430萬美元(佔應收貸款總額的0.22%)增加680萬美元。截至2026年6月30日,非應計貸款總額為4,030萬美元,佔應收貸款總額的0.25%,而截至2025年9月30日為3,870萬美元,佔應收貸款總額的0.25%;截至2025年6月30日為3,730萬美元,佔應收貸款總額的0.24%。
截至2026年6月30日止九個月,非利息收入總額增加280萬美元,升幅13.6%,至2,340萬美元,而截至2025年6月30日止九個月為2,060萬美元。增加主要由於貸款費用及服務費增加90萬美元,以及出售貸款的淨收益增加190萬美元。截至2026年6月30日及2025年止九個月,分別出售2.603億美元及2.106億美元貸款,出售貸款的淨收益總計分別為490萬美元及300萬美元。
截至2026年6月30日止九個月,非利息支出總額增加1,350萬美元,升幅8.9%,至1.657億美元,而截至2025年6月30日止九個月為1.522億美元。薪金及員工福利增加720萬美元、辦公物業、設備及軟件開支增加200萬美元,以及其他開支增加470萬美元,部分升幅被聯邦保險費及評估費用減少50萬美元抵銷。薪金及福利增加主要由於員工編制增加及股份薪酬開支增加,以及於2025年12月向員工發放一次性獎金220萬美元,以表彰他們對2025財政年度破紀錄盈利的貢獻。部分升幅被與實施新核心銀行系統相關的資本化工資成本增加430萬美元抵銷。其他開支增加包括信貸報告費用增加,原因為貸款預批數量增加、首期付款援助撥款及郵費開支增加。此外,儘管定額福利(退休金)計劃的精算調整仍為正數,但較去年為低。
截至2026年6月30日止財務狀況與截至2025年9月30日止比較:
截至2026年6月30日,總資產增加6.187億美元,升幅3.5%,至180.8億美元,而截至2025年9月30日為174.6億美元。增加主要由於現金及現金等價物以及持作投資貸款增加。
截至2026年6月30日,現金及現金等價物增加1.395億美元,升幅32.5%,至5.689億美元,而截至2025年9月30日為4.294億美元,主要由於正常波動及流動性管理。
截至2026年6月30日,持作投資貸款(扣除準備金及遞延貸款開支)增加5.183億美元,升幅3.3%,至161.8億美元,而截至2025年9月30日為156.6億美元。增幅被持作銷售貸款減少4,320萬美元抵銷,截至2026年6月30日,持作銷售貸款總額為1,450萬美元。房屋淨值貸款及信貸額度增加6.605億美元至54.7億美元,而核心住宅按揭貸款組合減少1.384億美元至106.7億美元。
持作銷售貸款及持作投資貸款的變動受貸款發放、收購及出售量影響。截至2026年6月30日止九個月,住宅按揭貸款發放及收購總額為11.8億美元,而截至2025年6月30日止九個月為7.602億美元。在最近期間發放及收購的住宅按揭貸款總額中,84%為購買交易。截至2026年6月30日止九個月,房屋淨值貸款及信貸額度發放承諾為17億美元,而截至2025年6月30日止九個月為18.7億美元。
截至2026年6月30日,存款減少4.546億美元,跌幅4.4%,至99.9億美元,而截至2025年9月30日為104.5億美元。存款減少主要由於定期存款證減少11.9億美元及貨幣市場存款戶口減少2,970萬美元,部分減幅被儲蓄戶口增加7.52億美元及支票戶口增加480萬美元抵銷。定期存款證總額減少包括零售定期存款證減少12億美元(大部分轉入儲蓄戶口),以及經紀定期存款證戶口增加1,840萬美元。截至2026年6月30日,經紀定期存款證為9.193億美元,而截至2025年9月30日為9.009億美元。
截至2026年6月30日,借入資金增加9.407億美元,升幅19.3%,至58.1億美元,而截至2025年9月30日為48.7億美元。截至2026年6月30日,借入資金結餘包括來自辛辛那提聯邦住房貸款銀行的13.4億美元隔夜預付款、12.5億美元定期預付款(加權平均到期日約為1.5年),以及30.5億美元定期預付款(與利率掉期合約掛鈎,剩餘加權平均實際到期日約為2.6年),以及1.5億美元聯邦基金買入。
截至2026年6月30日,股東權益總額增加6,350萬美元,升幅3.4%,至19.6億美元,而截至2025年9月30日為18.9億美元。變動反映純利7,610萬美元、已派發股息4,520萬美元、回購公司普通股500萬美元、累計其他全面收益淨增加2,980萬美元,以及與股份薪酬及僱員持股計劃相關的淨正面調整780萬美元。累計其他全面收益變動主要由於掉期合約的未變現收益淨增加。截至2026年6月30日止九個月,公司共回購355,241股普通股,平均成本為每股14.07美元。公司第八次回購股份計劃於2016年10月獲董事會授權,允許回購總計1,000萬股股份,截至2026年6月30日,仍有4,588,845股股份獲授權回購。
公司於2026財政年度首三個季度,每個季度均宣派及派發每股0.2825美元的季度股息。經互助成員投票,克利夫蘭第三聯邦儲蓄貸款協會互助控股公司(MHC)(擁有公司約81%已發行股份的互助控股公司)獲准放棄收取其應佔的已派發股息。根據聯邦儲備局規定,MHC須每12個月取得其成員批准,方可放棄收取股息的權利。經2026年7月7日成員投票及聯邦儲備局隨後不反對,MHC獲准放棄收取成員批准後12個月內(即截至2027年7月7日)可能就公司普通股宣派的每股超1.27美元股息。MHC過去13年均根據聯邦儲備局規定進行成員投票以批准放棄股息,而這13年來,約97%的投票均贊成放棄。
公司根據美國銀行機構巴塞爾協定三資本框架的標準化方法(「巴塞爾協定三規則」)的資本要求營運。截至2026年6月30日,公司所有資本比率均超監管資本目的下被視為「資本充足」所需的金額。公司的一級槓桿比率為10.72%,其共同股權一級資本比率及一級資本比率均為16.88%,總資本比率為17.79%。
截至2026年6月30日的演示幻燈片將於2026年7月31日起在公司網站thirdfederal.com的「投資者關係」連結下的「演示」菜單中提供。公司將不會舉行電話會議討論其營運業績。
第三聯邦儲蓄貸款協會是儲蓄及按揭產品的領先供應商,秉持愛、信任、尊重、追求卓越及樂趣的價值觀營運。該協會於1938年在克利夫蘭由Ben及Gerome Stefanski創立為互助協會,其使命是幫助人們實現置業及財務安全的夢想,同時為客戶、社區、員工及股東創造價值。該協會於2007年成為上市公司的一部分,並於2023年慶祝成立85周年。第三聯邦儲蓄貸款協會業務遍及28個州及哥倫比亞特區,致力以具競爭力的利率及卓越服務為消費者提供服務。作為平等住房貸款機構,第三聯邦儲蓄貸款協會於俄亥俄州東北部設有21間全面服務分行,於俄亥俄州中部及南部設有兩間貸款辦事處,並於佛羅里達州設有14間全面服務分行。截至2026年6月30日,公司總資產達180.8億美元。
(美聯社)
TFS金融公司(NASDAQ: TFSL)宣布,截至2026年9月30日止財政年度,純利達1.007億美元,較2025年同期9,100萬美元增加970萬美元,升幅為10.7%。至於截至2026年9月30日止季度,純利為2,470萬美元,較截至2026年6月30日止季度的3,050萬美元減少580萬美元,跌幅為19.0%。
主席兼行政總裁馬克·A·史提芬斯基表示,這次是克利夫蘭第三聯邦儲蓄貸款協會的另一個里程碑,純利首次突破1億美元,主要受惠於淨息差持續改善至1.88%,以及按揭貸款發放量較2025年增加39%。他指出,公司已對新的核心銀行系統作出重大投資,並擁有10.53%的強勁一級資本槓桿比率,為持續增長及有效服務客戶奠定良好基礎。
主席兼行政總裁馬克·A·史提芬斯基 AP圖片
2026財政年度業績與2025財政年度比較
截至2026年9月30日止財政年度,純利增加970萬美元,升幅10.7%,至1.007億美元,而2025財政年度純利為9,100萬美元。純利增長主要反映淨利息收入增加2,910萬美元,信貸虧損撥備有利變動500萬美元,以及非利息收入增加120萬美元,部分增幅被非利息支出增加2,110萬美元抵銷。
截至2026年9月30日止財政年度,淨利息收入增加2,910萬美元,升幅9.9%,至3.218億美元,而2025財政年度為2.927億美元。總利息收入增加4,600萬美元至8.092億美元,主要受貸款利息收入增加5,310萬美元帶動,部分增幅被投資證券、其他賺取利息資產及聯邦住房貸款銀行(FHLB)股份的收入減少抵銷。貸款平均結餘增加5.295億美元,收益率改善18個基點。總利息支出增加1,700萬美元至4.875億美元。截至2026年9月30日止財政年度的息差為1.57%,而2025財政年度為1.45%。截至2026年9月30日止財政年度的淨息差為1.88%,而2025財政年度為1.76%。
截至2026年9月30日止財政年度,信貸虧損撥備回撥250萬美元,而2025財政年度的撥備支出為250萬美元。截至2026年9月30日止財政年度,貸款淨收回總額為210萬美元,而上一個財政年度為400萬美元。
截至2026年9月30日,信貸虧損準備金總額減少50萬美元至1.039億美元,佔應收貸款總額的0.63%,而截至2025年9月30日為1.044億美元,佔應收貸款總額的0.67%。減少主要與長期固定利率房屋淨值貸款的儲備要求降低有關,部分被貸款增長導致的儲備要求增加抵銷。截至2026年9月30日及2025年9月30日,信貸虧損準備金分別包括2,850萬美元及3,010萬美元的未撥付承諾負債。
截至2026年9月30日,拖欠貸款總額增加2,600萬美元至6,070萬美元,佔應收貸款總額的0.37%,而截至2025年9月30日為3,470萬美元,佔應收貸款總額的0.22%。所有貸款組合的拖欠情況均有所增加,其中以逾期少於90天的貸款最為顯著,包括住宅按揭貸款增加840萬美元、房屋淨值信貸額度增加1,510萬美元,以及房屋淨值貸款增加270萬美元,管理層將繼續監察任何特定趨勢。截至2026年9月30日,非應計貸款總額為4,980萬美元,佔應收貸款總額的0.30%,而截至2025年9月30日為3,870萬美元,佔應收貸款總額的0.25%。
截至2026年9月30日止財政年度,非利息收入總額增加120萬美元,升幅4.2%,至3,000萬美元,而2025財政年度為2,880萬美元。增長主要由於貸款費用及服務費增加130萬美元。
截至2026年9月30日止財政年度,非利息支出總額增加2,110萬美元,升幅10.3%,至2.254億美元,而2025財政年度為2.043億美元。薪金及員工福利增加1,130萬美元,主要由於員工水平提高、股份報酬支出增加,以及於2025年12月向員工支付220萬美元的一次性獎金,部分增幅被與新核心銀行系統實施相關的資本化工資成本增加410萬美元抵銷。辦公室物業、設備及軟件開支增加320萬美元,主要由於科技成本上升。其他支出增加760萬美元,包括退休金(界定福利)支出不利變動460萬美元,郵費增加110萬美元,信貸報告支出增加100萬美元,以及審計支出增加50萬美元。聯邦保險費及評估費減少30萬美元,部分抵銷了總體支出增加。退休金支出的變動反映於2026財政年度第四季度確認的250萬美元結算支出;其餘歸因於精算假設的變動。退休金計劃已於2025年12月終止,預計剩餘義務將於截至2026年12月31日止季度結算。
截至2026年9月30日與2025年9月30日的財務狀況比較
截至2026年9月30日,總資產增加7.351億美元,升幅4.2%,至181.9億美元,而截至2025年9月30日為174.6億美元。增長主要由於現金及現金等價物、聯邦住房貸款銀行股份及持作投資貸款增加,部分增幅被可供出售投資證券及持作銷售貸款減少抵銷。
截至2026年9月30日,現金及現金等價物增加2,370萬美元,升幅5.5%,至4.531億美元,而截至2025年9月30日為4.294億美元,主要由於正常波動及流動性管理。
截至2026年9月30日,可供出售投資證券減少2,600萬美元,跌幅5.0%,至4.946億美元,而截至2025年9月30日為5.207億美元。減少主要由於證券還款及到期現金流的綜合影響。
截至2026年9月30日,持作投資貸款(扣除準備金及遞延貸款費用)增加7.546億美元,升幅4.8%,至164.2億美元,而截至2025年9月30日為156.6億美元。截至2026年9月30日,持作銷售貸款減少5,660萬美元至110萬美元。房屋淨值貸款及信貸額度增加8.71億美元至56.8億美元,核心住宅按揭貸款組合減少9,910萬美元至107億美元。
持作銷售貸款及持作投資貸款的變動受貸款發放、收購及銷售量影響。截至2026年9月30日止財政年度,住宅按揭貸款發放及收購總額為16.6億美元,而截至2025年9月30日止財政年度為11.9億美元。在最近一個期間發放及收購的住宅按揭貸款總額中,86%為購買交易。截至2026年9月30日止財政年度,房屋淨值貸款及信貸額度發放承諾為23.1億美元,而截至2025年9月30日止財政年度為25.2億美元。截至2026年9月30日及2025年9月30日止財政年度,分別有2.559億美元及4.113億美元的貸款被出售,銷售貸款淨收益總額分別為550萬美元及530萬美元。
截至2026年9月30日,聯邦住房貸款銀行股份增加3,010萬美元,升幅12.8%,至2.655億美元,而截至2025年9月30日為2.354億美元。
截至2026年9月30日,存款減少2.678億美元,跌幅2.6%,至101.8億美元,而截至2025年9月30日為104.5億美元。減少主要由於定期存款減少8.688億美元、貨幣市場存款賬戶減少3,390萬美元,以及支票賬戶減少300萬美元,部分減幅被儲蓄賬戶增加6.463億美元抵銷。定期存款總額減少包括零售定期存款減少9.842億美元,其中大部分轉入儲蓄賬戶,部分減幅被經紀定期存款賬戶增加1.154億美元抵銷。截至2026年9月30日,經紀定期存款為10.2億美元,而截至2025年9月30日為9.009億美元。
截至2026年9月30日,借入資金增加8.67億美元,升幅17.8%,至57.4億美元,而截至2025年9月30日為48.7億美元。截至2026年9月30日,借入資金結餘包括來自辛辛那提聯邦住房貸款銀行的13.3億美元隔夜預付款、13.3億美元定期預付款(加權平均到期日約為1.3年),以及30.3億美元定期預付款(與利率掉期合約掛鉤,剩餘加權平均有效到期日約為2.4年),以及1.9億美元聯邦基金購買。
截至2026年9月30日,股東權益總額增加1.124億美元,升幅5.9%,至20.1億美元,而截至2025年9月30日為18.9億美元。變動反映純利1.007億美元、已派發股息6,230萬美元、回購公司普通股550萬美元、累計其他全面收益淨增加6,830萬美元,以及與股份報酬及員工持股計劃相關的淨正面調整1,120萬美元。累計其他全面收益的變動主要由於掉期合約未實現收益淨增加。
截至2026年9月30日止財政年度,公司共回購384,241股普通股,平均成本為每股14.31美元。公司於2016年10月獲董事會授權的第八項股份回購計劃,允許回購總計1,000萬股股份,截至2026年9月30日,仍有4,559,845股股份獲授權回購。
公司於2026財政年度第四季度宣派並派發每股0.3175美元的季度股息,並於首三個財政季度各派發每股0.2825美元。由於互助成員投票,克利夫蘭第三聯邦儲蓄貸款協會互助控股公司(MHC)(擁有公司約81%已發行股份的互助控股公司)得以放棄收取其應得的股息份額。根據聯邦儲備局規例,互助控股公司須每12個月獲得其成員批准,方可放棄收取股息的權利。由於2026年7月7日的成員投票及隨後聯邦儲備局的不反對,互助控股公司獲批准放棄收取在成員批准後12個月內(即截至2027年7月7日)可能宣派的公司普通股每股超1.27美元的股息。過去13年,互助控股公司每年均根據聯邦儲備局規例進行成員投票以批准股息豁免,在這13年中的每一年,約97%的投票均贊成豁免。
公司根據美國銀行機構巴塞爾協定三資本框架標準化方法下的資本要求(「巴塞爾協定三規則」)運營。截至2026年9月30日,公司所有資本比率均超監管資本目的下被視為「資本充足」所需的金額。公司的一級槓桿比率為10.53%,普通股一級資本比率及一級資本比率均為16.64%,總資本比率為17.55%。
第四季度業績與上一季度比較
截至2026年9月30日止季度,純利減少580萬美元,跌幅19.0%,至2,470萬美元,而截至2026年6月30日止季度為3,050萬美元。變動反映淨利息收入增加,部分被信貸虧損撥備的不利變動、非利息收入減少及非利息支出增加抵銷。
截至2026年9月30日止季度,淨利息收入增加550萬美元,升幅6.8%,至8,690萬美元,而截至2026年6月30日止季度為8,140萬美元。這次增長主要歸因於賺取利息資產(主要是貸款)的收益率增加17個基點,部分增幅被附息負債成本增加9個基點抵銷。該季度的息差較上一季度改善8個基點至1.66%,而淨息差增加9個基點至1.99%。
截至2026年9月30日止季度,公司錄得信貸虧損撥備200萬美元,而上一季度為撥備回撥350萬美元。撥備主要由於住宅按揭及房屋淨值貸款組合增長導致儲備要求增加。該季度信貸虧損準備金總額增加190萬美元至1.039億美元,佔應收貸款總額的0.63%,而截至2026年6月30日為1.02億美元,佔應收貸款總額的0.63%。截至2026年9月30日及2026年6月30日,信貸虧損準備金總額均包括2,850萬美元的未撥付承諾負債,計入其他負債。截至2026年9月30日止季度,淨沖銷為10萬美元,而上一季度為淨收回70萬美元。
截至2026年9月30日,拖欠貸款總額增加1,720萬美元至6,070萬美元,佔應收貸款總額的0.37%,而截至2026年6月30日為4,350萬美元,佔應收貸款總額的0.27%。
截至2026年9月30日止季度,非利息收入總額減少130萬美元,跌幅16.5%,至660萬美元,而截至2026年6月30日止季度為790萬美元。變動包括貸款費用及服務費增加20萬美元,部分被銀行持有的人壽保險合約減少80萬美元、其他非利息收入減少50萬美元(主要與視為衍生工具的利率鎖定承諾未實現虧損有關),以及銷售貸款淨收益減少20萬美元抵銷。
截至2026年9月30日止季度,非利息支出總額增加560萬美元,升幅10.4%,至5,970萬美元,而截至2026年6月30日止季度為5,410萬美元。薪金及員工福利增加320萬美元,主要由於新核心銀行系統於2026年7月開始運營後,其工資成本不再資本化。其他因素包括聯邦工資稅、退休金計劃支出及團體醫療保險成本增加。其他營運支出增加240萬美元,主要與退休金終止支出有關,部分增幅被首期付款援助相關支出減少抵銷。
截至2026年9月30日與2026年6月30日的財務狀況比較
截至2026年9月30日,總資產增加1.164億美元至181.9億美元,而截至2026年6月30日為180.8億美元,主要由於持作投資貸款增加,部分增幅被現金及現金等價物減少抵銷。
截至2026年9月30日,現金及現金等價物減少1.158億美元,跌幅20.4%,至4.531億美元,而截至2026年6月30日為5.689億美元,主要由於正常波動及流動性管理。
截至2026年9月30日,持作投資貸款(扣除準備金及遞延貸款費用)增加2.363億美元,升幅1.5%,至164.2億美元。截至2026年9月30日止季度,房屋淨值貸款及信貸額度合併結餘增加2.105億美元至56.8億美元,住宅按揭貸款增加650萬美元至107億美元。截至2026年9月30日止季度,住宅按揭貸款發放及收購為4.793億美元,而截至2026年6月30日止季度為6.164億美元,截至2025年9月30日止季度為4.279億美元。截至2026年9月30日,持作銷售貸款減少1,340萬美元至110萬美元,而截至2026年6月30日為1,450萬美元。
截至2026年9月30日,存款增加1.868億美元,升幅1.9%,至101.8億美元,而截至2026年6月30日為99.9億美元。定期存款增加3.173億美元,主要反映公司提供具競爭力的存款利率。其他變動包括貨幣市場存款賬戶減少410萬美元、支票賬戶減少770萬美元,以及儲蓄賬戶減少1.057億美元。
截至2026年9月30日,借入資金減少7,370萬美元,跌幅1.3%,至57.4億美元,而截至2026年6月30日為58.1億美元。減少反映來自辛辛那提聯邦住房貸款銀行的預付款減少,部分減幅被為維持日常流動性而購買的聯邦基金增加抵銷。
關於TFS金融公司
TFS金融公司是克利夫蘭第三聯邦儲蓄貸款協會的控股公司,該協會是領先的儲蓄及按揭產品供應商,秉持愛、信任、尊重、追求卓越及樂趣的價值觀運營。克利夫蘭第三聯邦儲蓄貸款協會由本·史提芬斯基及傑羅姆·史提芬斯基於1938年在克利夫蘭成立,作為一個互助協會,其使命是幫助人們實現置業及財務安全的夢想,同時為客戶、社區、員工及股東創造價值。公司於2007年成為上市公司,並將於2028年慶祝其成立90週年。克利夫蘭第三聯邦儲蓄貸款協會在28個州及哥倫比亞特區提供貸款服務,致力於以具競爭力的利率及卓越的服務為消費者提供服務。作為平等房屋貸款機構,克利夫蘭第三聯邦儲蓄貸款協會在俄亥俄州東北部設有21間全服務分行,在俄亥俄州中部及南部設有兩間貸款辦事處,並在佛羅里達州設有14間全服務分行。截至2026年9月30日,公司總資產達181.9億美元。
截至2026年9月30日的演示文稿將於2026年10月30日起,在公司網站thirdfederal.com的「投資者關係」連結下的「演示文稿」菜單中提供。公司將不會舉行電話會議討論其營運業績。
(美聯社)