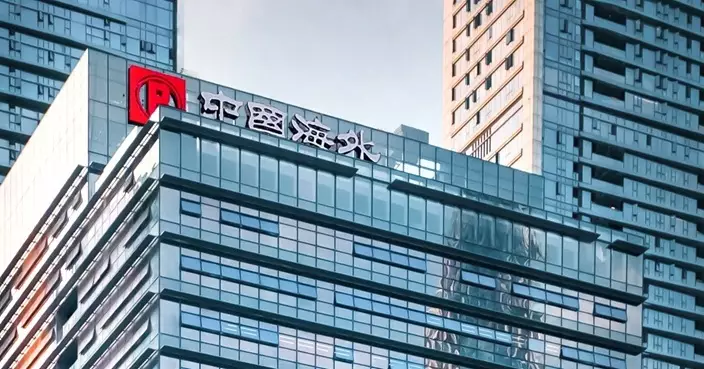

內房股午後出現一輪明顯的集體上漲,中國海外發展(00688)及華潤置地(01109)升幅一度在藍籌股中第二、三位,北京落地現房銷售細則的城市,投行認為現房銷售改革將加速庫存去化,央企內房尤其受惠。

圖片來源:華潤置地官網影片截圖
中海外最多漲5.31%,現升4.51%,報12.98元 ; 潤地曾見30元,升4.74%,現升3.28%,報29.58元 ; 龍湖集團(00960)升3.1%,報5,495元。
建發國際集團(01908)及中國海外宏洋(00081)亦分別錄得5.89%及4.87的升幅。
市場分析,這輪走勢的直接觸發因素,是北京市在9月24日發布的商品住房銷售制度實施細則。北京是全國第一個落地現房銷售細則的城市,要求新掛牌地塊在銷售時必須以現房形式呈現,並對預售資金實施更嚴格的閉環監管。這項政策對購房者而言意味着交付風險大幅降低,對房企而言則意味着回款周期被拉長。
華潤置地與中國海外發展同屬央企背景,在資金成本與交付能力上具備天然優勢。中國海外發展的市帳率(Price to Book Ratio)僅0.33倍,每股資產淨值約41.3元,市盈率11.07倍 ; 華潤置地的市帳率亦只有0.65倍,市盈率7.92倍。現房銷售細則的推進,實際上是在加速行業的優勝劣汰,資金充裕的房企相對受益。
建發國際集團的情況略有不同。這家房企的市盈率僅7.09倍,股息率達到7.04%,在民企背景的內房中屬於財務結構較為穩健的一類。
滙豐證券在9月下旬的報告中指出,現房銷售改革將加速庫存去化。該行預測2025至2030年廣義庫存將以每年11%至13%的速度下降,較2023至2025年的10%降幅加快,供應緊縮趨勢從2027年起會更加顯著。報告同時提到,庫存同比下降超過10%的城市數量從2025年的17個增加至2026年8月的21個,顯示去化正在推進。
摩根大通在9月中旬發布的報告中,對華潤置地與中國海外發展均給予「增持」評級,目標價分別為40港元及16港元,但對龍湖集團的評級則從「增持」下調至「中性」,目標價僅5.6港元。