
長飛光纖(06869)今日收跌16.62%,報155.5元,最低見154元,跌17.42%,成交達57.63億元,居第五位。《華爾街見聞》指,光纖股受累上海A股亨通光電(600487.SH)配股集資。

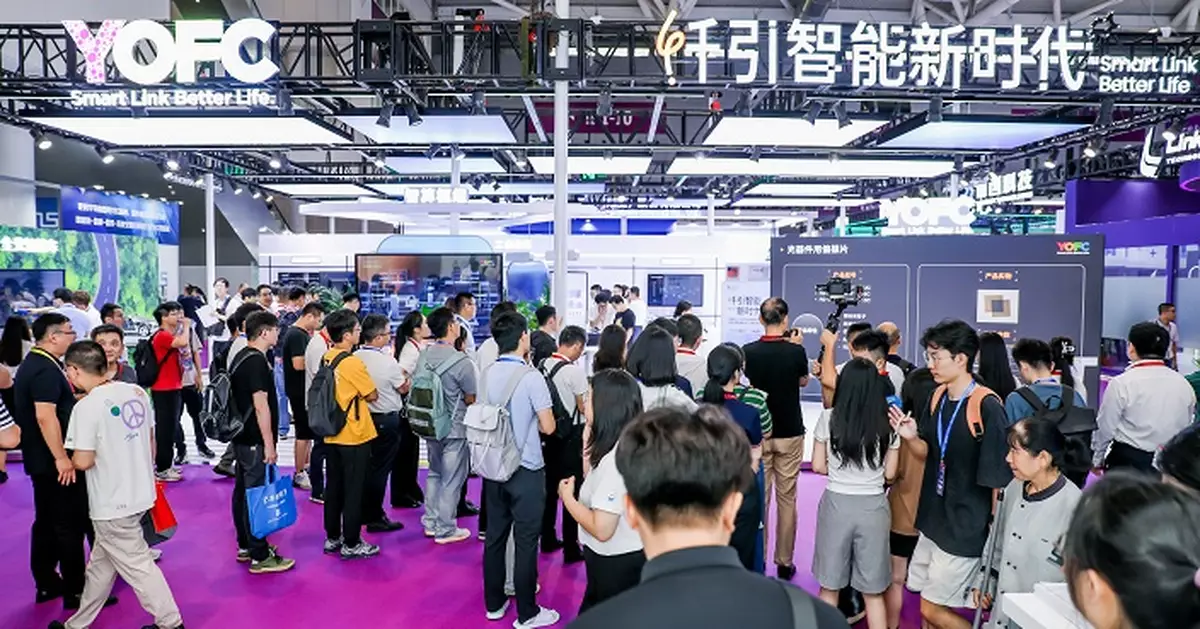
圖片來源:長飛光纖官網
亨通光電集資逾66億元人民幣
亨通光電上周五(9月24日)晚公布,計劃發行不多於7.4億股A股,集資最多66.36億元人民幣,資金投資光通信等9個項目。其中,「新一代光纖研發及生產項目」及「內蒙古光學高端光學新材料建設項目」分別投資7.58億元及8.62億元,涉及光纖預制棒及特種光纖產能擴張。
市場擔憂,亨通光電及其他同業、新進入者陸續擴產,可能令行業在2027年前後出現供應過剩,令盈利見頂,拖累光纖股股價。
瑞銀發表長飛光纖報告,予「買入」評級,並上調盈利預測,將長飛光纖H股2026至2028年凈利潤預測調116%-158%,遠超過市場一致預期7%-19%。認為市場對行業產能過剩的憂慮過高。該行稱,AI數據中心對高端光纖的結構性需求將支撐價格高位運行,且核心設備瓶頸將延緩新產能投放。
瑞銀發布報告,予「買入」評級,並上調盈利預測,目標價由290元上調至330元,預期AI數據中心需求將支持高端光纖市場,供應偏緊情況或延續至2027至2028年。
估值方面,瑞銀稱,中國光纖股今年以來仍升約170%,但較6月高位已回落37%。板塊未來12個月市盈率由高位約40至50倍降至約23倍,較歷史平均僅高約0.2個標準差。相比之下,康寧及普睿司曼等海外同業的估值仍高於歷史平均約1個標準差。