從事產銷動物飼料添加劑等產品的利特米(01936),剛落實派特別息每股0.29元,早市初段股價再現異動,一度飆9%。
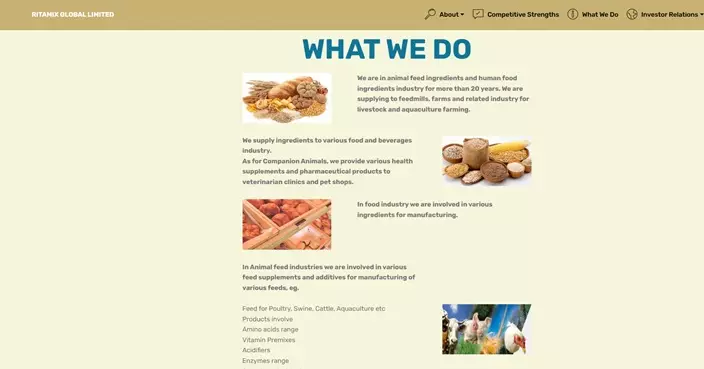
利特米官網
該股初段曾衝上2.58元,升9.09%;截至上午約9時54分,升幅已收窄至僅0.21%,報2.37元。
利特米是扎根於馬來西亞的公司,主要從事分銷動物飼料添加劑及較少的人類食品配料產品,以及生產動物飼料添加劑預混料業務。
該公司在港上市的股份價格上落與交投原本淡靜,但在9月底宣布控股權將易手並擬派特別息後,股份復牌便大幅波動。
儘管該公司在9月底時的公告已顯示,在公司控股權易手後按例向其他股東提出的全面收購每股作價僅0.617元,擬派特別息每股料為0.29元,遠低於當時股價,但該股在9月28日復牌當日仍炒高1.16倍,升至1.88元,其後數日持續波動,單日波幅動輒達雙位數。
法國10年期國債收益率本周一度升穿5%,創下2002年以來新高,已高於意大利、西班牙等昔日歐債危機重災區,顯示市場對法國財政可持續性的定價已出現結構性轉變。
年初至今,法國10 年期國債息率上升超過100 點子。
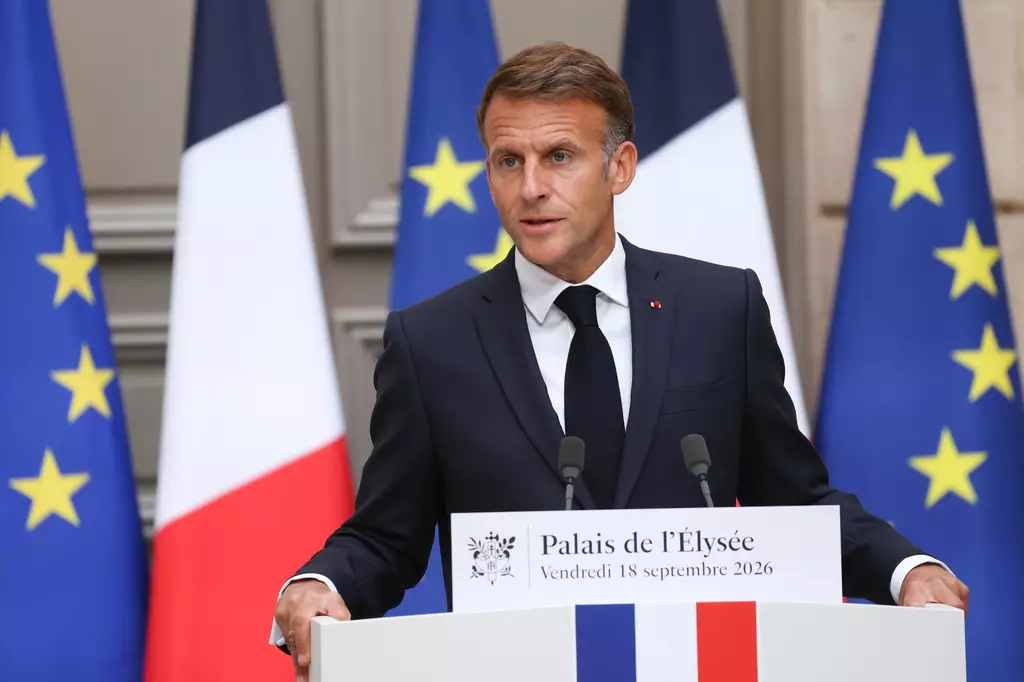
法國總統馬克龍。AP圖片
政府債務佔GDP比重近116%
法國政府目前背負超過3.4萬億歐元的公共債務,佔國內生產總值比重達到115.6%,遠高於歐盟60%的參考線。 2025年財政赤字預計為5.1%,雖然較2024年的5.8%有所收窄,但仍大幅高於歐盟要求的3%上限。
更令投資者警惕的是,法國政府支付的債務利息在2025年已達520億歐元,規模正在迅速逼近教育或國防開支,直接擠壓其他政策空間。當利息支出本身成為預算中的大項,財政整頓的難度便呈幾何級數上升。
國際貨幣基金組織總裁格奧爾基耶娃本周新加坡一場活動中直言,法國必須控制財政、約束借債。 她指出,法國困境來自兩個方向:一方面,連續應對疫情、能源危機等衝擊的過程中,政府不斷舉債,推高債務基數;另一方面,分裂的政治格局讓財政部難以制定清晰、可信的緊縮路徑。
支出削減計劃難在國會通過
法國政府正試圖推動涉及540億歐元的支出削減計劃,目標是2027年將赤字降至國內生產總值的5%以下,但這項預算草案需要在立場嚴重分裂的國民議會中爭取足夠支持,而2027年總統選舉的臨近,壓縮了各黨派妥協的空間。
與此同時,街頭抗議活動進入第三週,部分地區的示威已經演變為暴力衝突。 全國約400所學校被迫關閉,多座城市報告校舍被縱火或破壞。 這場最初針對師資短缺和校舍破舊的運動,如今被法國政府定性為部分受到極左政黨影響的「城市暴力」。 抗議的時機對財政整頓極為不利,因為它直接削弱了政府在公共支出削減問題上的政治資本,令任何緊縮方案更易被解讀為「對民生開刀」,進而加劇社會對立。
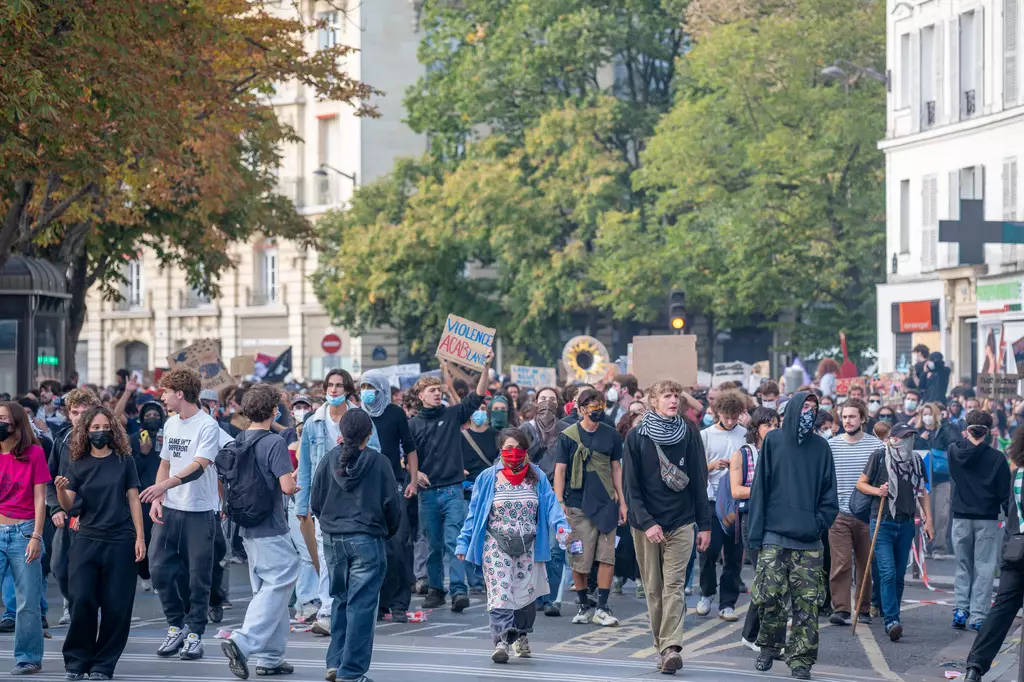
法國政府削減教育資源引發的全國學生抗議行動進一步升溫。AP圖片
格奧爾基耶娃承認,在這樣的背景下推進財政調整「會很艱難,毫無疑問」。 她提到一個更深層的變化:新冠疫情以來,民眾已經習慣政府在每次衝擊時迅速出手救助,但當債務和利息負擔持續上升,這種模式本身就變得不可持續。 債券市場正在對基本面的變化作出反應,通脹上升、利率走高、政府債務處於高位,都讓投資者更加關注公共財政的可持續性。 IMF敦促各國政府向市場發出控制借債的明確信號,否則收益率可能進一步攀升。
法國債市令人聯想到歐債危機?
當被問及法國債市當前的壓力是否讓人聯想到上一輪歐元區主權債務危機時,格奧爾基耶娃表示,歐洲如今擁有更成熟的應對體系。 她指出,法國經濟仍在增長,並非陷入衰退;歐洲中央銀行具備較強的應對能力;歐洲也已建立其他工具,以防範金融穩定風險。 這些條件為當前局勢提供了緩沖,降低系统性危機爆發的概率。 不過,她隨即重申,這並不意味著法國可以推遲財政整頓。
資料圖片
法國國債收益率超越意大利,反映的是市場對兩個國家財政紀律的重新評估,而不是對歐元區整體穩定性的否定。
若政府無法在2027年前展現清晰的整頓路徑,法國或將面臨「高息—高息支出—更高赤字」的惡性循環,進一步侵蝕其核心國債地位,甚至成為歐元區下一輪財政壓力的震中。
AP資料圖片