瀾起科技(06809)盈喜,預期截至9月30日止第三季度盈利12億至13億元(人民幣.下同),升153.6%至174.7倍,預計扣除非經常性損益的盈利9.5億至10.5億元,增長152.6%至179.2%。
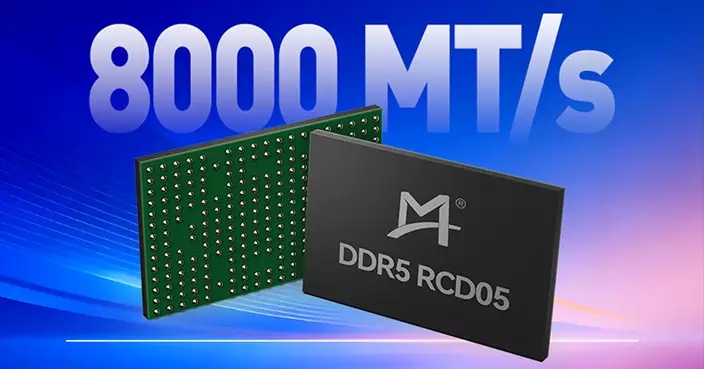
圖片來源:瀾起科技官網
集團指,預期第三季度營業收入約20.79億元,增長約46%,因今年以來,隨著AI推理及Agent應用快速發展,服務器CPU需求持續增長,並進一步帶動內存模組及內存互連芯片整體需求量上行。
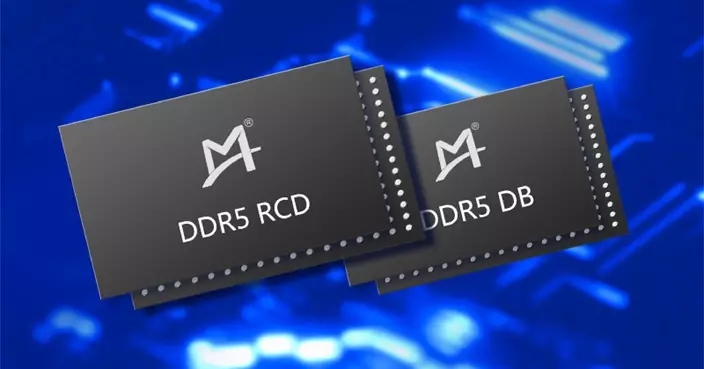
第三季度,DDR5內存接口及模組配套芯片出貨量大幅增長,DDR5第三、第四、第五子代RCD芯片出貨佔比進一步提升。
在第三季度,預計互連類芯片產品線銷售收入約20.47億元,增長約49.3%,預計今年第四季度相關產品需求將進一步提升;預計第三季度互連類芯片產品線毛利率為68.0%至68.5%,按年增加2.31至2.81個百分點,按季增加0.57至1.07個百分點。
瀾起科技(06809)今早A、H股同步高開高走,主要受惠於昨晚發布的第三季盈喜,加上AI算力產業鏈景氣持續向上,同屬半導體及存儲概念的兆易創新(03986)、江波龍(09976)、中芯(00981)及華虹宏力(01347)也造好。
瀾起科技官網
瀾起科技A股高開後迅速抽升,H股升幅更一度擴大至10%,成為半導體及存儲概念股中的焦點。
瀾起科技A股今早高開於174.42元人民幣,其後快速向上,現升6.18%,報179.73元,反映資金參與度明顯增加。H股表現更強,盈喜後高開逾5%,報213.2港元,其後隨著港股存儲概念板塊整體造好,H股升幅進一步擴大至10.35%,報224元。
業績預增是核心催化
公司公布,預計2026年第三季歸母淨利潤為12億至13億元人民幣,按年增長153.6%至174.7%;扣非淨利潤為9.5億至10.5億元,按年增長152.6%至179.2%。收入方面,第三季預計約20.79億元人民幣,按年增長46%,按季增長10.9%。公司同時預計,第四季相關產品需求將進一步提升,為市場提供較明確的盈利能見度。
業績急增的關鍵,在於DDR5滲透率上升,配合AI算力需求持續擴張。公司指出,隨著AI推理及Agent應用快速發展,伺服器CPU需求持續增長,帶動內存模組及內存互連芯片需求向上。瀾起作為行業龍頭,DDR5內存接口及模組配套芯片出貨量大幅增加,DDR5第三、第四及第五子代RCD芯片出貨佔比亦進一步提升。互連類芯片產品線毛利率達68.0%至68.5%,按年提升逾2個百分點,呈現量價齊升格局。
AI景氣提供支持
宏觀層面,AI算力產業鏈的樂觀預期亦為股價帶來支持。半導體板塊亦受花旗報告帶動,該行預期SK海力士第三季經營溢利按季上升34%,主要由AI推理需求強勁帶動,DRAM平均售價按季上升28%,增強市場對存儲芯片周期上行的信心。
此外,TrendForce預計第四季DRAM合約價按季再升約20%,存儲供應緊張格局延續,進一步強化瀾起作為內存互連芯片龍頭的受惠邏輯。