Omdia最新研究顯示,中東(不包括土耳其)智能手機出貨量在2026年第三季按年下跌29%,至1070萬部。零件成本上升、入門級設備供應有限以及零售需求疲弱,均導致出貨量下跌。夏季旅遊期間的季節性疲軟、地緣政治不明朗以及渠道補貨審慎,進一步加劇壓力。隨著價格持續上漲,供應商專注於庫存管理,並選擇性地分配支援,尤其是在低價智能手機市場。
這次跌勢在區內並不平均。沙特阿拉伯出貨量下跌29%,阿聯酋則下跌12%。零售商報告指,儘管有開學促銷及國慶優惠,但延長的夏季旅遊季節期間,到店人次減少。伊拉克出貨量按年大跌58%,創2023年第一季以來最低季度水平。貨幣壓力、政治及經濟不穩,加上智能手機價格上漲,令這個對價格敏感的市場中,設備負擔能力下降。區內其他地方,宏觀經濟挑戰亦增加了供應商的營運壓力。
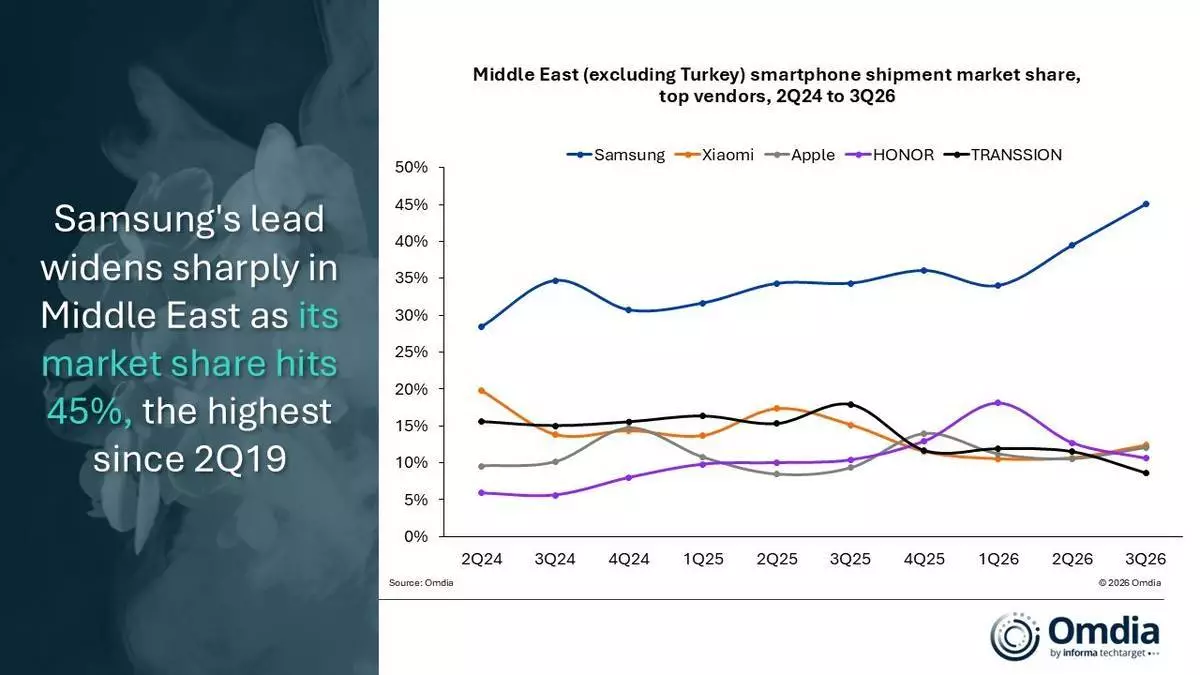
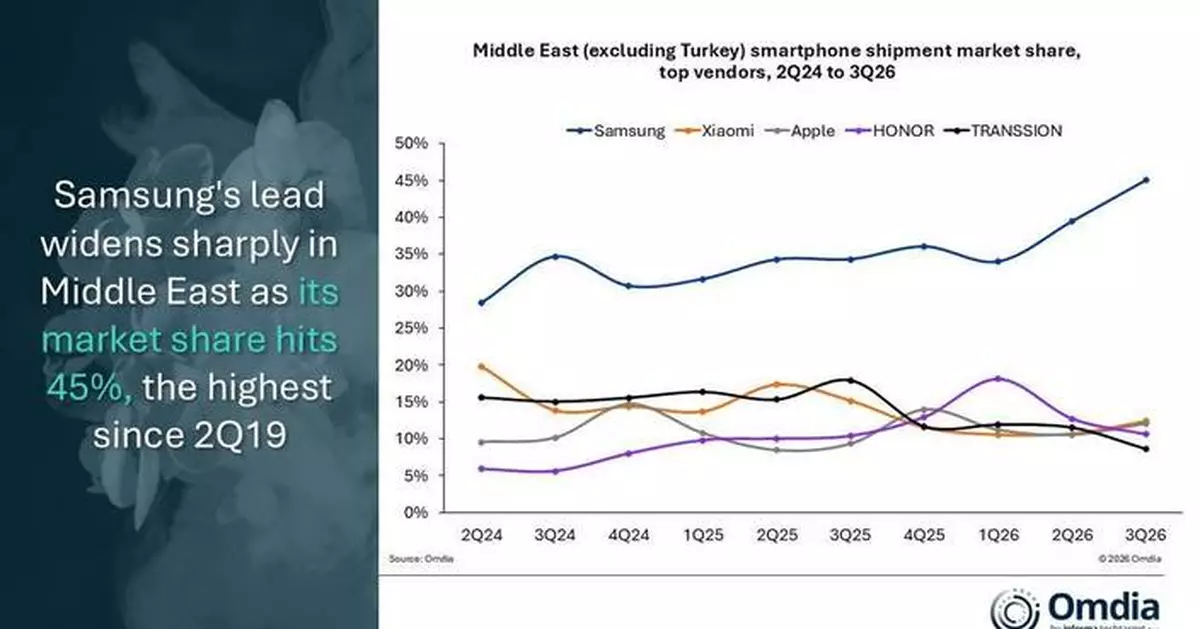
中東(不包括土耳其)智能手機出貨量市場佔有率,主要供應商,2024年第二季至2026年第三季 AP圖片
Omdia首席分析師Manish Pravinkumar表示:「中東智能手機市場正變得更昂貴,儘管這不一定反映消費者偏好轉向高端設備。」他指出,隨著零件成本上升壓縮入門級產品的利潤,供應商正縮減低價型號,並優先考慮高利潤設備。這導致200美元以下產品出貨量收縮56%,而400至599美元產品出貨量則擴大65%,將區內平均售價推至創紀錄的511美元。他形容,可用設備組合的變化導致價格上漲,許多對價格敏感的買家因可負擔的選擇減少而延長更換週期。
展望未來,區內市場預計將呈現不同走勢。沙特阿拉伯的供應商可能更依賴融資及更嚴格的庫存管理,以維持換機需求。阿聯酋預計將保持相對韌性,受高端智能手機需求、以舊換新計劃及其成熟的零售生態系統支持。伊拉克面臨更長時間的調整,消費者更換設備的頻率降低,對購買更具選擇性,而供應商則精簡其入門級產品組合。這些差異可能會持續存在,因為供應商會根據當地負擔能力狀況調整策略。
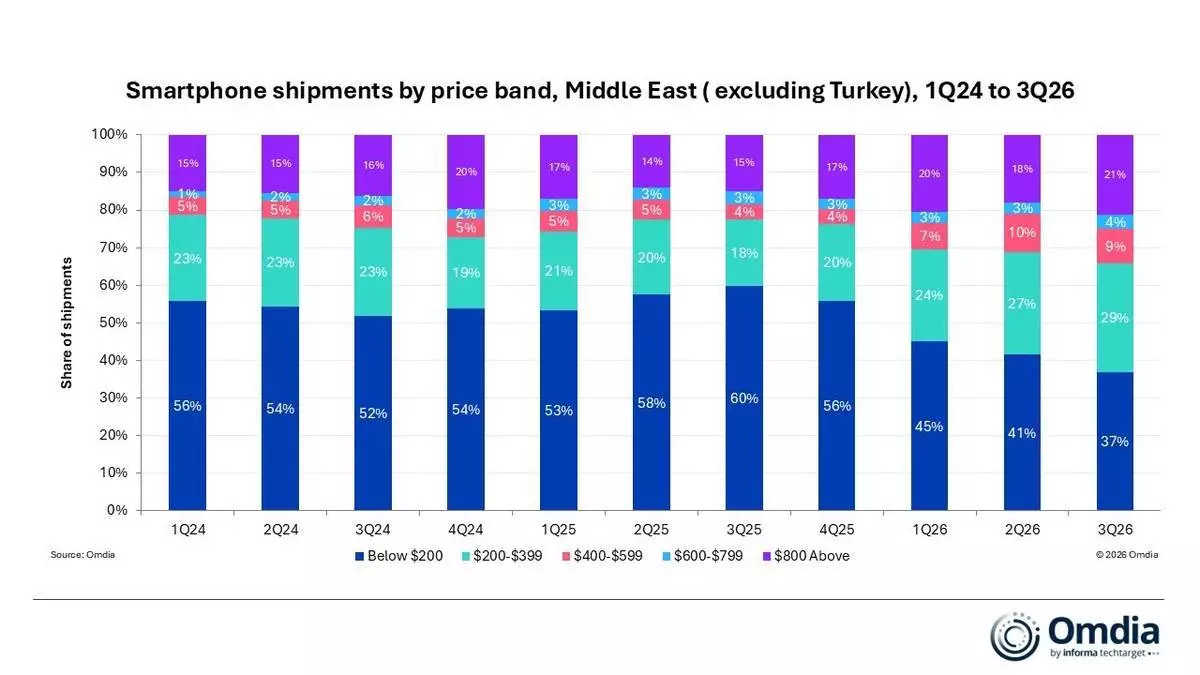
中東(不包括土耳其)智能手機按價格區間劃分出貨量,2024年第一季至2026年第三季 AP圖片
Pravinkumar總結指:「經歷充滿挑戰的2026年後,中東智能手機市場預計在2027年錄得單位數跌幅。」他續稱,由於地緣政治不明朗及零件成本上升影響購買決策,消費者對消費變得更為審慎。融資方案及以舊換新價值,在升級決策中扮演更重要角色,與品牌偏好並存。短期而言,供應商及零售商預計將專注於精簡庫存、更嚴格的營運資金管理及選擇性推出型號,以在零件成本高企下保護盈利能力。長遠而言,供應商預計將更重視可持續回報、精簡營運及營銷開支,並加強渠道支援及合作夥伴關係。
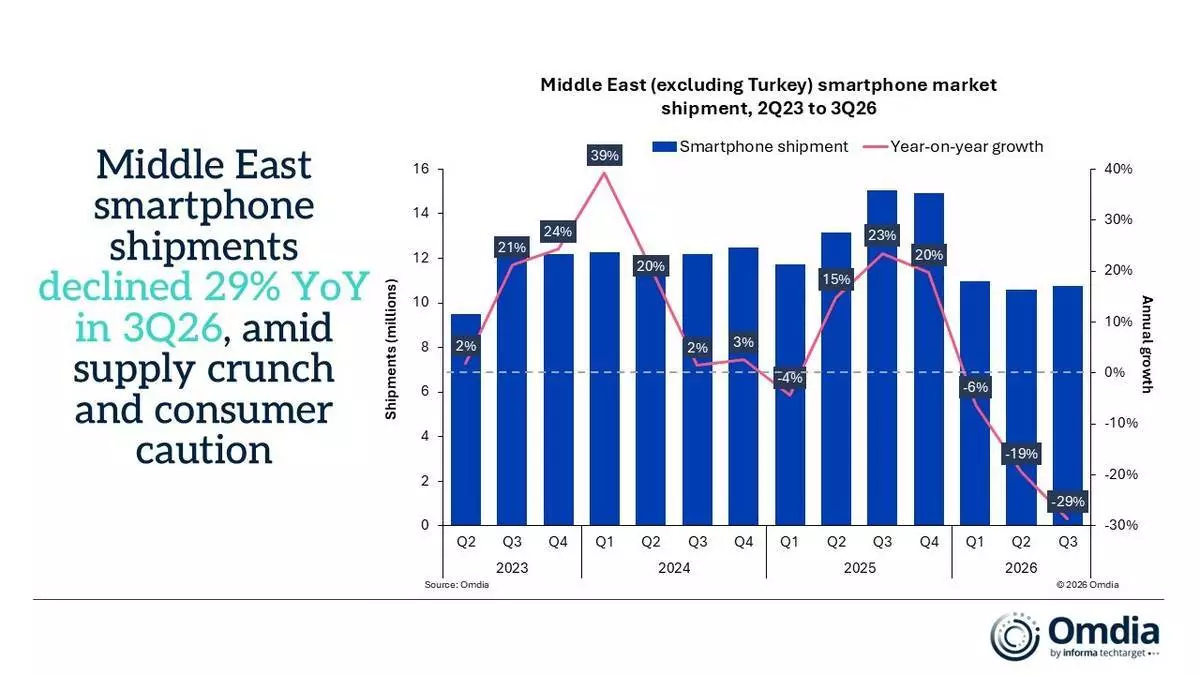
中東(不包括土耳其)智能手機市場出貨量,2023年第二季至2026年第三季 AP圖片
(美聯社)