富瑞發表最新研報指出,莎莎國際(00178)2027財年上半財年業績勝預期,純利表現較早前發出的盈喜公告高出13%。該行上調其2027至2029財年盈利預測29%至34%,並將目標價由1.4港元調高29%至1.81港元,重申「買入」評級,繼續視其為香港零售板塊首選。

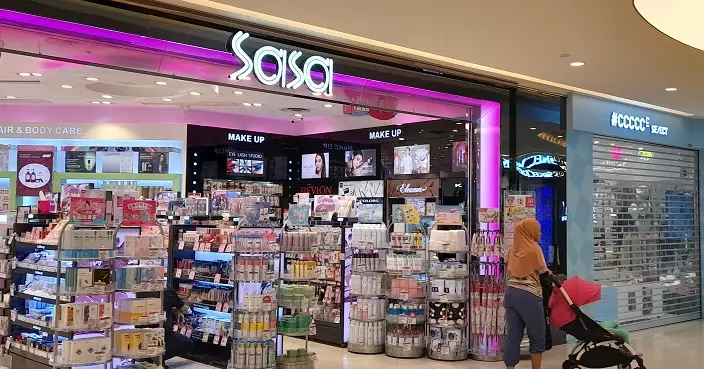
莎莎門店
期內,集團宣派中期息每股0.04港元,按年激增248%,派息比率維持在72.7%的高水平;截至期末,公司手頭淨現金達4.56億港元。
富瑞分析指,受惠於人民幣匯率走強刺激訪港內地旅客消費,配合管理層積極透過社交平台進行產品推廣,成功將內地客轉化率由5%倍增至10%。該行預期,由於去年12月比較基數偏低,集團第四季整體銷售將延續強勁增長步伐。