維他奶(00345)國際表示已安排新團隊到位,並將繼續加大力度拓展中國內地市場,同時推進澳洲業務重組,聚焦盈利能力較高的常溫產品。
公司預期,價格競爭加劇、油價高企及澳洲重組將對下半年盈利能力構成顯著負面影響。
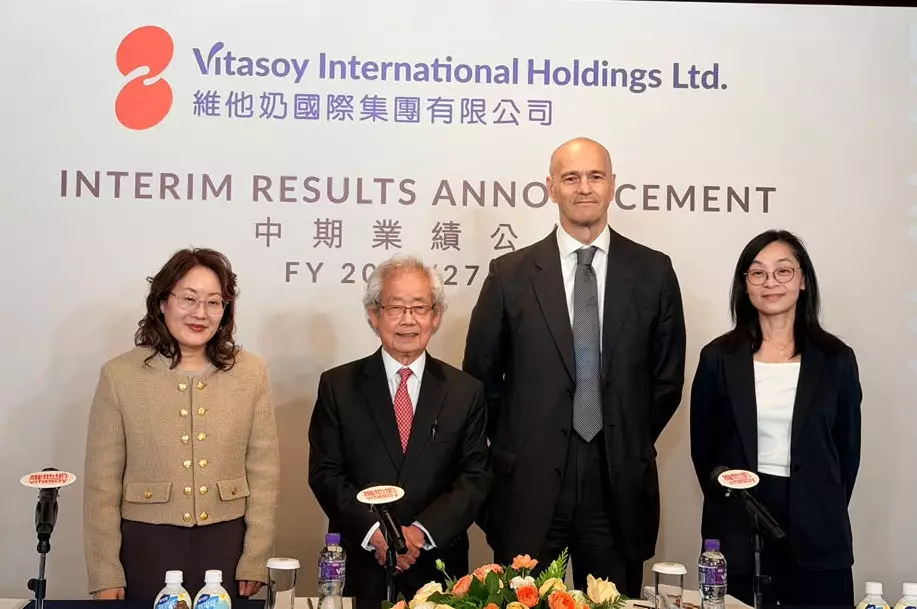
左起執行副主席羅其美、執行主席羅友禮、行政總裁陸博濤、首席財務總監吳茵虹
維他奶國際公布截至9月30日半年中期業績,公司股權持有人應佔溢利1.85億元,按年升8%,撇除匯率影響升3%;每股基本盈利18.2港仙,按年升12%。董事會宣派中期股息每股普通股4.0港仙,與去年相同。
期內收入33.37億元,按年升3%,撇除匯率影響則跌1%;毛利17.33億元,升5%;毛利率由去年同期51.1%升至51.9%,主要受惠有利外匯匯率變動、有效原材料成本管理及營運效率改善。經營溢利2.63億元,升7%;EBITDA 4.78億元,與去年持平,撇除匯率影響則跌4%。
中國內地以當地貨幣計算收入輕微下跌,經營利潤率擴大至13%。展望下半年,集團表示將拓展全渠道帶動收入增長,同時改善經銷商主導的傳統零售渠道。惟價格競爭加劇及商業成本壓力上升,將進一步對經營溢利構成壓力。
香港市場保持領先,出口業務表現強勁,惟被澳門疲弱需求所抵銷。行政總裁陸博濤指出,澳門市場匯聚更多內地品牌,部分品牌在定價及促銷上更具競爭力,同時亦有香港品牌及其他亞洲進口產品,競爭環境相當激烈。集團於一年前進行組織調整,現已有新團隊到位,已逐步改善表現。相比之下,香港本地品牌相當強勢,消費者忠誠度較高,雖然內地品牌亦有進入,但本地品牌的韌性更強。
執行主席羅友禮亦表示,展望下半年,集團將透過產品創新及加強與消費者互動,鞏固市場領導地位,並改善澳門業務表現,但零售環境疲弱,加上油價上升及促銷費用增加,令經營溢利受壓。
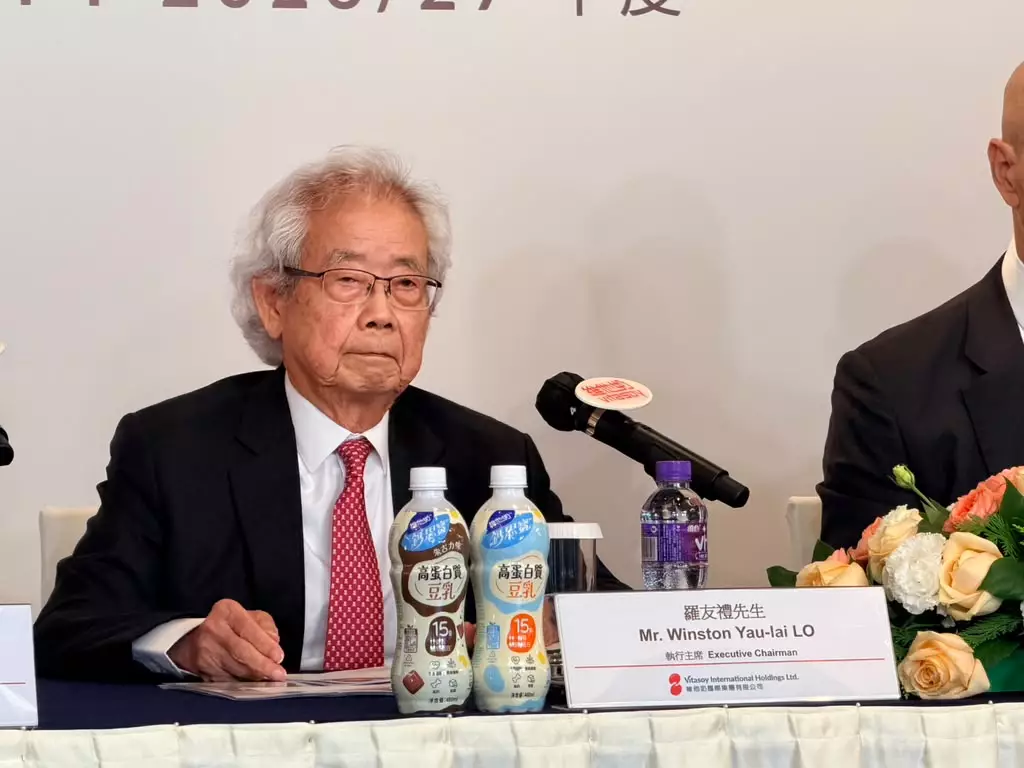
維他奶執行主席羅友禮
集團表示,澳洲及新西蘭植物奶市場已趨成熟,價格競爭加劇加上油價上升,導致以澳幣計算的銷售額下降,經營虧損亦有所擴大。行政總裁陸博濤解釋,常溫一公升較長保質期的植物基業務一直是盈利業務。集團過去曾將植物基產品推廣至新品類,例如乳酪等,但在當前經濟環境下,部分品類並非可持續的業務模式。剔除這些部分後,剩餘的常溫業務歷史上相當盈利,並具備進一步增長潛力,涵蓋大豆、杏仁及燕麥等產品。集團可將當中累積的經驗及技術平台應用至其他地區,例如目前增長強勁的菲律賓業務,正是透過重新應用澳洲開發的優質技術而受惠。
澳洲業務重組撥備約500萬至600萬澳元
展望下半年,澳洲方面將退出冷藏飲品及乳酪產品業務,雖對盈利帶來短期一次性影響,但正進行業務重組,以擴大盈利能力較高的常溫業務規模。首席財務總監吳茵虹指,澳洲業務重組於11月作出,上半年業績並未包含任何相關撥備,預算約為500萬至600萬澳元,屬一次性短期影響。
至於新加坡,豆腐及飲品需求強勁,帶動收入按當地貨幣計算上升9%,經營盈利能力亦有提升。