Skip to Content Facebook Feature Image

定按選用比例突破兩成半 新造按息水平持續回落

博客文章

定按選用比例突破兩成半 新造按息水平持續回落
博客文章

博客文章

定按選用比例突破兩成半 新造按息水平持續回落

2026年08月07日 12:06 最後更新:12:06

美聯儲議息會議宣布基準利率維持在3.5厘至3.75厘區間。美國六月非農新增職位僅錄得5.7萬,遠低於市場預期的11萬;同時通脹亦顯著回落,消費者物價指數(CPI)按年增長3.5%,核心CPI則按年增長2.6%,兩者升幅均低於市場預期,因而削弱了加息的迫切性。但需注意,新任聯儲局主席仍堅持2%的長期通脹目標,加上近期地緣政治局勢再度升溫,若未來通脹數據再度飆升,聯儲局年內不排除仍有機會啟動一次「防禦性」加息。因此,後續須密切關注通脹數據的走勢。

香港方面,本港銀行跟隨宣布最優惠利率維持不變。近月一個月銀行同業拆息(HIBOR)一直徘徊在約兩厘半左右。以現時一般新造H按計劃為H+1.3%及封頂息率3.25厘計算,HIBOR需跌破1.95厘以下,H按實際按息及每月供樓開支才可進一步下降。然而,美國利率難以回落,甚至有上升的可能,加上本港銀行體系總結餘維持約540億港元,預計HIBOR短期內將大致維持在2厘至3厘區間,H按業主短期內仍需以封頂息率供樓。

有意置業的人士若希望即時慳息,不妨考慮選用三間大型銀行推出的2.73厘定息按揭計劃,該計劃息率較H按計劃低52點子,變相讓買家提早減息。事實上,目前選用定息按揭的客戶比例已突破兩成半,三間銀行均將其定按計劃的申請期限延長至今年8月31日,個別銀行針對指定物業更可延長至9月30日。在拆息短期內未有大幅回落空間的情況下,料選用定按的客戶將持續增加,相關比例甚至有機會挑戰三成大關。

新造按揭息率因定按客戶增加而出現微調趨勢。根據經絡按揭轉介研究部最新數據顯示,六月份的經絡按揭息率指數(MMI),即反映普遍按揭新客戶一般可做到的實際按息水平,最新報3.17厘,按月回落2點子,連跌2個月,創11個月新低。選用定息按揭計劃的客戶將持續增加,MMI亦有機會持續回落。

總括而言,美國利率及貨幣政策走向仍存在不確定因素,建議供樓人士須有長遠穩健的財務計劃。至於有意入市的準買家,入市前應密切留意利率走勢,申請按揭時切忌「借到盡」,預留充足資金,並根據個人實際財務能力,選擇合適且可負擔的物業。

更多經絡按揭轉介資訊


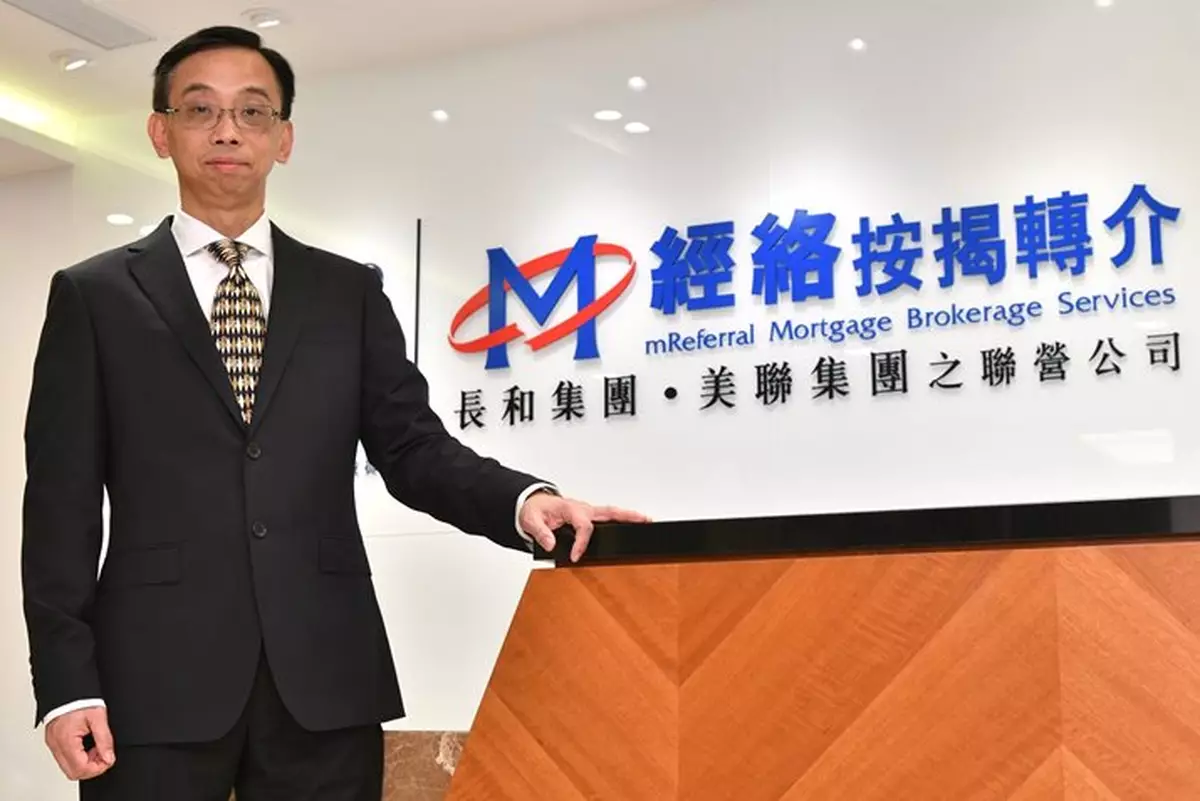
經絡按揭轉介首席副總裁曹德明

** 博客文章文責自負,不代表本公司立場 **
往下看更多文章

下半年樓按市場前瞻


上回筆者回顧上半年的樓按市況,展望下半年,筆者將作出以下預測。

料美聯儲第三季按兵不動 香港最優惠利率維持不變

近期美國通脹有所放緩,六月份美國消費者物價指數按月轉跌0.4%。新任聯儲局主席早前重申堅持2%的長期通脹目標,預計聯儲局第三季將按兵不動,並將觀察期至少延長至十月份。若未來通脹數據再度急劇飆升,聯儲局不排除有機會啟動一次「防禦性」加息,因此後續須密切注視通脹數據的走勢。香港方面,若美聯儲繼續按兵不動,香港銀行最優惠利率(P)亦將維持不變,預計一個月HIBOR將持續在2厘至3厘之間反覆徘徊,即新造H按實際息率普遍維持在3.25厘水平。

料全年樓花按揭按年持平 現樓按揭增約兩成及挑戰四年新高

受惠於早年政府放寬樓花按揭成數,根據經絡按揭轉介研究部的內部統計,上半年首次推售的新盤樓花中,大部分買家傾向採用即供付款方式,相關數字將於下半年陸續反映於樓花按揭登記,預計下半年樓花按揭宗數有機會追落後,全年樓花按揭登記宗數達至約6,500宗,即與去年相若。現樓按揭方面,預計下半年二手市場將繼續保持平穩,料全年現樓按揭登記可達至約78,000宗,較去年增加約兩成,挑戰近四年的全年新高。

料全年新取用住宅按揭宗數增約兩成 挑戰四年新高

預計下半年樓市將維持「量價齊穩」的格局,銀行對住宅按揭業務將持續積極,不排除根據自身條件及公司策略,繼續調整按揭相關優惠,以爭取全年按揭業務。預計下半年住宅按揭市場將穩步上升,全年新取用住宅按揭宗數可達約58,000宗,較去年增加約兩成,挑戰近四年來的全年新高。

料全年新取用按揭保險宗數跌約一成半

受政府放寬按揭成數的影響,透過非按保借盡七成按揭的申請個案顯著增加,預計借盡七成按揭的佔比將持續維持高位。隨著按揭保險需求減少,預料未來按保宗數將在低位徘徊,預計全年新取用按保宗數約6,000宗,較去年全年減少約一成半,即近十一年來的全年新低。

更多經絡按揭轉介資訊