

香港5年規劃中的金融舉措,有關黃金的佈局,吸引內地媒體注意,形容為人民幣國際化的下一站——由香港爭奪黃金的人民幣定價權。
在香港首份5年規劃中明確提出,要以黃金為切入點,構建大宗商品交易生態圈,增加人民幣定價產品,並加強與上海黃金交易所、上海期貨交易所合作。
相關的基礎設施建設也排上日程,香港黃金中央清算及結算系統計劃在2027年第一季啟用;港交所今年將公佈新的人民幣計價實物交收的黃金期貨合約細節;香港之前已提出,要在3年內將黃金倉儲能力提升至2000噸以上。
特首官李家超劃龍點晴,指出要:「探討人民幣計算黃金大宗商品市場。」
這一切都關乎以人民幣為大宗商品定價,但外界並不明白,如果想擴大人民幣在全球大宗商品的定價權,為何香港不是首先做石油、銅或鐵礦,而是做以人民計價的黃金呢?
內地媒體非常關注黃金人民幣定價權的消息。
内媒點出關鍵,指黃金是最容易實現金融化定價的大宗商品。因為石油、銅或鐵礦背後都涉及複雜的實體貿易體系,它們都是實際的工業用品,要讓人民幣成為這些商品的主要定價貨幣,不但要有一個期貨市場,還需要主要的生產國、貿易商和買家都願意改變長期以美元報價、融資和結算的習慣。中國是這些商品的主要用家,但不是主要的生產國,也不是最主要的貿易商,要改變他人以美元計價的習慣十分困難。
但黃金不同,它雖然是商品,但不是工業化產品,反而更似一個金融產品,既是金融資產,更是央行的主要儲備資產。它不是服務於工業消費,而是服務於資產配置和儲備管理。所以要打造一個新的人民幣計價黃金交易金融中心,只要搭建好交易平台,做好清算和融資服務,並且有足夠的實物儲存倉庫,就能夠吸引到國際資金入場。
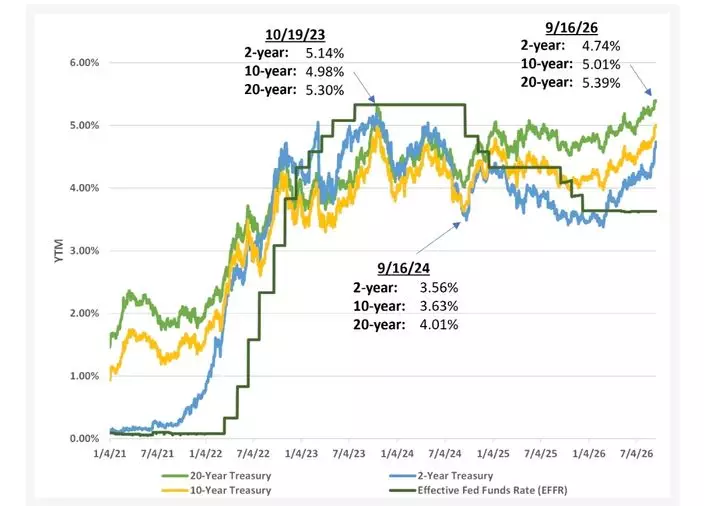
美元作為央行儲備資產的弱化,更加提供前所未有的機遇。過去全球央行主要以美國國債為核心資產,但隨著美國大量發行債券,國債總量超過40萬億美元,10年期美債債息近日升到5厘以上,意味著債價不斷下跌。美債作為一種最主要儲備資產,正慢慢失去了「無風險資產」的屬性,變成一種有風險的資產,本已令央行有分散投資的需求。
美國濫用制裁,令情況進一步惡化。在2022年俄烏戰爭開打後,美西方將俄羅斯的3000至3500億美元資產凍結,更加令多國央行充滿戒心,減持美元資產、增持黃金,成為央行的出路。
據世界黃金協會的數據顯示,過去4年全球央行平均每年增持1000噸黃金,明顯高於之前10年的每年增持500噸黃金之數。據2026年最新的調查顯示,89%的央行儲備管理者預期未來一年全球央行黃金儲備仍然會增加。黃金需求旺盛,正好讓人民幣進入全球黃金定價中的一個罕有機會,讓投資者有另一個選擇,可以用人民幣計價買黃金。
人民幣計價黃金市場也不是從零開始,在內地已慢慢成型。中國擁有龐大的黃金消費、交易和儲備需求,上海黃金交易所已經形成相當規模的在岸市場,但在岸市場的缺憾是有外匯管制,資金不能自由進出。中國需要的是一個以人民幣計價的離岸市場。如果過去在國際關係良好的年代,這個人民幣計價黃金市場設在紐約、倫敦或瑞士都無所謂,但現在國家真正有需要,將它設在比較可靠的香港。
香港有先天條件,因為本地已經是全球最大的離岸人民幣資金池之一。下一步要補足所有相關的基建設施,包括黃金的中央清算、倉儲、精煉、保險和融資,以及和上海的在岸黃金市場互聯互通,形成一個連接上海黃金市場和全球資金的離岸樞紐。
而這個離岸樞紐不能夠缺少黃金實物交收安排。近日多國央行、包括美國盟友,都用形形式式的理由,將實體黃金儲備從紐約運走,背後都是害怕了美國的制裁手段。香港就是要做紐約、倫敦和瑞士之外的一個實物黃金的儲存交易中心。
講到這裡,大家都可能還不明白,為甚麼要用人民幣為黃金定價?這樣和人民幣的國際化有何關係?
大家試想一下,中國一直推動和貿易夥伴以本幣交易,脫離美元結算,減少對美元的依賴。而對中國有貿易盈餘的國家如巴西,她們不斷擴大和中國本幣交易之後,手上慢慢就會累積大量的人民幣。例如巴西去年對中國貿易就有等值448億美元的盈餘,隨著本幣交易比例上升,巴西持有人民幣會越來越多。這些人民幣當然可以投資人民幣債券,或以人民幣計價的股票,但是這些資產體量相對有限。
如果香港快速將人民幣計價黃金交易中心搭建起來,這些擁有大量人民幣資產的國家,就可以來香港購買用人民幣計價黃金,儲存在香港作為他們外匯儲備的一部分,增加人民幣計價的投資産品,有助外國接納和中國作本幣交易。
香港發展以人民幣計價黃金市場,爭奪黃金的國際定價權,正正是國家所需、香港所長,在未來大有發展空間。從人民幣逐步國際化的角度,其長線升值可期。
盧永雄