

放眼全球主要國家,2026年的戰鬥機領域呈現出截然不同的圖景。以美、法為代表的傳統航空強國,紛紛推行老舊機型改進、重啟老機採購的「復古風」,新一代戰鬥機的研發要麼仍停留在方案階段,要麼仍需數年方能面世。與之相對,中國空軍一邊在五代機規模化量產上一路推進,一邊在新一代戰鬥機研發上穩步保持節奏。
先看美國。美國空軍除了繼續擴大F-15EX訂單,將2026財政年度的計劃採購量由98架提高至129架並專門撥付30億美元(約234億港元)之外,還在考慮重新採購F-16,選型是基於出口型F-16V打造的F-16G。美國空軍上一次採購F-16,已是二十多年前的事。
點擊看圖輯
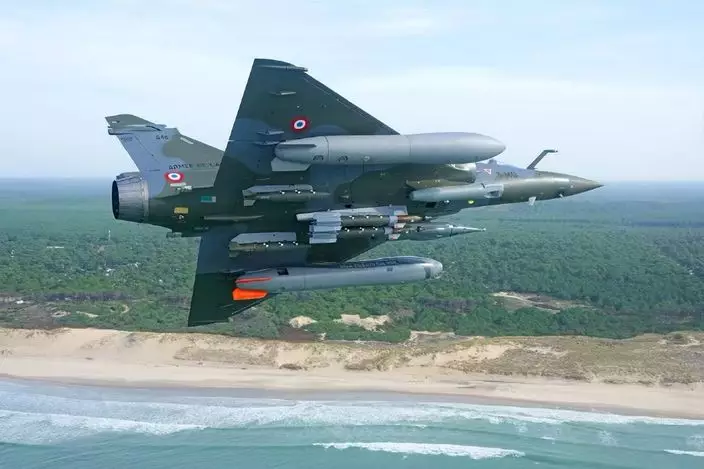
法國空軍持續升級幻影2000D等現役機型以維持基本作戰能力。
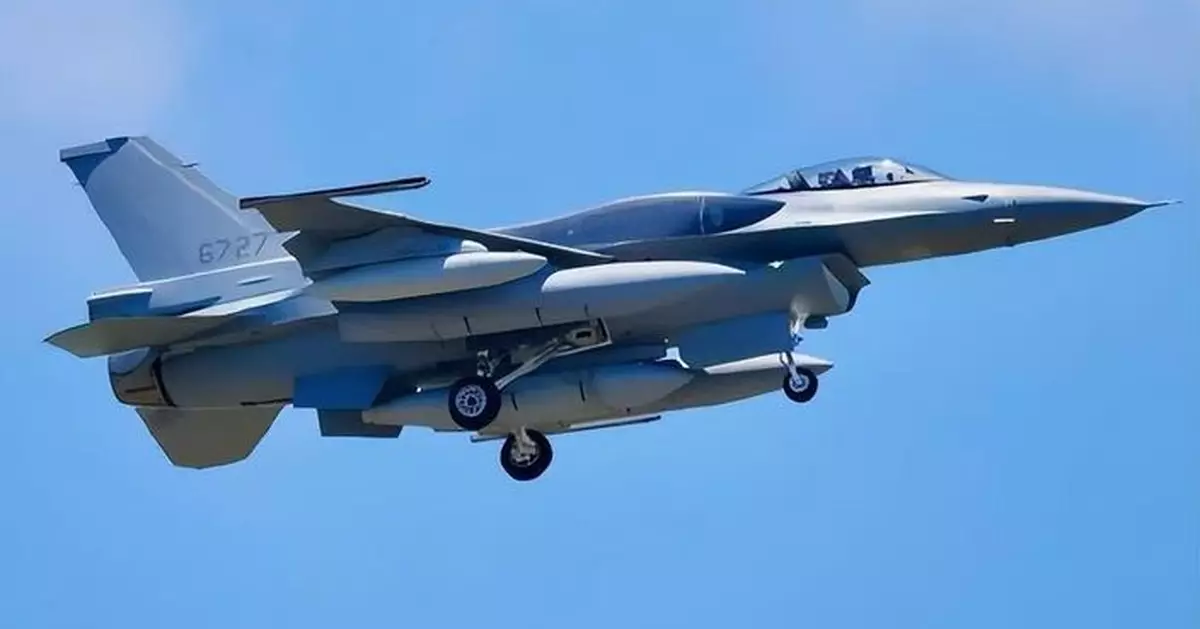
F-16戰鬥機再度成為美軍應對換裝空窗期與退役壓力的考慮選項。
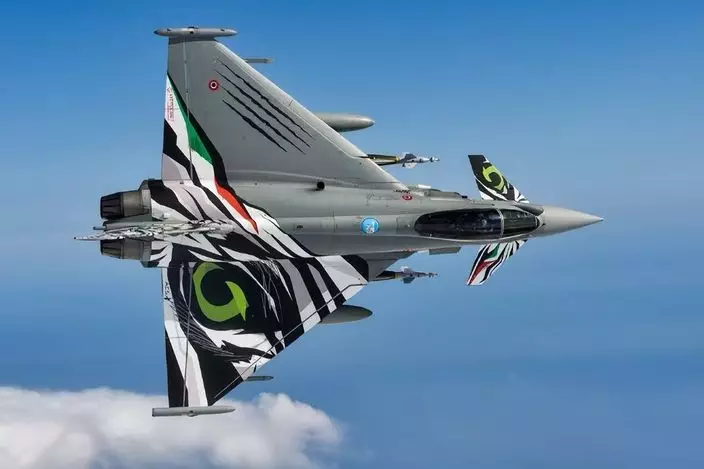
颱風戰鬥機在多國聯合改進過程中面臨進度推遲與協調困境。
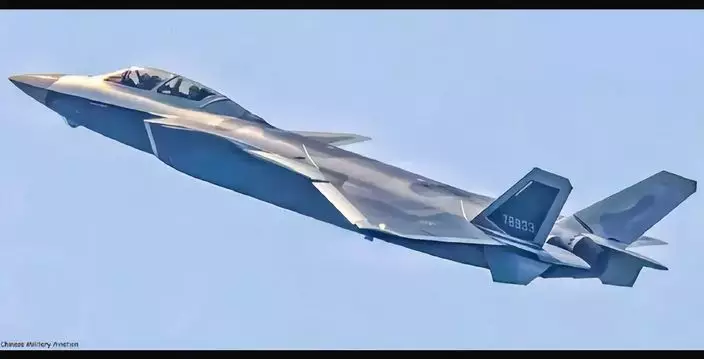
殲-20等新一代隱身戰機規模化量產助推中國空軍全面換裝。
法國的做法亦大致相同。達索公司一邊推進幻影2000D的中期升級,期望讓這款服役接近40年的老機型再服役10年;另一邊則推進陣風F5標準,計劃將陣風的服役週期延展至2060年前後。
法國空軍持續升級幻影2000D等現役機型以維持基本作戰能力。
美國會在停止採購二十多年後考慮重新購買F-16,此舉本身便反映出深層困境。F-35交付與升級受阻,下一代主力機型F-47遙遙無期,F-15和F-16又面臨批量退役,美軍在缺乏即時替代方案下只得作出妥協。
美軍目前面臨的局面是新機交付遲緩,而現役F-15C/D、F-16C/D大量超期服役,面臨日益沉重的退役壓力。作為下一代主力戰鬥機的F-47,在發動機、成本、工業產能及體系集成等方面屢屢遇阻。其自適應變循環發動機研發進度嚴重延期,原定2027年完成研發,現已推遲至2030年後,原型機首飛預料只能採用過渡型發動機,暫時無法兌現六代機的設計指標。成本壓力同樣突出,美國國會預算辦公室測算,單機預估造價可達2.5億至3億美元(約19.5億至23.4億港元),約為F-35單價三倍,若採購185架,總耗資預估達到550億美元(約4,290億港元)。當前美軍尚有B-21隱形轟炸機、「哨兵」洲際導彈等多個重大國防項目爭奪經費,F-47能否獲得穩定資金支持,仍屬未知數。
F-16戰鬥機再度成為美軍應對換裝空窗期與退役壓力的考慮選項。
美國空軍現役主力戰機的換裝阻滯,總體上是承包商進度延誤、通貨膨脹與供應鏈受阻等因素綜合作用的結果。據美國政府問責局(GAO)報告,由於成本持續攀升與軟件開發拖延,洛克希德·馬丁於2024年交付的110架F-35全部延期,平均延誤達238天。受TR-3軟硬件升級包拖累,不少出廠戰機僅屬「半成品」,尚未具備完整作戰能力。此外,Block 4現代化項目原計劃於2026年完成全部66項能力指標,現已推遲至2029年後,項目成本超支逾60億美元(約468億港元),新雷達、電子戰系統及新型武器集成等關鍵功能遲遲無法落地,使得F-35的作戰潛力難以充分釋放。與此同時,中國對稀土等戰略物資實施出口管制,亦直接衝擊F-35多個關鍵部件的供應鏈,美軍甚至一度被迫接收尚未安裝雷達的機體。
法國的問題主要在於國防預算緊縮,受到高福利開支的結構性擠壓。2024年法國公共福利支出達6,930億歐元(約5.89萬億港元),佔整體公共開支41%,而同年國防總開支僅540億歐元(約4,590億港元),佔比僅3%。龐大且具法定約束力的福利支出限制了財政彈性,令法國難以大幅增加軍工研發投入,達索公司研發五代機與六代機的期望因而轉向國際市場。
然而,由法、德、西三國聯合研發的「未來空中作戰系統」(FCAS)六代機項目推進近十年仍阻滯重重。法國若轉向獨立推進六代機,研發階段預估耗資高達500億至800億歐元(約4,250億至6,800億港元),財政上難以獨立承擔。為維持基本空中作戰能力,法國只能選擇升級舊機,同時透過在經濟與防務合作上讓步,持續向外推銷陣風系列戰機以維繫航空工業體系。在六代機研發層面,亦只能積極尋求外部夥伴共同承擔成本,甚至將印度列入潛在考慮對象。
歐洲其他國家亦面臨類似處境。另一個由英國、意大利及日本共同推進的全球空中作戰計劃(GCAP)六代機項目同樣面臨嚴峻資金考驗,預計需投入近700億美元(約5,460億港元)。儘管由三國分攤,但三方財政空間亦相當有限。隨著日本提出應對廣闊太平洋作戰環境的性能指標,GCAP機體規格持續擴大,研發與採購單價亦水漲船高;業界預估若完全滿足日方需求,單機造價恐攀升至5億美元(約39億港元),比美軍F-47更為昂貴。
颱風戰鬥機在多國聯合改進過程中面臨進度推遲與協調困境。
在多方限制下,延壽並升級颱風戰鬥機成為當前最具成本效益的選擇。然而即便是升級現有平台亦非易事,由於各參與國升級訴求存在分歧,且機體涉及多國企業聯合生產,零備件協調體系錯綜複雜,導致颱風戰機的多項改進項目普遍出現進度延誤與成本超支。例如ECRS Mk2有源相控陣雷達、颱風EK電子戰改型等關鍵計劃屢次延期交付,令歐洲主力戰機陷入「不改已然落後、改完依然落後」的兩難局面。
至於其他傳統大國,俄羅斯雖能維持蘇-57的生產,但受俄烏衝突及各項資源消耗影響,每年交付數量維持在20架以下。
與全球戰機發展的改裝延壽潮形成鮮明對照,中國戰鬥機的量產與技術迭代持續穩步推進,展現出強勁的後發優勢與領跑態勢。除對外出口訂單外,殲-10C內銷型號已正式停產;隨著殲-35A產能穩步擴張,殲-16以及艦載型殲-15T亦逐步接近停產階段。至於服役時間更長的三代及二代戰機殲-7、殲-8,近年已陸續集中退役,目前僅少數二線及訓練部隊保留部分殲-7系列,殲-8已基本退出作戰序列。即使是殲-11A等早期引進及國產化的側衛系列,亦預計在未來兩至三年內由殲-20A與殲-35A逐步接替。中國空軍與海軍航空兵正在加速告別早期三代、四代機體系,全面跨入以五代機為主體的列裝新階段。
全球戰鬥機發展的兩極分化,本質上是國家製造業底蘊、戰略統籌定力與自主創新體系的綜合較量。美歐在本輪空中力量換裝期相繼面臨體制協調與供應鏈瓶頸,而中國憑藉完備的航空工業全產業鏈、持續穩定的科研投入以及高度自主的供應鏈保障,正逐步完成由「跟跑」、「並跑」邁向部分核心領域「領跑」的跨越,這一戰略格局的演進方向已日益清晰。
殲-20等新一代隱身戰機規模化量產助推中國空軍全面換裝。
止戈堂
** 博客文章文責自負,不代表本公司立場 **