9月30日,美軍正式完成與伊拉克政府之間的交接儀式,結束了長達20餘年的大規模駐軍歷史。在各方傳出的照片中,一張美國海軍陸戰隊特種作戰人員身穿解放軍07式荒漠迷彩的圖片引起了不少關注。他手裏的武器是美製的M4A1,臂章是美軍特種部隊的標誌,頭盔和夜視儀也是標配,唯獨身上的迷彩服是一身中國款式。這樣的組合放在一起,反差確實明顯,也讓外界對這套軍服的來路產生了疑問。
從公開信息看,這張照片的拍攝時間大概在2022年前後。照片中的士兵隸屬於海軍陸戰隊特種作戰司令部。儘管面部打了馬賽克,仍然能夠看出右臂上佩戴著一枚方形臂章,藍色底上有一個十字星和一把紅色匕首,這是該部隊的識別標誌。他頭上戴著FAST戰術頭盔,這類輕量化頭盔也是美國特種作戰單位常見的配置。
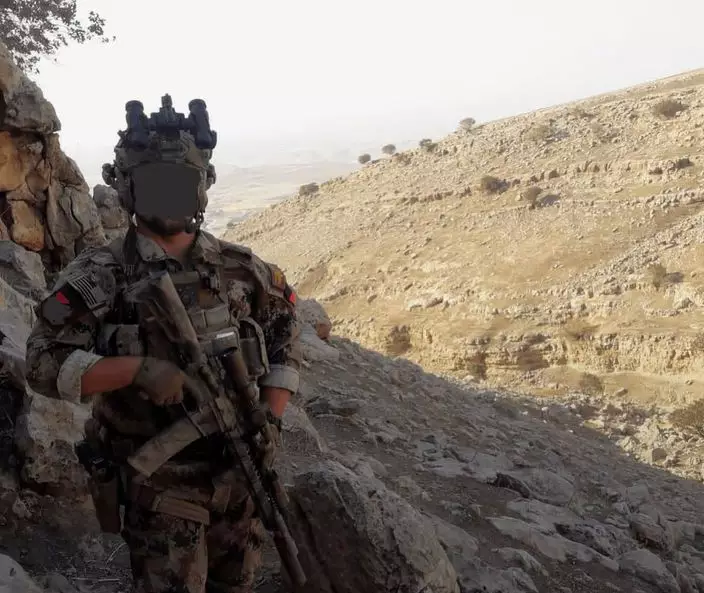
美國海軍陸戰隊特種作戰人員身穿中國款式07式荒漠迷彩在山區執行任務。
照片的背景位於伊拉克北部山區,大致可以判斷,拍攝時是美軍特戰分隊帶領伊拉克反恐部隊或者庫爾德武裝,在極端組織殘餘活動的地區執行清剿任務。這種由美軍顧問帶隊、當地武裝打頭陣的作戰模式,在2014年之後的反恐行動中相當普遍,照片裏的場景也符合這一背景。
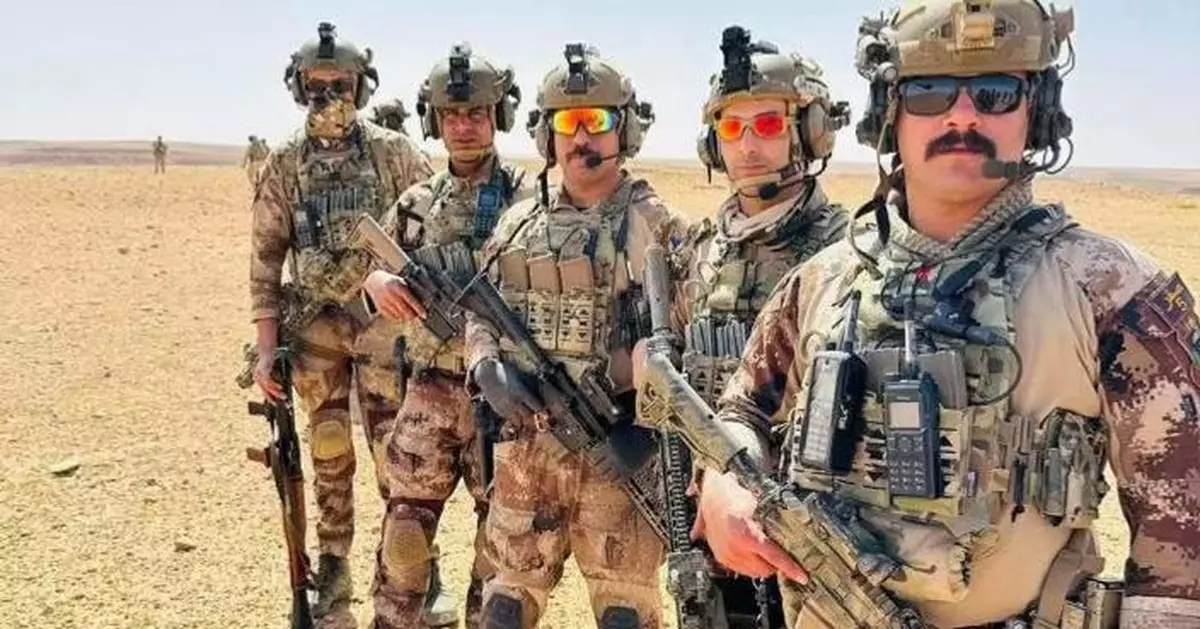
那麼這套迷彩服到底是從哪裏來的,就需要一個交代。根據美國網站的分析,當時與美軍配合作戰的伊拉克特種作戰部隊中,有一支第一特種作戰旅,俗稱「黃金師」。這支部隊多年來一直在使用這套中國樣式的迷彩,供應商來自中國內地某間公司,而且是專門訂製。它的版型和解放軍自用款並不相同,更接近美軍軍服的風格,偏向蛙服的設計,配上戰術插把式護肘和斜角袖袋,這些細節說明下訂單的一方與廠商溝通過,對原版做過修改,而不是簡單照搬。
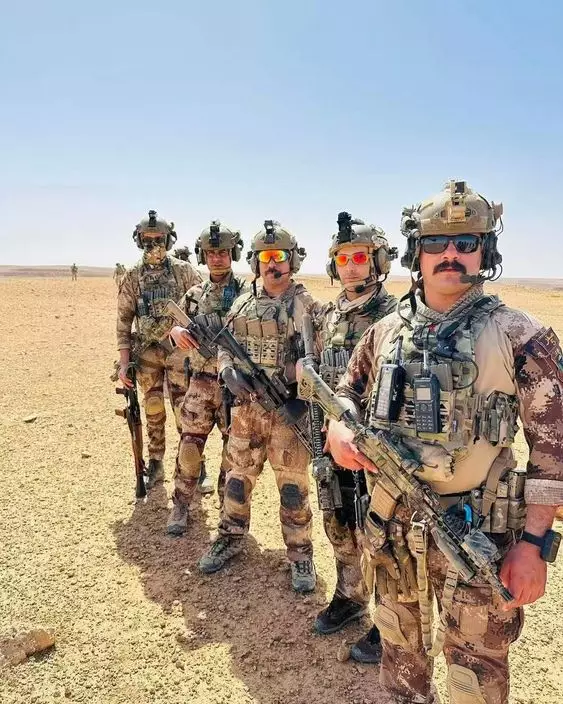
伊拉克特種部隊黃金師全員換裝改良版07式荒漠迷彩蛙服。
換句話說,伊拉克軍隊也好,美軍也好,大概率是通過電商渠道,從中國民營企業手裏買到的民用版本軍服。解放軍自用的07式荒漠迷彩屬於嚴格管制的軍用物資,不會對外銷售,在內地也很難從公開渠道買到正版。正因如此,這些出現在照片裏的迷彩,本質上和軍迷用於cosplay的複刻產品屬於同一類,只是在版型、面料和工藝上更貼近實戰使用。
這支「黃金師」的來路也需要說清楚。它是2014年之後由美軍一手訓練和武裝起來的部隊,主要任務是圍剿極端組織,戰鬥力在伊拉克政府軍中名列前茅,但後勤保障一直相當薄弱。當時極端組織已在伊拉克和敘利亞境內肆虐,前線部隊裝備損耗極快,迷彩服等物資極缺。若走美軍正規的對外軍售與援助流程,涵蓋招標、審批、生產、出廠至運輸,動輒耗時至少一年,遠水難解近渴。面對高強度作戰消耗,伊拉克當地武裝與美軍顧問單位轉向商業渠道,直接向中國浙江、江蘇、山東等地的民營工廠下單訂製;貨物數周內即可運抵前線,成為戰場上成本最低且響應最快的補給選擇。
中國的輕工業體系完整,這是能夠接到這類訂單的基礎。從戰術背心、手套、護膝、頭盔罩,到各類紡織迷彩服,品種齊全,生產週期短,價格往往只有美國同類裝備的幾分之一。下單之後,中國廠商常常在一兩周內就能完成生產,再通過國際快遞運抵中東。對一線的採購方來說,速度快、價格低、還能按需改款,這幾點加起來,幾乎沒有理由不選。
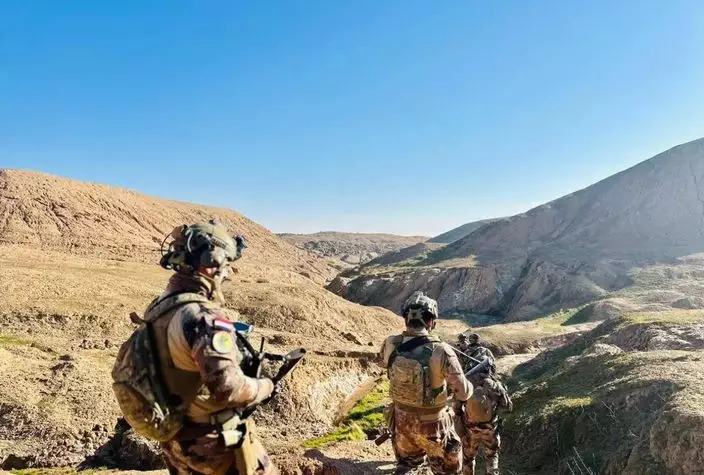
荒漠迷彩的色塊配置高度契合中東乾旱地貌的實戰隱蔽需求。
這個現象並不只出現在這一支伊拉克特種部隊身上。當時的敘利亞政府軍、庫爾德武裝,乃至中東不少國家的防務單位,都採購過中國民企生產的07式荒漠迷彩複刻版軍服和各類配套裝備,形成了一個不算小的市場。有意思的是,07式荒漠迷彩本身設計得比較講究,色塊的分割和過渡適合乾旱少雨的地貌,在中東的沙石黃土環境裏相當適配,偽裝效果並不差,甚至比美軍自己的一些軍服更貼近當地地貌。這也讓部分美軍產生了借來穿一穿的念頭,畢竟在野外,能藏住自己比穿得整齊更重要。
美軍特種部隊混搭別國裝備,其實並不是什麼稀罕事。和普通部隊的嚴格要求不同,美軍一、二級特種部隊擁有很高的裝備選購自主權,可以根據任務需要自行採購,自費添置裝備、混搭不同國家的產品都很常見,這本身就是實用主義的體現。穿上當地買得到的迷彩,既能融入環境,也能減少後勤上的麻煩,還省去了從本土調撥的時間和手續。
那麼為什麼偏偏是中國迷彩?這背後的原因,其實是中國供應鏈早已經深入到全球各個角落。在戰術裝備這個細分領域,中國民營企業的競爭力並不輸給美國和歐洲軍隊的官方供應商,甚至在一些通用型、消耗型裝備上更有優勢。這套迷彩能獲得伊拉克、敘利亞以及部分美軍的認可,某種程度上也說明它的實用性和設計水準。
一套原本為適應中國西部戰區環境設計的軍服,能在中東地區發揮不錯的作用,也從一個側面說明中國在軍服設計和服裝製造方面已經積累了相當的經驗。軍服的設計要考慮地形、氣候、光線等多種因素,能夠跨區域適配,本身就是設計水準的體現。至於軍迷過去只能羨慕美軍裝備的情況,如今也在慢慢改變。
止戈堂
** 博客文章文責自負,不代表本公司立場 **
放眼全球主要國家,2026年的戰鬥機領域呈現出截然不同的圖景。以美、法為代表的傳統航空強國,紛紛推行老舊機型改進、重啟老機採購的「復古風」,新一代戰鬥機的研發要麼仍停留在方案階段,要麼仍需數年方能面世。與之相對,中國空軍一邊在五代機規模化量產上一路推進,一邊在新一代戰鬥機研發上穩步保持節奏。
先看美國。美國空軍除了繼續擴大F-15EX訂單,將2026財政年度的計劃採購量由98架提高至129架並專門撥付30億美元(約234億港元)之外,還在考慮重新採購F-16,選型是基於出口型F-16V打造的F-16G。美國空軍上一次採購F-16,已是二十多年前的事。
法國的做法亦大致相同。達索公司一邊推進幻影2000D的中期升級,期望讓這款服役接近40年的老機型再服役10年;另一邊則推進陣風F5標準,計劃將陣風的服役週期延展至2060年前後。
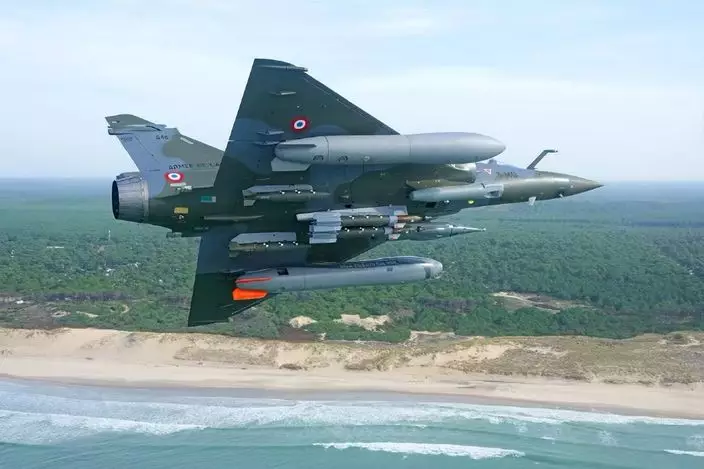
法國空軍持續升級幻影2000D等現役機型以維持基本作戰能力。
美國會在停止採購二十多年後考慮重新購買F-16,此舉本身便反映出深層困境。F-35交付與升級受阻,下一代主力機型F-47遙遙無期,F-15和F-16又面臨批量退役,美軍在缺乏即時替代方案下只得作出妥協。
美軍目前面臨的局面是新機交付遲緩,而現役F-15C/D、F-16C/D大量超期服役,面臨日益沉重的退役壓力。作為下一代主力戰鬥機的F-47,在發動機、成本、工業產能及體系集成等方面屢屢遇阻。其自適應變循環發動機研發進度嚴重延期,原定2027年完成研發,現已推遲至2030年後,原型機首飛預料只能採用過渡型發動機,暫時無法兌現六代機的設計指標。成本壓力同樣突出,美國國會預算辦公室測算,單機預估造價可達2.5億至3億美元(約19.5億至23.4億港元),約為F-35單價三倍,若採購185架,總耗資預估達到550億美元(約4,290億港元)。當前美軍尚有B-21隱形轟炸機、「哨兵」洲際導彈等多個重大國防項目爭奪經費,F-47能否獲得穩定資金支持,仍屬未知數。
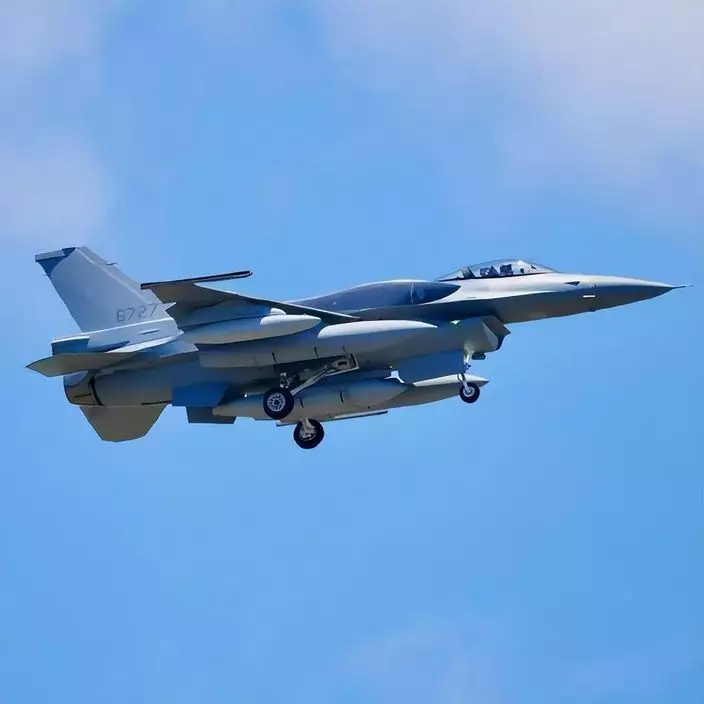
F-16戰鬥機再度成為美軍應對換裝空窗期與退役壓力的考慮選項。
美國空軍現役主力戰機的換裝阻滯,總體上是承包商進度延誤、通貨膨脹與供應鏈受阻等因素綜合作用的結果。據美國政府問責局(GAO)報告,由於成本持續攀升與軟件開發拖延,洛克希德·馬丁於2024年交付的110架F-35全部延期,平均延誤達238天。受TR-3軟硬件升級包拖累,不少出廠戰機僅屬「半成品」,尚未具備完整作戰能力。此外,Block 4現代化項目原計劃於2026年完成全部66項能力指標,現已推遲至2029年後,項目成本超支逾60億美元(約468億港元),新雷達、電子戰系統及新型武器集成等關鍵功能遲遲無法落地,使得F-35的作戰潛力難以充分釋放。與此同時,中國對稀土等戰略物資實施出口管制,亦直接衝擊F-35多個關鍵部件的供應鏈,美軍甚至一度被迫接收尚未安裝雷達的機體。
法國的問題主要在於國防預算緊縮,受到高福利開支的結構性擠壓。2024年法國公共福利支出達6,930億歐元(約5.89萬億港元),佔整體公共開支41%,而同年國防總開支僅540億歐元(約4,590億港元),佔比僅3%。龐大且具法定約束力的福利支出限制了財政彈性,令法國難以大幅增加軍工研發投入,達索公司研發五代機與六代機的期望因而轉向國際市場。
然而,由法、德、西三國聯合研發的「未來空中作戰系統」(FCAS)六代機項目推進近十年仍阻滯重重。法國若轉向獨立推進六代機,研發階段預估耗資高達500億至800億歐元(約4,250億至6,800億港元),財政上難以獨立承擔。為維持基本空中作戰能力,法國只能選擇升級舊機,同時透過在經濟與防務合作上讓步,持續向外推銷陣風系列戰機以維繫航空工業體系。在六代機研發層面,亦只能積極尋求外部夥伴共同承擔成本,甚至將印度列入潛在考慮對象。
歐洲其他國家亦面臨類似處境。另一個由英國、意大利及日本共同推進的全球空中作戰計劃(GCAP)六代機項目同樣面臨嚴峻資金考驗,預計需投入近700億美元(約5,460億港元)。儘管由三國分攤,但三方財政空間亦相當有限。隨著日本提出應對廣闊太平洋作戰環境的性能指標,GCAP機體規格持續擴大,研發與採購單價亦水漲船高;業界預估若完全滿足日方需求,單機造價恐攀升至5億美元(約39億港元),比美軍F-47更為昂貴。
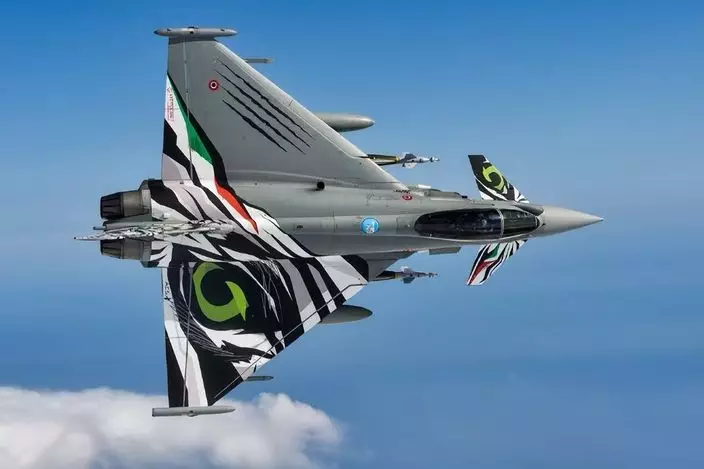
颱風戰鬥機在多國聯合改進過程中面臨進度推遲與協調困境。
在多方限制下,延壽並升級颱風戰鬥機成為當前最具成本效益的選擇。然而即便是升級現有平台亦非易事,由於各參與國升級訴求存在分歧,且機體涉及多國企業聯合生產,零備件協調體系錯綜複雜,導致颱風戰機的多項改進項目普遍出現進度延誤與成本超支。例如ECRS Mk2有源相控陣雷達、颱風EK電子戰改型等關鍵計劃屢次延期交付,令歐洲主力戰機陷入「不改已然落後、改完依然落後」的兩難局面。
至於其他傳統大國,俄羅斯雖能維持蘇-57的生產,但受俄烏衝突及各項資源消耗影響,每年交付數量維持在20架以下。
與全球戰機發展的改裝延壽潮形成鮮明對照,中國戰鬥機的量產與技術迭代持續穩步推進,展現出強勁的後發優勢與領跑態勢。除對外出口訂單外,殲-10C內銷型號已正式停產;隨著殲-35A產能穩步擴張,殲-16以及艦載型殲-15T亦逐步接近停產階段。至於服役時間更長的三代及二代戰機殲-7、殲-8,近年已陸續集中退役,目前僅少數二線及訓練部隊保留部分殲-7系列,殲-8已基本退出作戰序列。即使是殲-11A等早期引進及國產化的側衛系列,亦預計在未來兩至三年內由殲-20A與殲-35A逐步接替。中國空軍與海軍航空兵正在加速告別早期三代、四代機體系,全面跨入以五代機為主體的列裝新階段。
全球戰鬥機發展的兩極分化,本質上是國家製造業底蘊、戰略統籌定力與自主創新體系的綜合較量。美歐在本輪空中力量換裝期相繼面臨體制協調與供應鏈瓶頸,而中國憑藉完備的航空工業全產業鏈、持續穩定的科研投入以及高度自主的供應鏈保障,正逐步完成由「跟跑」、「並跑」邁向部分核心領域「領跑」的跨越,這一戰略格局的演進方向已日益清晰。
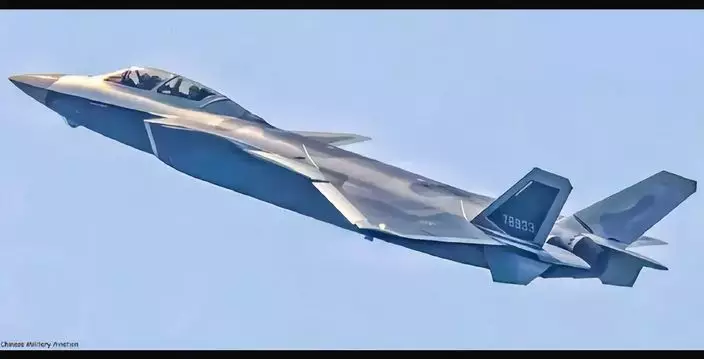
殲-20等新一代隱身戰機規模化量產助推中國空軍全面換裝。