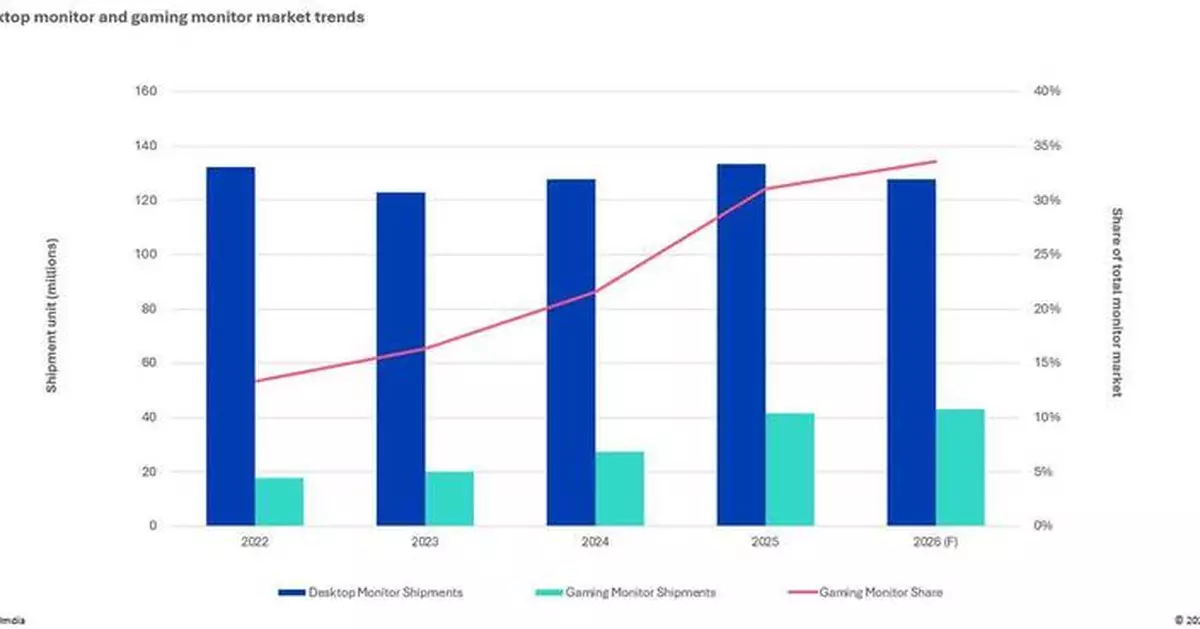
2025年,桌面顯示器出貨量達1.334億部,按年增長4.3%,顯示市場正從疫情後的混亂中復甦。顯示器已演變為筆記型電腦主導環境下的多功能高價值工具,而電競則推動市場對高效能顯示器的需求。
預計2026年電競顯示器出貨量將增至4,300萬部,受惠於成本效益提升及功能增加。此趨勢反映市場正轉向專業消費者應用及沉浸式娛樂體驗。
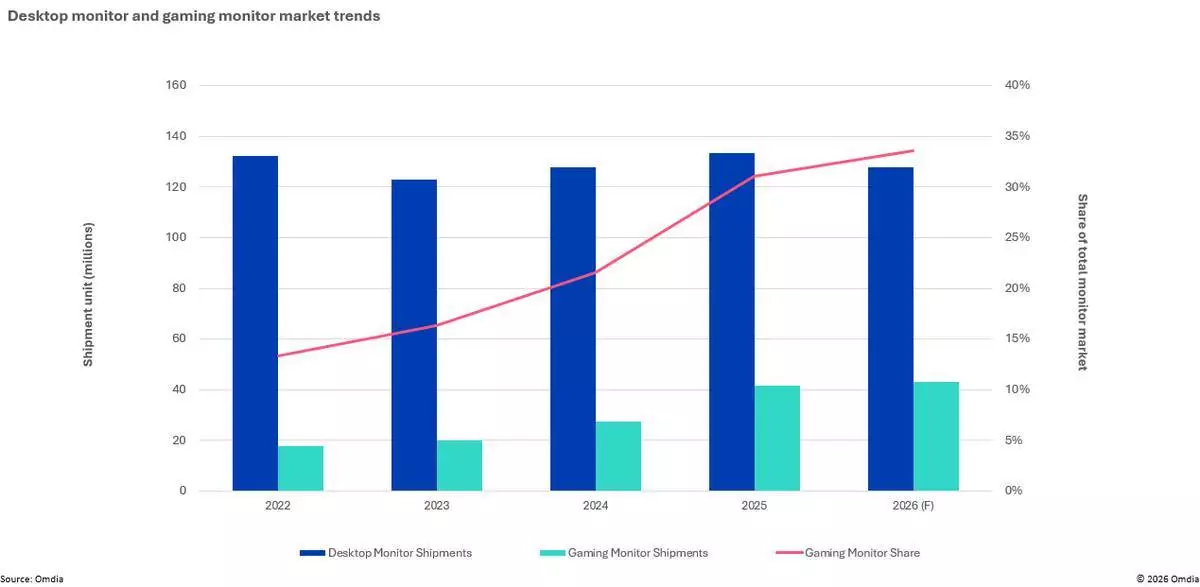
桌面顯示器及電競顯示器市場趨勢 AP圖片
2025年全球電競顯示器出貨量達4,100萬部,按年大增50.2%,佔桌面顯示器總出貨量的31.1%。2025年第四季,電競顯示器出貨量連續第11個季度增長,創下Omdia追蹤以來的最高水平。這些數字遠超傳統顯示器市場的增長率,確立電競顯示器為重要的增長領域。
市場動力來自附加價值及功能提升。刷新率逾120赫茲的型號迅速普及,同時響應時間及屏幕尺寸亦有所改進,以配合現代電競內容不斷變化的需求。
Omdia高級首席分析師Hidetoshi Himuro指出,電競顯示器預計將與中央處理器(CPU)及圖像處理器(GPU)的發展同步,並滿足電競內容日益增長的效能需求。Himuro續稱,近期一個例子說明了這種關係:當配備NVIDIA RTX50系列顯示卡的產品進入市場時,更高刷新率的電競顯示器亦隨之推出。
同時,該領域的產品層次亦趨多元化。配備OLED技術的電競顯示器,由三星的QD-OLED及LG的WOLED引領,正因其完美的黑色水平及快速響應時間而佔據更大市場份額,其視覺逼真度及響應速度超越液晶顯示器(LCD)。然而,高昂的製造成本令大部分OLED產品仍屬高端市場。
相反,較低價位但規格有所提升的型號,以及利用上一代技術的產品,則滿足了輕度及首次接觸電競的玩家需求。這些高端創新與入門級的價值導向改進,共同擴大了該類別的覆蓋範圍,並鞏固了電競顯示器作為筆記型電腦原生顯示器首選高規格伴侶的地位。
桌面顯示器市場的活動將會加劇,尤其在電競顯示器領域,未來將由轉向高端顯示技術所定義。這種轉變受電競日益普及,以及OLED和QD-OLED(量子點OLED)等先進面板技術的採用所影響,這些技術正佔據顯著的市場份額。普及程度主要取決於27吋、240赫茲QHD(1440p)、0.03毫秒響應時間OLED型號的性價比,這些型號隨著價格下降而獲得強勁增長。
Omdia高級分析師Benjamin Tan表示,電競的增長正推動一個「效能優先」的生態系統,將需求集中於240至360赫茲、響應時間為1毫秒或更低的電競顯示器,因為專業玩家將競爭優勢置於價格之上。
雙模式電競顯示器亦日益普及,因其消除了玩家在快節奏競技射擊遊戲與高畫質電影級遊戲之間切換時的傳統妥協。這些顯示器允許用戶在高解像度(例如4K @ 240赫茲)和高刷新率(例如1080p @ 480赫茲)模式之間切換,透過硬件整數縮放(hardware integer scaling)在較低解像度下保持清晰度,表現優於傳統縮放技術,同時整合人工智能(AI)實現實時圖像優化及自動亮度調整。
Omdia預計2026年雙模式電競顯示器將錄得雙位數增長,反映其具備未來驗證(future-proofing)及升級週期潛力。玩家現時可使用高刷新率、較低解像度模式,以配合現有圖像處理器(GPU)達致最佳流暢度,同時保留高解像度模式以備未來電腦組件升級之用。
儘管需求趨勢強勁,但多項挑戰可能繼續限制市場的廣泛滲透。OLED面板的高昂製造成本,令高端顯示器對預算有限的消費者而言較難負擔,從而限制市場滲透。OLED燒屏問題亦持續存在,儘管已有所改進。此外,半導體短缺及地緣政治緊張局勢導致的供應鏈及材料波動,可能擾亂生產進度並推高成本,為行業增添更多不確定性。
(美聯社)