

全國領先的現代退休生活房屋淨值融資方案供應商Finance of America Reverse 有限責任公司(下稱FOA或該公司),今日宣布委任三名高級領導層成員,分別負責品牌、傳訊及產品部門。科爾姆·梅菲(Colm Murphy)加入擔任首席品牌官,佐敦·鮑卡姆(Jordan Baucum)擔任傳訊部高級副總裁,而邁克·厄本(Mike Urban)則擔任首席產品官。
這次任命反映FOA持續投資於建立全面整合的品牌、傳訊及產品部門,旨在加速增長、深化信任,並提供創新方案,以擴展美國民眾在退休時獲取房屋淨值的方式。

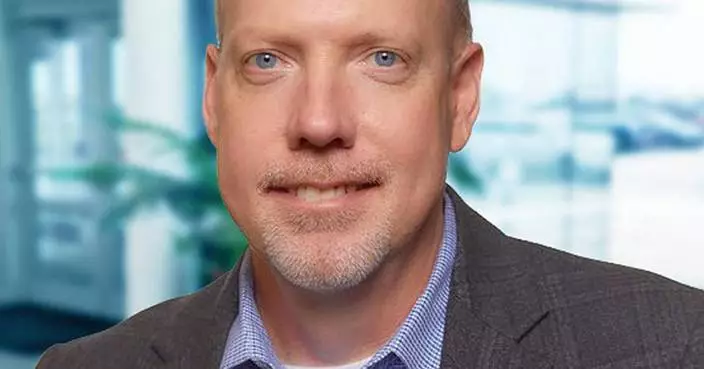
(左至右) 佐敦·鮑卡姆、科爾姆·梅菲、邁克·厄本 AP圖片
FOA總裁克里斯汀·西弗特(Kristen Sieffert)表示:「這些新聘人員加強了我們為客戶建立及提供服務的核心,尤其在我們進入下一個增長階段之際。透過更緊密地整合品牌、傳訊及產品,我們能更好地簡化複雜的類別,並創造符合現今人們退休方式的方案。科爾姆、佐敦及邁克帶來了所需的領導力,協助我們有效且大規模地實現目標。」
梅菲從陽獅集團(Publicis Groupe)加入FOA,此前他曾擔任花旗銀行(Citi)的全球首席策略官,並曾在彭博媒體(Bloomberg Media)擔任領導職務。鮑卡姆則從客戶銀行(Customers Bank)、第一共和銀行(First Republic Bank)及雪佛龍(Chevron)帶來豐富的金融服務及傳訊經驗。他們將共同領導FOA的工作,以鞏固FOA在退休規劃及財務健康領域作為值得信賴的聲音。梅菲及鮑卡姆均會向FOA首席市場推廣官安吉拉·特里貝利(Angela Tribelli)匯報。
特里貝利指出:「我們的目標不僅是建立更強大的品牌,更是協助美國民眾更好地理解房屋淨值在退休生活中的作用,並確保他們在作出重要財務決策時,能獲取清晰、透明的資訊。科爾姆及佐敦帶來了所需的策略領導力,以加強信任、擴大相關討論,並協助Finance of America在退休保障的討論中佔據核心位置。」
為配合這些工作,厄本加入FOA,他在金融服務領域建立及擴展產品部門方面擁有深厚專業知識。他最近曾在Best Egg及巴克萊卡(Barclaycard)擔任領導職務,帶來了涵蓋產品管理、營運、交付及設計的經驗。厄本將向FOA首席資訊官布賴恩·科寧(Brian Conneen)匯報,並領導FOA的產品策略及執行,重點是加速創新及擴展公司的退休方案平台。
科寧表示:「邁克在其職業生涯中,一直致力於在快速變化的環境中將策略轉化為執行。他帶來了願景與紀律的正確結合,有助我們擴展產品部門,並提供實用、創新的方案,改善客戶獲取及使用房屋淨值的方式。」
這些任命共同加強了Finance of America的領導團隊,正值美國退休規劃的關鍵時刻。隨著越來越多退休人士尋求新的方法來資助更長壽命,FOA將繼續致力於提供創新的房屋淨值方案,協助人們更有信心地退休。
關於Finance of America
Finance of America Reverse LLC,以Finance of America名義營運(NMLS 2285 平等房屋機會),是一個現代退休方案平台,為客戶提供一系列以房屋為中心的創新退休產品。該公司是其母公司Finance of America Companies Inc.(紐約證券交易所代號:FOA)的消費者品牌及逆按揭營運附屬公司。除了逆按揭業務外,Finance of America Companies主要提供資本市場及投資組合管理能力,以優化其源生貸款向投資者的分銷。Finance of America總部位於德州普萊諾。如欲了解更多資訊,請瀏覽www.financeofamericacompanies.com。
(美聯社)