最高法院大法官塞繆爾·阿利托周一避席一宗重大氣候變化案件,此前他因持有石油公司股票而面臨要求避席的呼籲。
案件中發布的一封信函未有說明原因,但這位保守派大法官過去曾避席其他涉及他持有股票的案件。
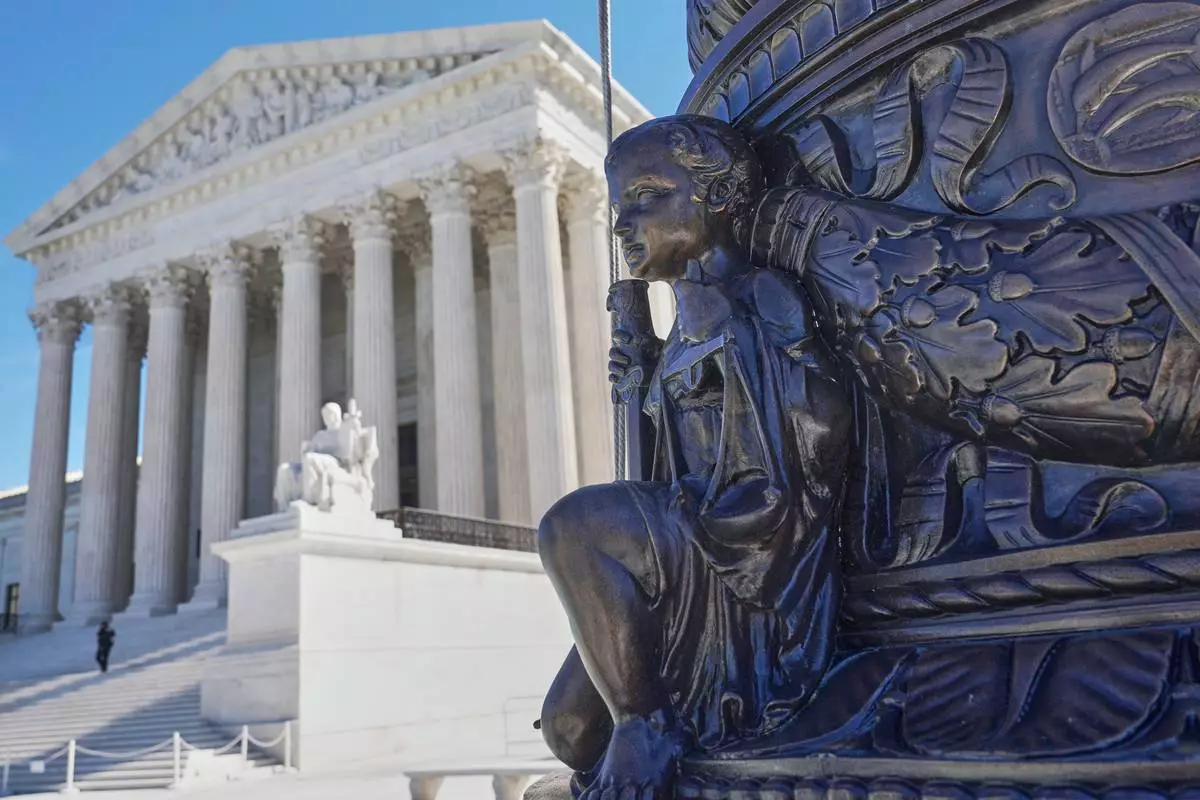
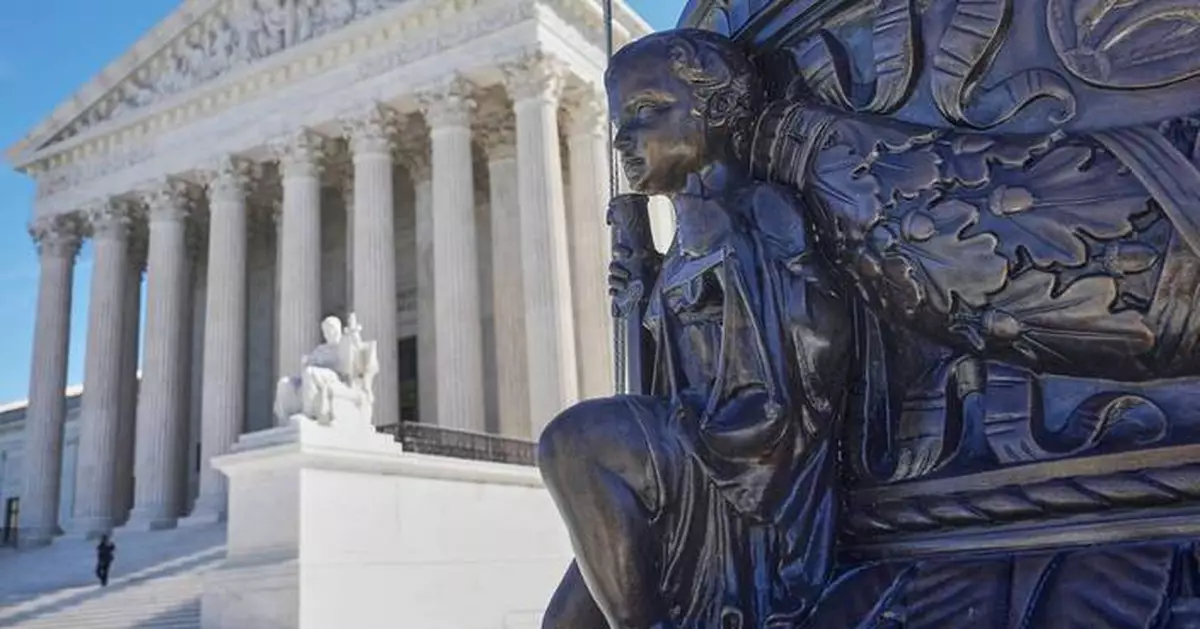
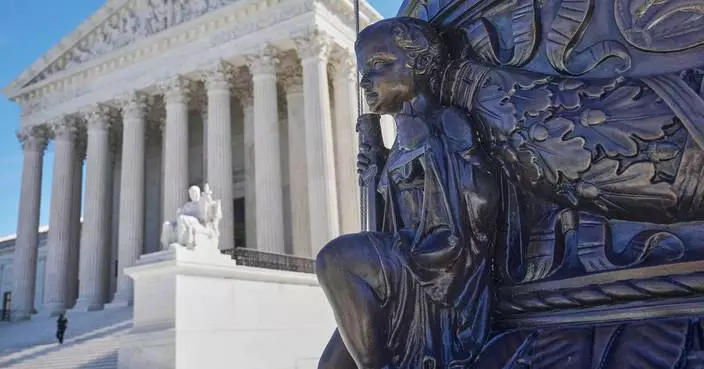
美國最高法院,2026年9月25日周五攝於華盛頓。(美聯社圖片/Mariam Zuhaib) AP圖片
信函內容指:「阿利托大法官已決定不會繼續參與這次案件。」
這次避席發生在法院審理科羅拉多州博爾德市地方官員,針對森科能源及埃克森美孚提出的案件之前不久。這是數十宗類似案件之一,這些案件指控公司就化石燃料如何導致氣候變化欺騙公眾。數十億美元的賠償可能涉及其中。
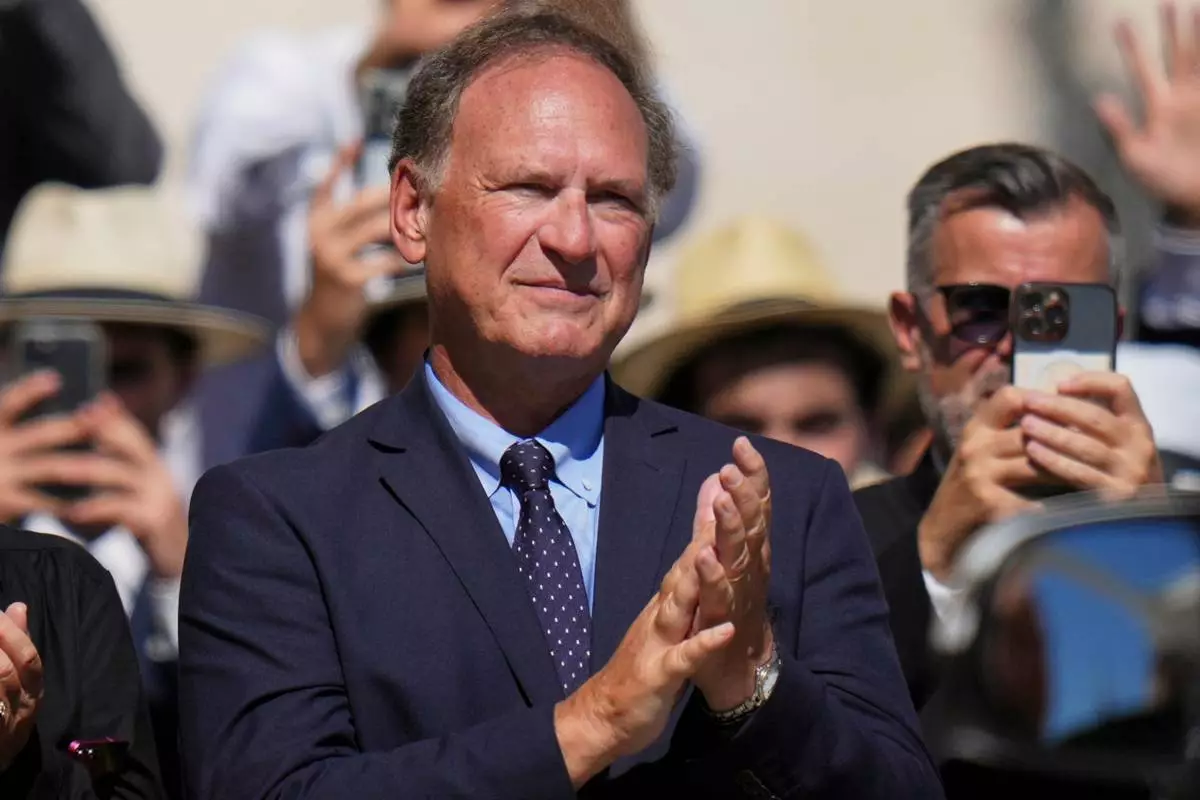
資料圖片:最高法院大法官塞繆爾·阿利托,2025年9月20日於梵蒂岡聖伯多祿廣場,出席教宗良十四世接見司法界人士的活動。(美聯社圖片/Alessandra Tarantino 資料圖片) AP圖片
最高法院同意審理獲特朗普政府支持的涉事公司提出的上訴。
這些能源公司爭辯指,這些訴訟對行業構成嚴重威脅,而且州法院並非處理氣候變化這個全球性問題的合適場所。
阿利托迄今一直拒絕避席的呼籲,法院於二月同意審理這次案件。根據他的披露,他並無持有森科能源及埃克森美孚的股票,但確實持有康菲石油及菲利普斯66等其他石油公司的股票。消費者監察組織表示,這意味他可能從有利於行業的裁決中,間接獲益。
該組織的籌劃總監亞歷山德拉·納吉指出法院最近採納的道德守則,守則列明大法官如果他們或其家人涉及「相關事宜或爭議」,便應避席。
納吉在一份聲明中表示:「阿利托大法官避席森科對博爾德市的案件是正確的決定,亦是他從一開始就應該作出的決定。」
(美聯社)
美國聯邦洪水保險計劃存在根本缺陷,未能平衡可負擔性、洪水防護及納稅人成本,導致數百萬最需要洪水保險的居民未受保障。該計劃的保單數量在過去五年減少約50萬份,保費上漲是主要原因。這一下降趨勢與美國多個地區因氣候變化導致洪水風險上升的情況背道而馳。
在肯塔基州東部,莉比.霍尼卡特在2022年7月洪水期間,聽到樓下玻璃破碎的聲音,洪水將她的房屋沖毀。在約42公里以南,羅納德.康利用浮筒船從他高架的房屋中救出他的狗隻。珍妮花.坎貝爾則聽到河對岸鄰居絕望的求救聲。他們都記得2022年7月洪水來襲時的可怕速度,洪水亦中斷手機服務,令許多人與外界隔絕,無法得知親人的命運。洪水退去後,數千人需要處理受損的房屋及顛覆的生活。對於絕大多數受暴雨影響的人,包括上述三人,由於沒有洪水保險,重建工作變得更加困難。
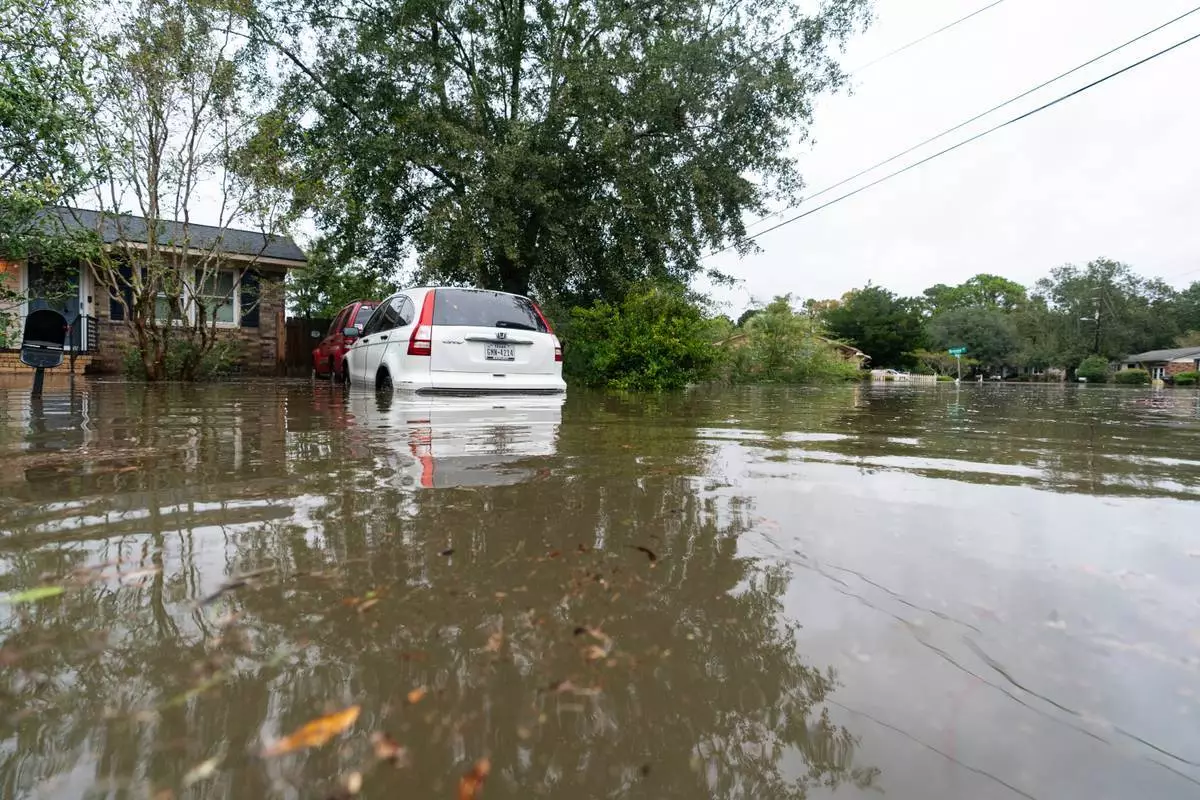
檔案圖片:2022年9月30日,南卡羅來納州查爾斯頓,一輛汽車浸在颶風伊恩造成的水災中。(美聯社圖片/Alex Brandon) AP圖片
美聯社分析顯示,全國只有2.4%的物業受450萬份聯邦洪水保險保單保障,但有8.4%的物業面臨嚴重或極端洪水風險。這個差距反映計劃存在根本缺陷。問題在肯塔基州東部尤其嚴重,部分郵政編碼地區的物業洪水保險覆蓋率不超5%,儘管聯邦政府及風險分析機構「第一街」獨家提供予美聯社的數據顯示,當地數百甚至數千棟建築物面臨極端洪水風險。
這不僅限於阿巴拉契亞地區,路易斯安那州南部等沿海地區亦是如此。專家指出,洪水高風險且投保人數少的地區往往較貧困,聯邦緊急事務管理局的洪水地圖未能準確反映風險嚴重性,或未能強制足夠居民購買保險的地區亦然。改革計劃的建議,包括增加選項以降低低收入買家的保費,目前已停滯不前。
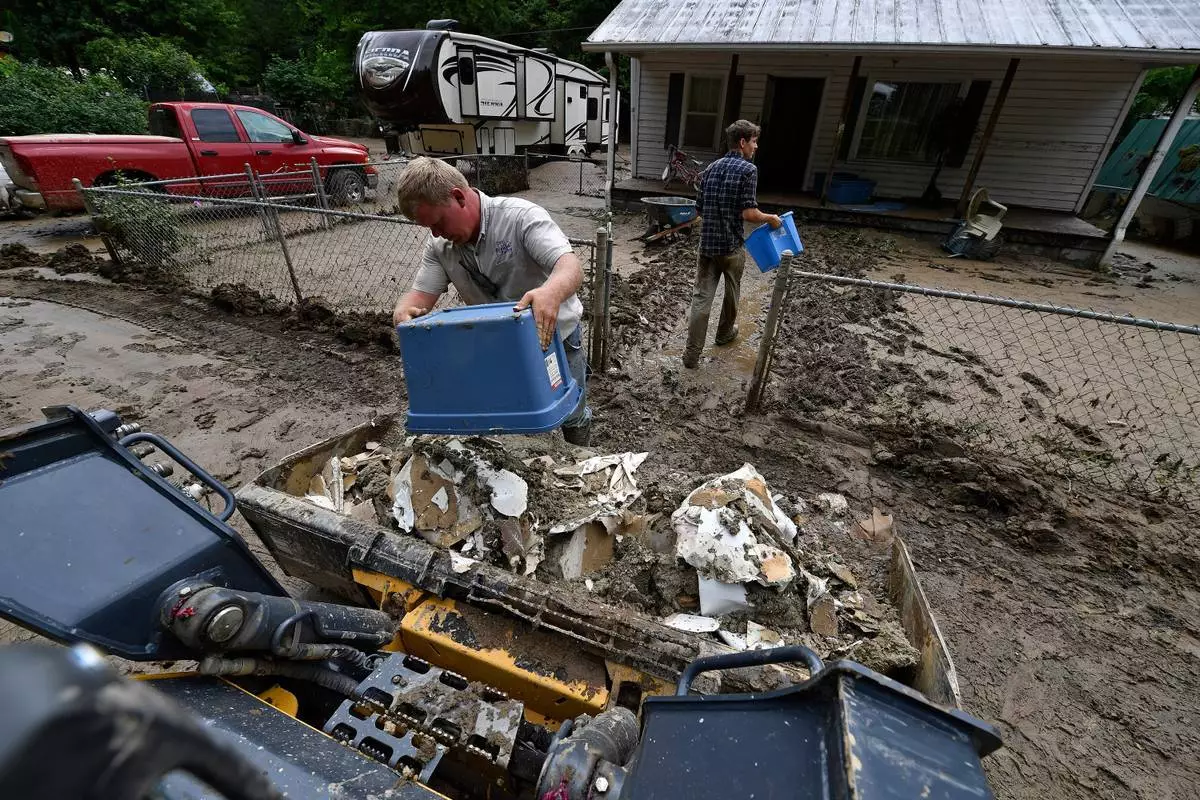
檔案圖片:2022年7月30日,肯塔基州欣德曼奧格登霍拉,當地門諾派社區的義工清理一間受水災損毀的房屋。(美聯社圖片/Timothy D. Easley) AP圖片
哥倫比亞大學國家災害應變中心教務主任謝弗里.施萊格爾米爾奇表示,所有人都同意計劃有問題,但無人能就如何解決達成共識。
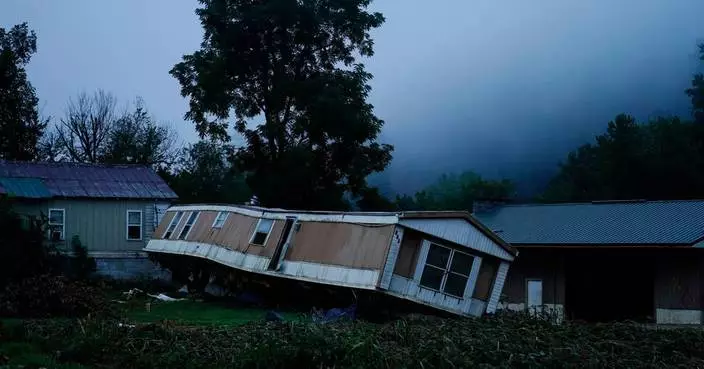
康利在肯塔基州的雙寬拖車由堆疊的水泥磚塊墊高。2022年,當他用浮筒船將狗隻救到安全地方時,這並不足夠。洪水在屋內留下約15厘米厚的「黏稠泥漿」,厚得足以吸走鞋子,必須用鏟子清理。他表示,由於沒有保險,他主要住在聯邦緊急事務管理局提供的小屋,並依賴慷慨的教會團體及捐款。他相信若有保險,工作會更快完成。然而,在該次洪水及2025年另一次阻礙維修的洪水後,他直至本月才能搬回住所。
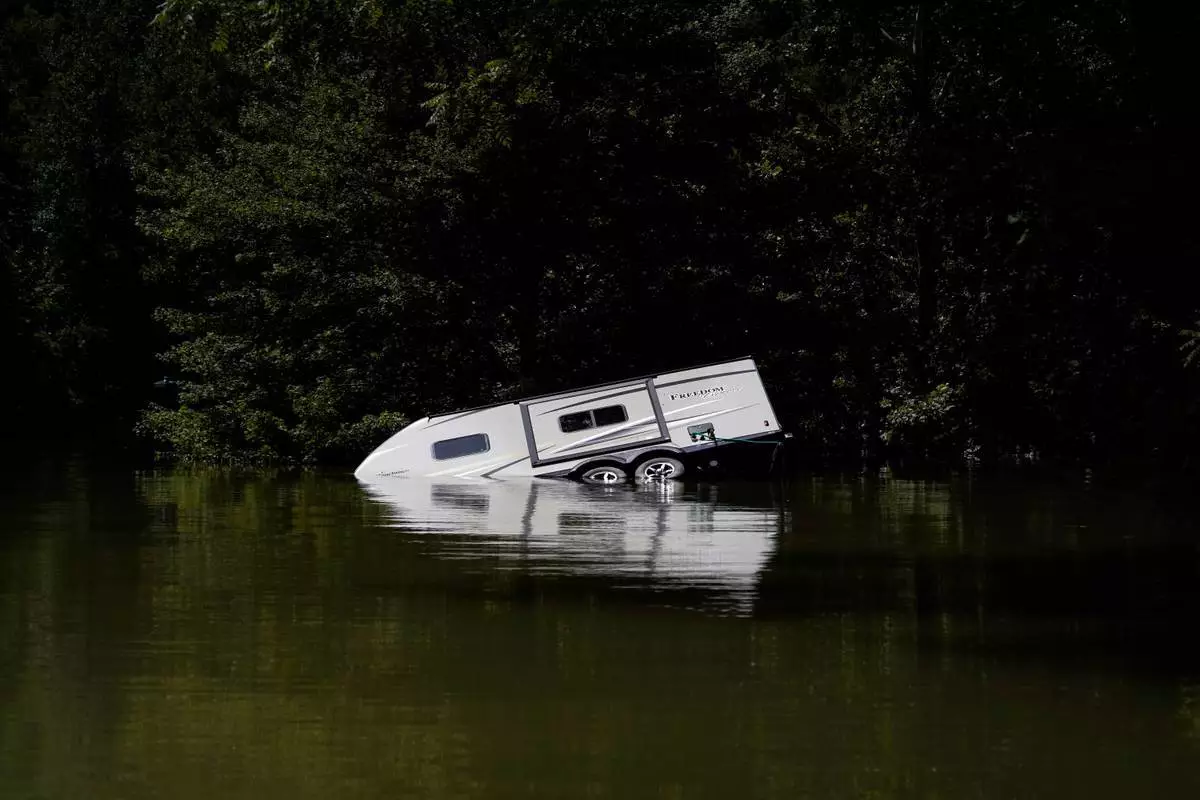
檔案圖片:2022年8月3日,肯塔基州哈澤德附近的卡爾溪湖,一輛露營車部分浸在水中。(美聯社圖片/Brynn Anderson) AP圖片
國會於1968年設立國家洪水保險計劃。該計劃向同意採取措施管理洪水風險(例如限制高風險地區建設)的參與社區提供洪水保險。家居保險不涵蓋洪水。租戶及企業亦可購買保單,但大多數由業主購買,為其物業提供最高25萬美元保障,為財物提供最高10萬美元保障。聯邦緊急事務管理局的洪水地圖決定哪些地區屬於高風險區,這些地區的聯邦支持按揭必須附帶洪水保險。
當計劃運作良好時,它能改變生活。肯塔基州萊徹的布萊恩特.馬修斯在2022年洪水期間因牙痛而深夜未眠,他注意到水位迅速上漲。由於清醒,他成功將妻子、繼子女及母親帶到安全地方。他表示:「我清醒著,知道發生了甚麼事,並能在情況變得太糟之前將家人帶離房屋。」朋友讓他們在地下室住了約三個月,他們損失慘重。珍藏的舊金屬樂隊錄音及80年代恐怖電影受損。但他們有洪水保險,支付了按揭餘款。這幫助他們重新開始,擺脫債務。他們在附近的哈澤德找到一個住所,那裡離孩子學校及他們工作的地方更近。他表示:「我非常感激,非常幸運。」
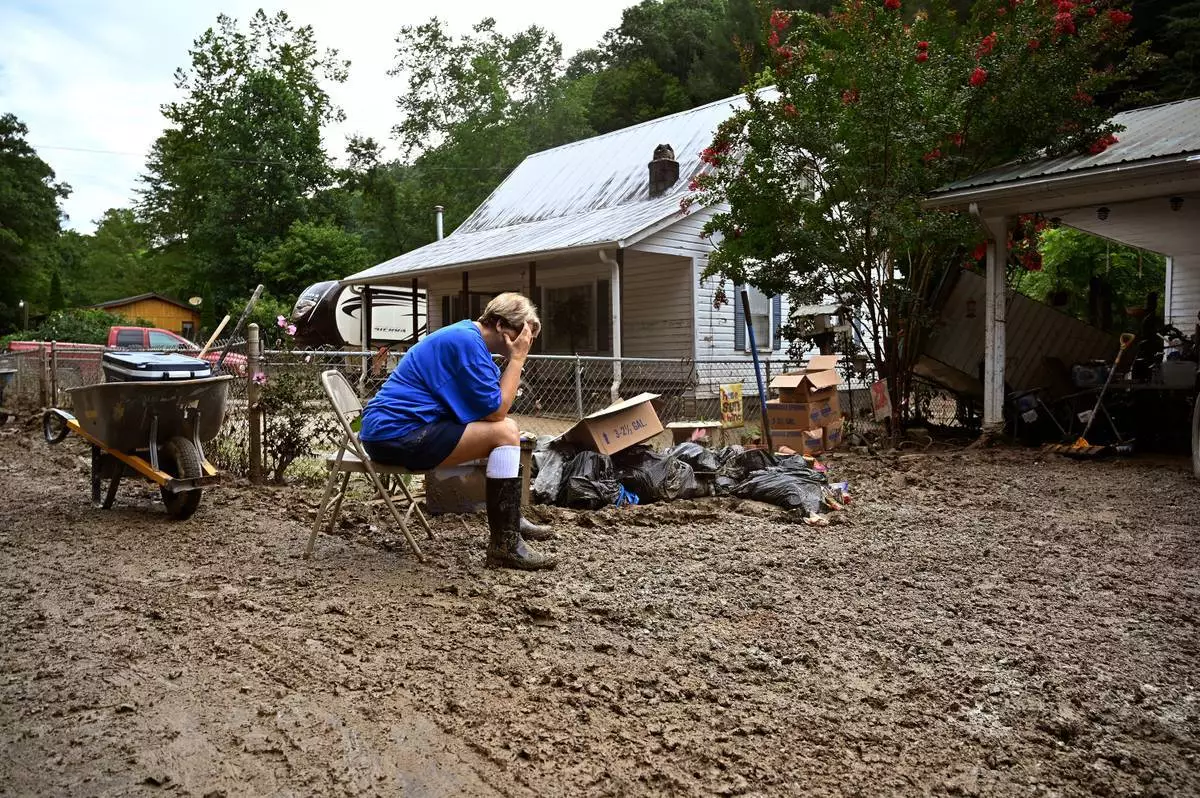
檔案圖片:2022年7月30日,肯塔基州欣德曼奧格登霍拉,特蕾莎.雷諾茲疲憊地坐著,社區成員正在清理他們被水災摧毀的房屋殘骸。(美聯社圖片/Timothy D. Easley) AP圖片
在許多地方,聯邦緊急事務管理局的洪水地圖未能準確捕捉嚴重洪水風險的程度。數百萬人認為他們的房屋比實際更安全,因此在應該購買保險時卻未被強制購買。
2022年肯塔基州部分地區降雨量超過30厘米,導致超過40人死亡,這使得重建工作更加困難。最嚴重的情況發生在7月28日凌晨,當時大雨落在已經濕透的地面上,沿著陡峭的山坡流入狹窄的河谷,這是快速、毀滅性洪水的完美條件。600人需要直升機救援。
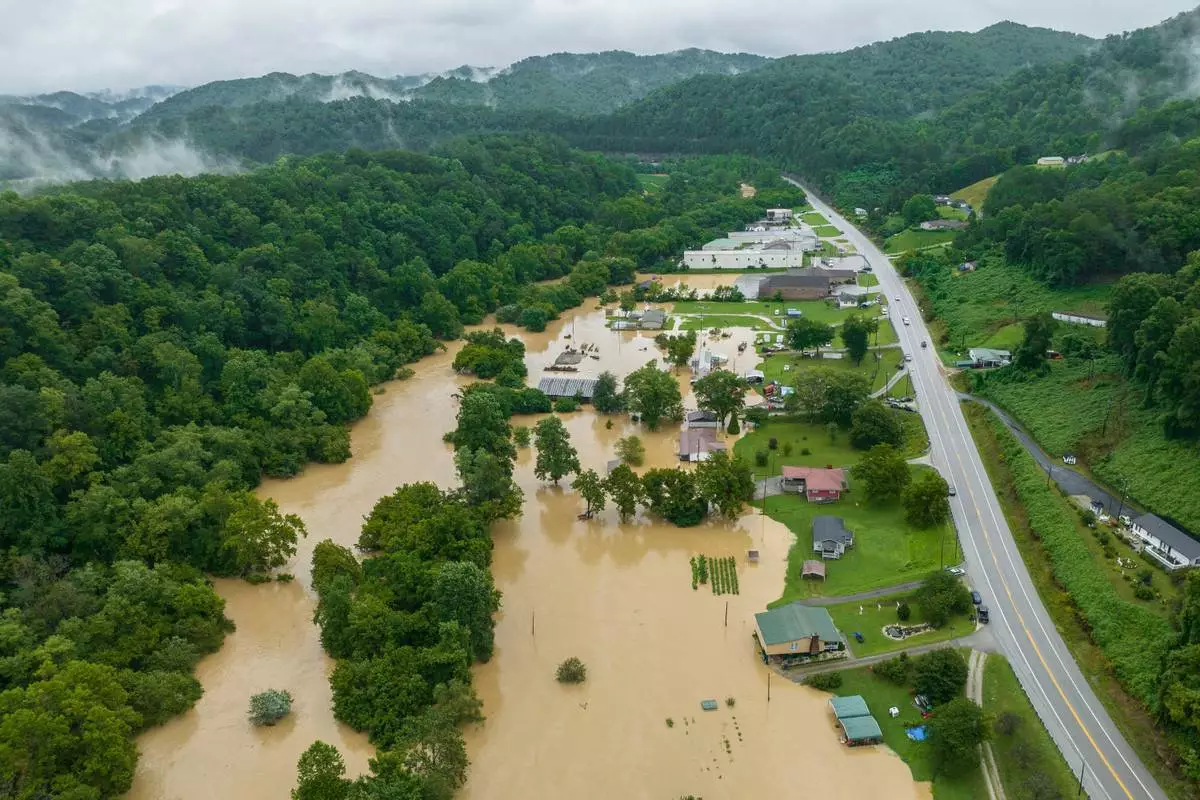
檔案圖片:2022年7月28日,肯塔基州奎克桑德附近,房屋及建築物被洪水淹沒。(Ryan C. Hermens/列星頓先驅領袖報透過美聯社圖片) AP圖片
美聯社分析顯示,洪水襲擊地區當時只有2.1%的物業投保,現時比率大致相同,儘管約47%的物業面臨嚴重或極端洪水風險。這是一個45個百分點的差距,是全國平均水平的七倍多。聯邦緊急事務管理局的洪水地圖在2022年洪水期間並未捕捉所有風險,只有18%受災建築物位於高風險區。洪水地圖通常過時,並未考慮某些類型的洪水風險,例如內陸暴雨造成的洪水。
金融公司摩根士丹利資本國際旗下「第一街」的首席經濟師謝里米.波特表示,保險差距最大的地方是遠離大型水體的強降水洪水發生地。他指出:「那是阿巴拉契亞地區,更內陸的地方,特別是中西部及東北部,極端降水是氣候變化的表現方式。」
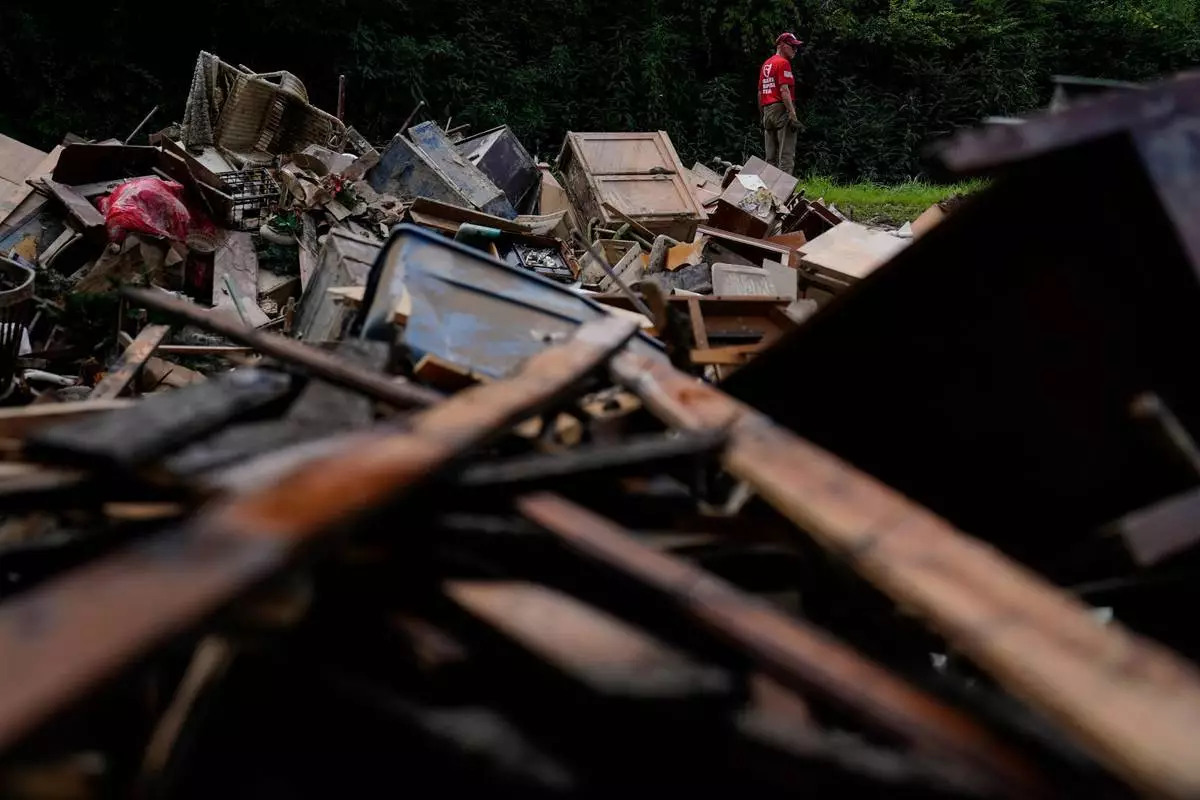
檔案圖片:2022年8月5日,肯塔基州弗萊明-霓虹,一名男子站在一堆瓦礫旁,居民在經歷前一周的大規模水災後進行清理。(美聯社圖片/Brynn Anderson) AP圖片
該系統在某些地方運作良好,例如南卡羅來納州查爾斯頓地區。在這裡,洪水地圖確實記錄了颶風等明顯威脅的風險,高風險區覆蓋整個地區。人們在購房時預期會討論洪水保險,而這個蓬勃發展地區的富裕買家更能負擔得起。
高昂的價格是日益嚴重的障礙。美聯社估計,洪水保險保單的典型成本為每年1100美元,在過去五年中上漲約90%。路易斯安那州查爾斯湖居民丹.查爾森表示,他的保險費從約900美元飆升至4000美元。那時他便取消了保單。他表示:「我正在考慮維修房屋的成本,以及我50年來只被洪水淹過一次的事實。所以,這是一個風險分析。」
成本上漲主要由定價現代化措施推動。幾年前,聯邦政府全面實施「風險評級2.0」,這是一種更準確地將物業洪水風險與保險價格掛鉤的方法。然而,更準確定價的洪水保險意味著大多數買家整體價格更高。一份政府監察報告發現,墨西哥灣沿岸州份的定價尤其偏低,在新定價結構下需要大幅上調。
路易斯安那州參議員比爾.卡西迪(共和黨)表示,拜登政府實施並獲特朗普政府捍衛的評級系統,令太多人無法負擔保險。卡西迪表示:「近期政府推動『風險2.0』,卻未解決路易斯安那州家庭面臨的可負擔性問題。」
特朗普政府委託進行的一份5月審查發現,由聯邦緊急事務管理局營運且負債超200億美元的國家洪水保險計劃存在根本缺陷。報告指出:「國會已指示國家洪水保險計劃要可負擔、財政穩健、人人可及及風險知情。這些目標往往相互矛盾,政治壓力經常阻礙有意義的改革,導致數十次短期計劃重新授權。」
聯邦緊急事務管理局在一份聲明中表示,需要更強的建築規範、更智能的分區及具競爭力的私人保險選項,而不是將所有洪水風險及成本轉嫁給聯邦政府。該機構在國會採取行動前無法解決可負擔性問題。聯邦緊急事務管理局亦正致力於一個更好的洪水風險繪圖系統,名為「洪水風險數據的未來」,旨在用更細緻的模型取代洪水區,以更好地強制誰必須購買保險。該工作的時間表尚不明確。
2022年洪水導致數千棟建築物受損。一份非牟利報告發現,這些房屋的大多數居民年收入不足3萬美元。
對於沒有保險的人,若總統發布災難聲明,聯邦緊急事務管理局可能會提供幫助。但該援助僅提供基本需求。其兩個最大計劃的上限均為約4萬美元:住房援助及其他需求,例如育兒。很少有人能獲得最高金額。聯邦緊急事務管理局會在無保險的洪水受害者首次受災後支付援助。若該物業位於洪水區,且在再次受災時未受洪水保險保障,聯邦緊急事務管理局通常不會支付。這在近數十年經歷重複災難的肯塔基州是一個大問題。
在2022年洪水期間,聯邦緊急事務管理局提供了近9000萬美元的直接援助,獨立於保險賠付,以幫助彌補損失,約為最低估計重建成本的五分之一。該報告作者之一、非牟利組織俄亥俄河谷研究所高級研究員埃里克.迪克森表示:「很明顯,出現了一種趨勢,人們不得不搬走。他們與肯塔基州東部受災地區的其他人同住,或者不得不搬到肯塔基州東部其他縣,或者,你知道,搬離該地區。」
霍尼卡特及其家人在2022年肯塔基州洪水期間從被淹沒的房屋二樓逃生後,這個缺乏洪水保險的家庭花費巨額修復巨大損失。但由於留在遭受如此嚴重破壞的社區感到焦慮,她現正參與一項自願政府回購計劃,該計劃購買洪水易發地區的房屋。其他人則不得不住在受損的房屋中,並在找到錢時盡力修復。阿巴拉契亞法律援助組織災害應變項目主任惠特尼.貝利表示,慈善及睦鄰精神幫助很大,許多受害者仍然感謝自願提供勞動的教會及鄰居。
肯塔基州特拉布爾瑟姆溪氾濫,摧毀了坎貝爾曾幫助撫養的已故13歲男孩的照片,以及她家中幾乎所有其他物品。她認為洪水不會是問題。她表示,她曾向保險公司詢問洪水保險,卻被錯誤告知她的風險極低,因此無法投保。當坎貝爾的房屋確實被洪水淹沒時,她損失了約10萬美元。她從沒有房屋貸款變成必須貸款,並依賴聯邦緊急事務管理局的一些援助。2025年,洪水再次幾乎到達坎貝爾的房屋並堵塞道路。這次經歷促使坎貝爾簽署回購計劃以搬遷。她表示:「我當時就決定了,我告訴我丈夫,『我不能再這樣下去了』。我們不能再這樣下去了。」
(美聯社)