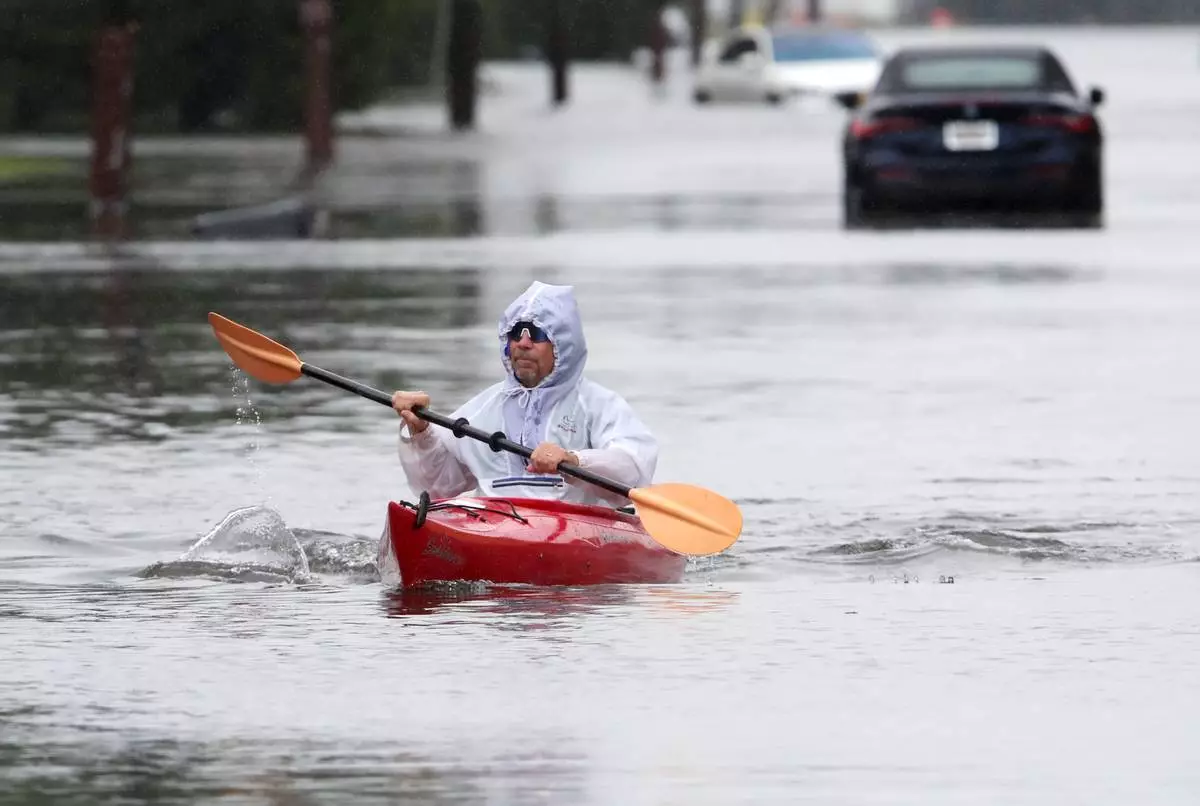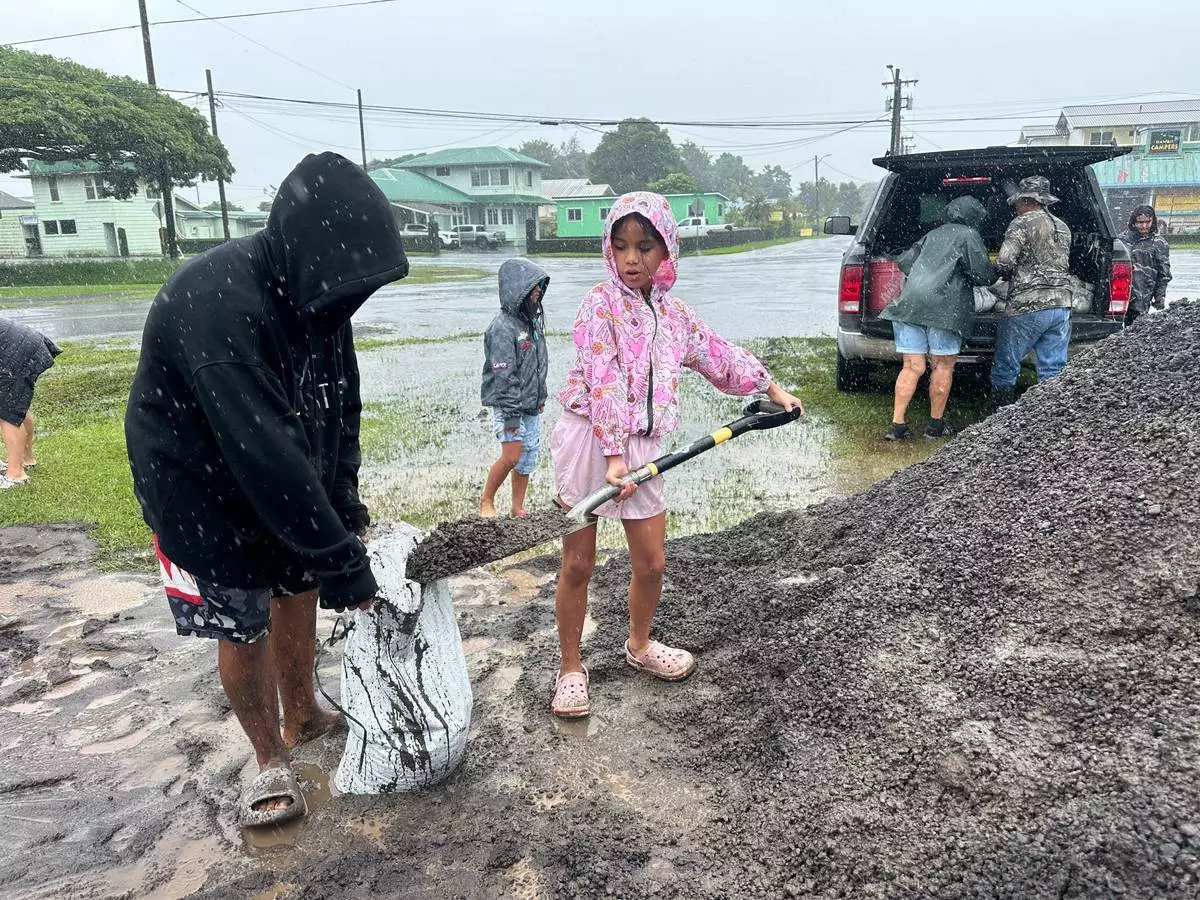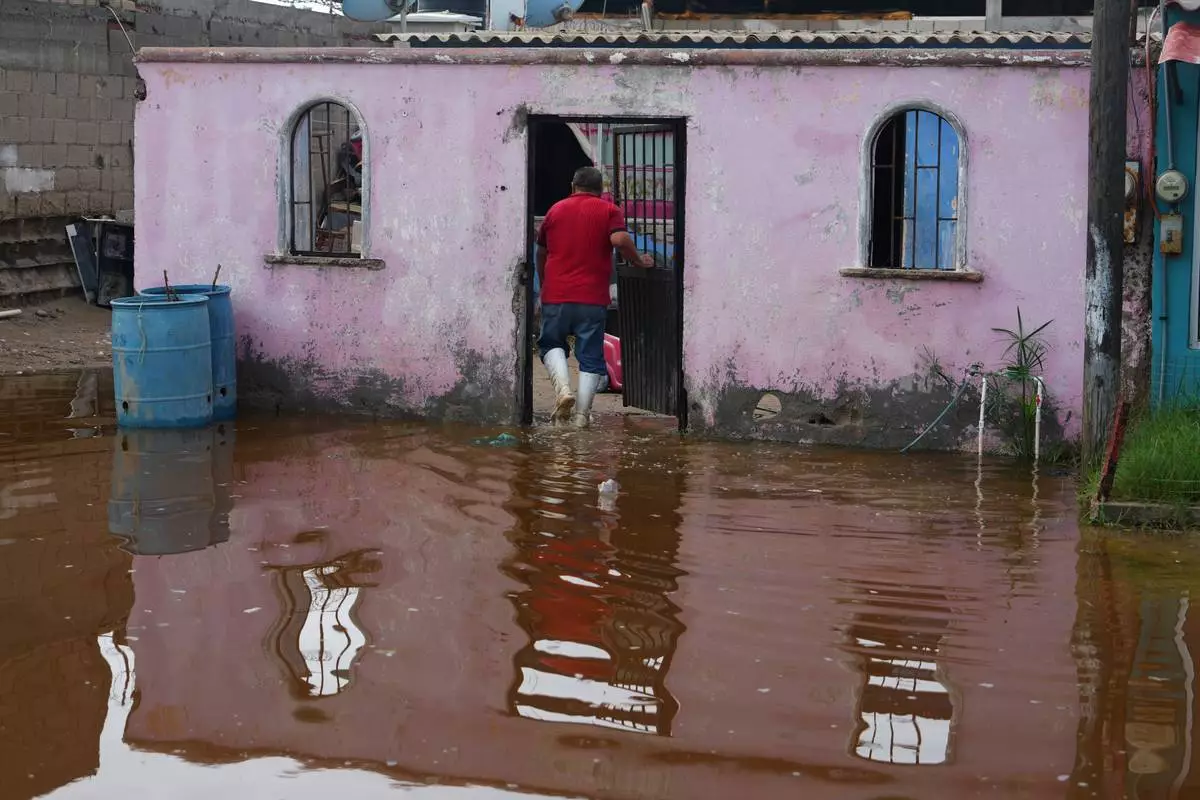

美國國家洪水保險計劃難以平衡可負擔性、洪水防護及納稅人成本,在氣候變化加劇洪水風險之際,令數百萬人處於脆弱境地。
一項分析顯示,全國只有2.4%的物業獲450萬份聯邦洪水保險保單承保,但有8.4%的物業面臨嚴重或極端洪水風險。
點擊看圖輯
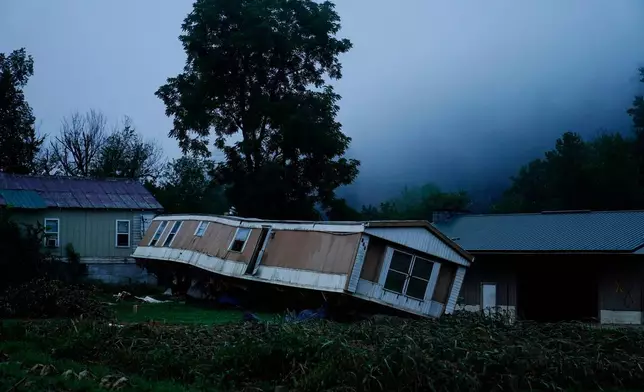
(美聯社圖片/Brynn Anderson) 檔案照片:2022年8月5日,肯塔基州失落溪附近,一間流動房屋被大規模洪水沖走。 AP圖片
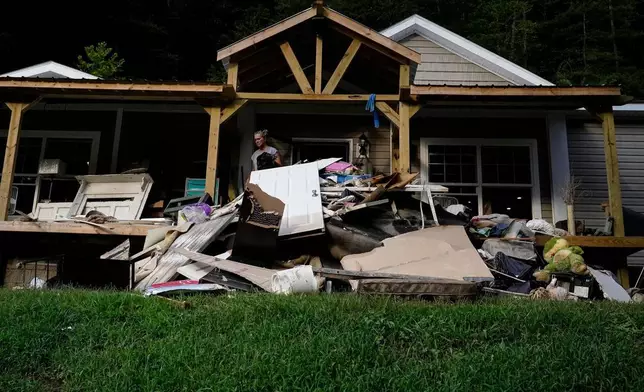
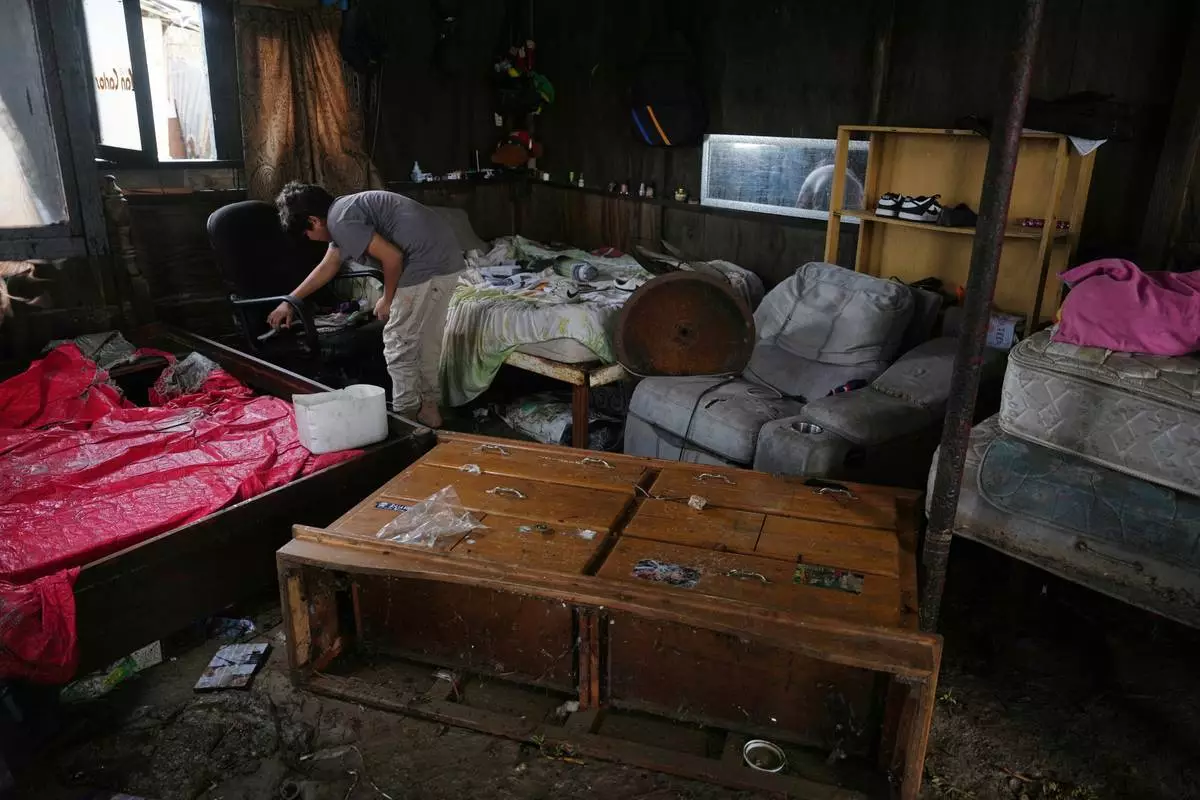
(美聯社圖片/Brynn Anderson) 檔案照片:2022年8月2日,肯塔基州欣德曼,Kathy Hall在大規模洪水過後丟棄受損財物。 AP圖片
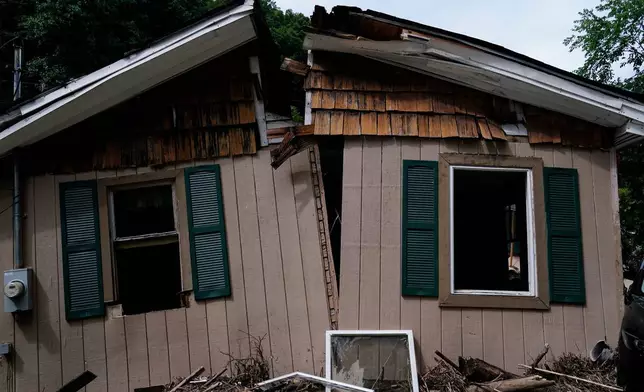
(美聯社圖片/Brynn Anderson) 檔案照片:2022年8月4日,肯塔基州查維斯,Nellie Mae Howard的家園被近期大規模洪水沖走,一分為二。Howard在洪水中喪生。 AP圖片
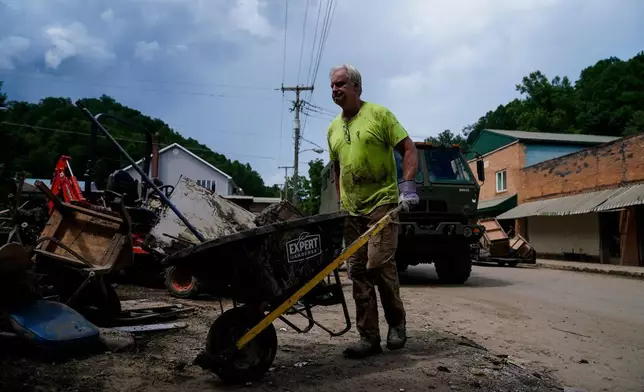
(美聯社圖片/Brynn Anderson) 檔案照片:2022年8月5日,肯塔基州弗萊明-霓虹,Jeff Hawkins在大規模洪水過後,協助清理其父親名為「好奇商店」的古董店。 AP圖片
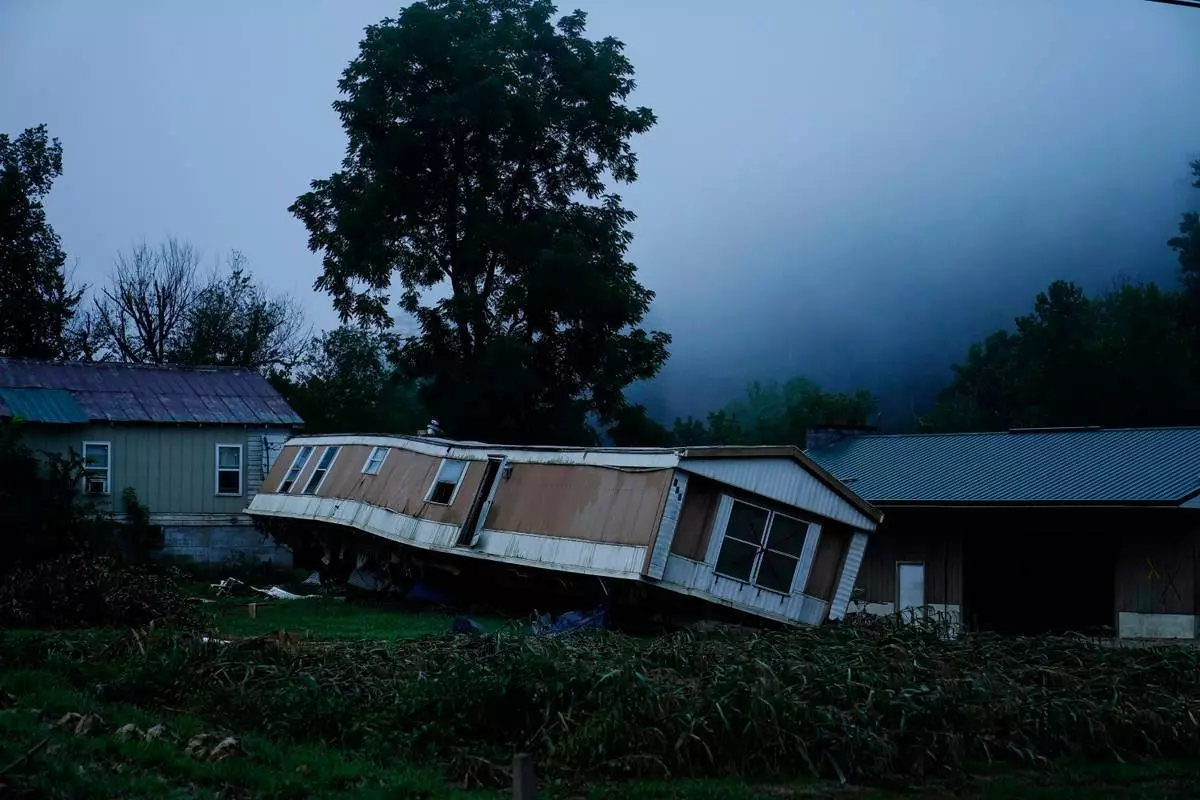
(美聯社圖片/Brynn Anderson) 檔案照片:2022年8月5日,肯塔基州失落溪附近,一間流動房屋被大規模洪水沖走。 AP圖片
問題在東肯塔基州尤其嚴重。聯邦政府數據及風險分析組織提供的數據顯示,當地部分郵政編碼區內,只有不多於5%的物業獲洪水保險承保,儘管數百甚至數千棟建築物面臨極端洪水風險。
這不僅限於阿巴拉契亞地區,包括路易斯安那州南部部分地區在內的沿海地區亦是如此。專家指出,洪水風險高但甚少人投保的地區往往較為貧困,聯邦緊急事務管理局的洪水地圖未能妥善反映風險嚴重程度,或未強制足夠人士購買保險的地區亦然。
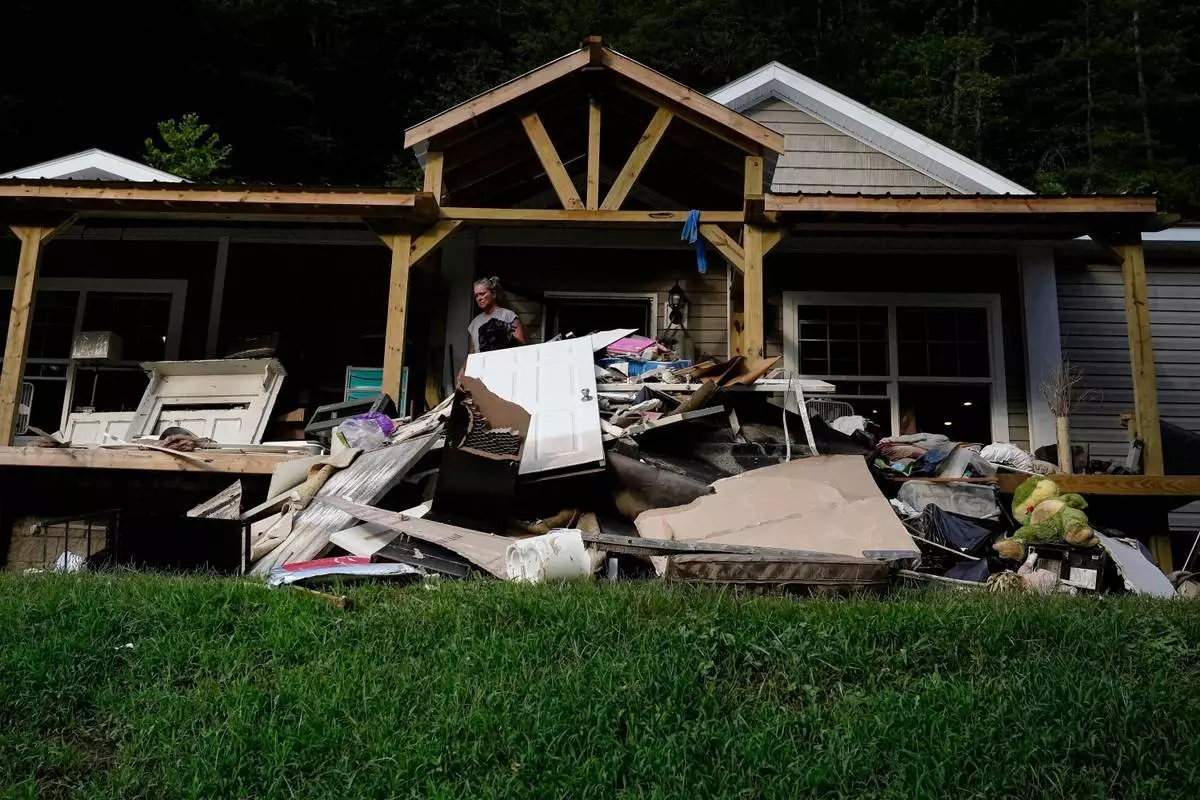
(美聯社圖片/Brynn Anderson) 檔案照片:2022年8月2日,肯塔基州欣德曼,Kathy Hall在大規模洪水過後丟棄受損財物。 AP圖片
以下是這次報道的重點:
國會於1968年設立國家洪水保險計劃。該計劃向同意採取措施管理洪水風險(例如限制高風險地區建築)的參與社區提供洪水保險。家居保險不涵蓋洪水。
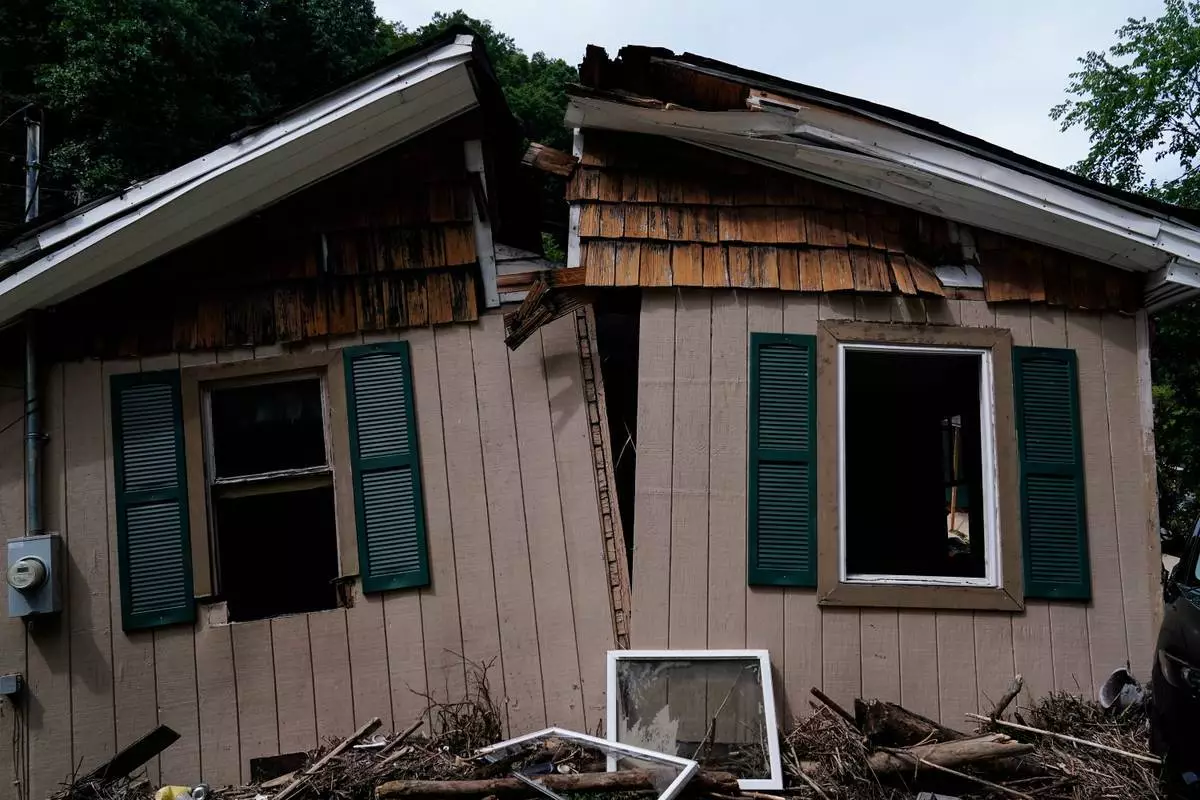
(美聯社圖片/Brynn Anderson) 檔案照片:2022年8月4日,肯塔基州查維斯,Nellie Mae Howard的家園被近期大規模洪水沖走,一分為二。Howard在洪水中喪生。 AP圖片
租戶及企業均可購買保單,但大部分由業主購買,為其物業提供最高25萬美元保障,財物則最高10萬美元。聯邦緊急事務管理局的洪水地圖決定哪些地區屬高風險區,並規定聯邦支持的按揭必須附帶洪水保險。
聯邦緊急事務管理局的洪水地圖未能有效捕捉嚴重洪水風險的程度。數百萬人認為他們的家園比實際更安全,因此在應該購買保險時卻未被強制購買。
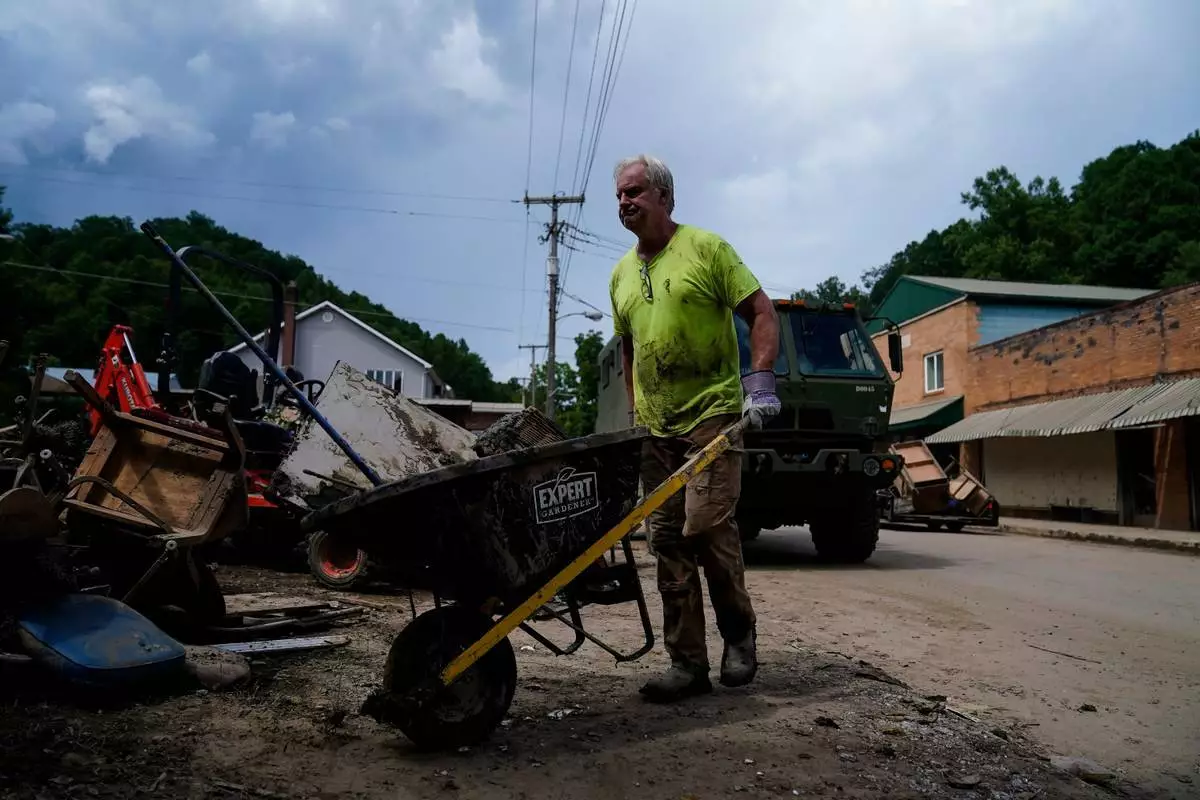
(美聯社圖片/Brynn Anderson) 檔案照片:2022年8月5日,肯塔基州弗萊明-霓虹,Jeff Hawkins在大規模洪水過後,協助清理其父親名為「好奇商店」的古董店。 AP圖片
以2022年東肯塔基州的可怕洪水為例,當時該州部分地區降雨量超30厘米,導致超40人死亡。
分析顯示,洪水襲擊地區當時只有2.1%的物業獲保險承保,現時比率大致相同,儘管約47%的物業面臨嚴重或極端洪水風險。這是一個45個百分點的差距,超全國平均水平7倍。
聯邦緊急事務管理局的洪水地圖在2022年洪水期間未能捕捉所有風險,受影響的建築物中只有18%位於高風險區內。
洪水地圖通常過時,未有考慮某些類型的洪水風險,例如內陸暴雨引發的洪水。
風險分析組織首席經濟師Jeremy Porter指出,保險缺口最大的地方是遠離大型水體、發生強降水洪災的地區。
他表示:「這就是阿巴拉契亞地區,更深入內陸,特別是中西部和東北部,極端降水是氣候變化表現出來的方式。」
洪水保險保單的典型成本為每年1,100美元,過去五年內上升約90%。
查爾斯湖居民Dan Charlson表示,當保費不再划算時,他便取消了保單。他的保險費從約900美元飆升至4,000美元,他預計還會繼續上漲。
他指出:「我考慮的是維修房屋的成本,以及我50年來只被洪水淹過一次的事實。所以,這是一個風險分析。」
成本上升主要由於定價現代化的努力。
數年前,聯邦政府推出了「風險評級2.0」(Risk Rating 2.0),這是一種更準確地將物業洪水風險與保險費用掛鈎的方法。
然而,更準確的洪水保險定價意味著大多數買家整體保費大幅上漲。一份政府監察報告發現,墨西哥灣沿岸各州過去定價最低,在新定價結構下需要最大幅度的上調。
聯邦緊急事務管理局在一份聲明中表示,需要更嚴格的建築規範、更智能的分區規劃及具競爭力的私人保險選項,而非將所有洪水風險及成本轉嫁給聯邦政府。「風險評級2.0」的準確性讓保單持有人更清楚其真實風險。該機構指出,若無國會採取行動,便無法解決可負擔性問題,亦無法強制私人保險公司進入市場。
聯邦緊急事務管理局正致力開發一個名為「洪水風險數據的未來」(Future of Flood Risk Data)的更佳洪水風險繪圖系統。該項工作的時間表尚不明確。
改革該計劃的建議已停滯不前,包括增加選項以使其對低收入買家更具可負擔性。
Jeffrey Schlegelmilch指出:「所有人都同意它已損壞,但沒有人能就如何修復達成共識。」
(美聯社)