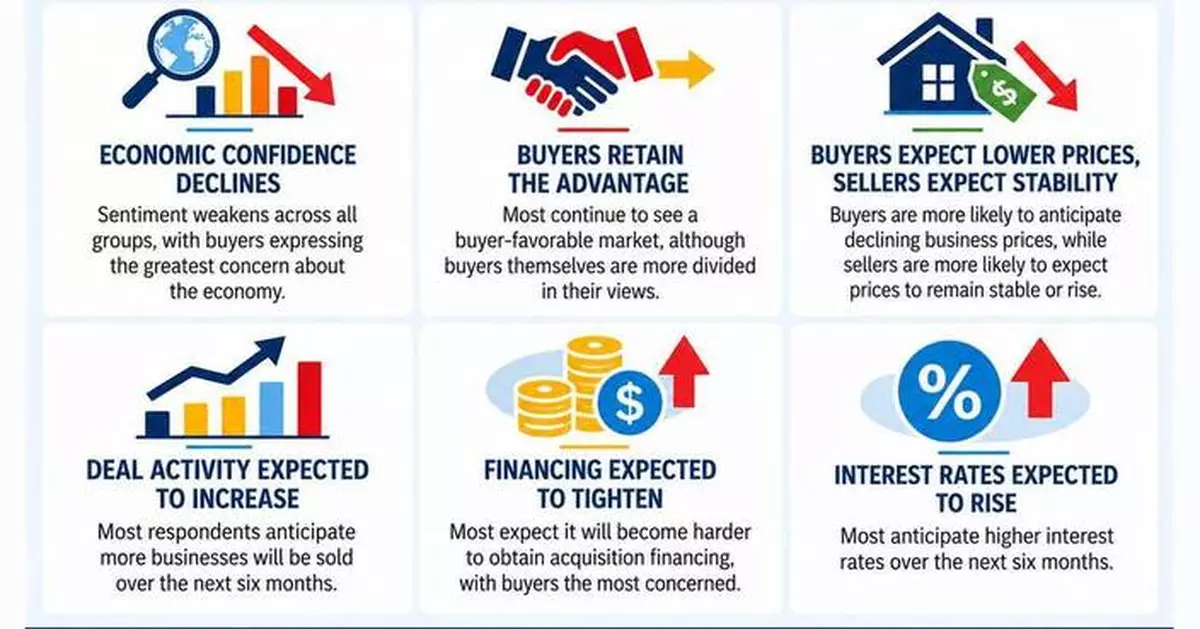
迪爾斯特里里姆發布的最新會員信心調查顯示,2026年第四季,小型企業買家、賣家及中介機構報告市場信心顯著惡化,扭轉第三季出現的樂觀跡象。受訪者對經濟、企業估值、融資可得性及利率的悲觀情緒大幅增加。經濟悲觀情緒急劇上升,認為經濟「差」的受訪者比例由第三季的28.8%升至第四季的41.9%。
迪爾斯特里姆創辦人兼行政總裁羅拔布朗斯指出,這次季度調查的突出之處,在於經濟憂慮日益加劇,但對交易活動的預期卻持續存在。他表示,買家、賣家及中介機構預計利率將會上升,融資條件將會收緊,然而許多人仍預期會有更多企業易手。這反映市場對交易仍有需求,但要完成交易,可能需要更實際的定價、創新的融資方式,以及買賣雙方更大的靈活性。
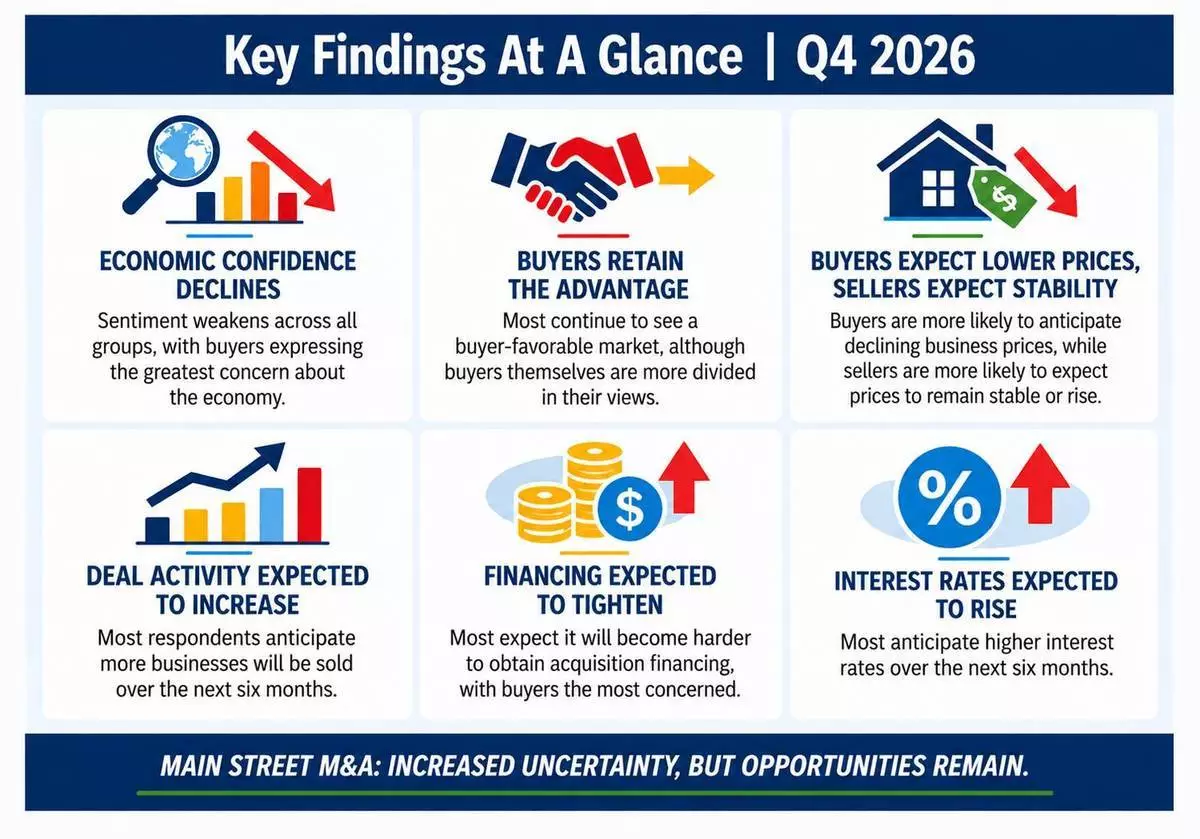
迪爾斯特里姆調查顯示,第四季小型企業併購市場信心下降,融資及利率憂慮急升。 AP圖片
這次對約355名活躍市場參與者進行的第四季調查,突顯小型企業交易環境的不確定性增加,但仍具韌性。約43%的受訪者仍預期未來六個月內出售的企業數量將會增加。買家繼續處於有利的談判地位,有38.9%的受訪者表示,目前市場對尋求收購企業的人士更為有利。
估值議價能力正轉向買家,接近一半的第四季受訪者(46.7%)預期售價將會下跌,較第三季的三分之一大幅上升。收購融資已成為主要憂慮。約三分之二的受訪者(66.1%)預期融資將更難獲得,較上一季的44.6%大幅躍升。同時,利率預期亦顯著轉變,有68.1%的受訪者預測未來六個月利率將會上升。
儘管普遍存在悲觀情緒,但主要行業的預期交易活動仍然活躍。商業服務保持最活躍行業的地位,佔受訪者預期的38.5%,緊隨其後的是能源及公用事業,佔37.0%,以及資訊科技及軟件,佔33.6%。值得留意的是,娛樂及媒體行業錄得最大增幅,上升5個百分點至12.7%。
關於迪爾斯特里姆:迪爾斯特里姆(前稱併購網絡)是一個全球性的網上市場,用於買賣企業、房地產、資本及專業服務。迪爾斯特里姆在全球擁有數十萬名會員,將企業家、投資者及顧問與各行各業及市場的機會聯繫起來。迪爾斯特里姆連續三年獲評為Inc. 實力合作夥伴,最近一次是在2026年,以表彰其致力協助企業取得成功。
(美聯社)
根據汽車網站Edmunds的數據,美國消費者正創下財務紀錄,但情況並不樂觀。2026年第三季,汽車買家借貸金額、還款期及每月供款均創歷史新高。持續高企的汽車貸款利率無助改善情況,反而大幅增加買家長期支付的總額。
那麼,如何避免超出預算?以下是Edmunds汽車專家提出的最佳建議。
2024年6月25日,顧客在科羅拉多州海蘭茲牧場一間經銷商檢視一排富士Crosstrek車輛。帶著預先獲批的融資和周詳的預算前往經銷商,是將最常見的融資錯誤減至最低的最佳方法。(美聯社圖片/David Zalubowski) AP圖片
當您考慮新車或二手車是否符合預算時,自然會想到每月供款。然而,如果您只帶著這個數字走進經銷商,他們的財務團隊將會設法滿足您的要求。這可能導致您為一款本應負擔得起的車型支付過高價格,或者將貸款期延長至72、84或96個月,從而增加您為較昂貴車輛支付的利息。
假設您想購買一輛價值5萬美元的福特F-150。您有5千美元首期,且沒有舊車可作以舊換新。經銷商在計入銷售稅、所有權轉讓費及其他費用後表示,可為您安排一筆為期60個月、利率7厘的汽車貸款,每月供款約1千美元。可惜,您認為每月舒適地負擔的金額不應超650美元。那麼接下來會發生甚麼?
經銷商希望您購買F-150,而您對這輛貨車亦有情感上的渴望。因此,他們提出將貸款期延長至84個月,從而將每月供款降至約750美元。您決定勉強接受並簽署文件。
您雖然買到了F-150,但存在兩大問題。首先,更長的貸款期將導致您支付數千美元的額外總利息。長期汽車貸款亦可能需要更高的利率。即使假設本例中的利率不變,延長貸款期仍將產生近4千美元的額外利息。
更長的貸款期亦會增加您陷入「負資產」的風險,即您所欠金額超車輛價值。若生活出現意料之外的轉變,您需要出售車輛時,將會蒙受損失。
如果您與銀行、信用合作社或其他金融機構合作,預先獲批汽車貸款,您在經銷商處將擁有議價能力。您將了解自己的信用評級、符合資格的利率,以及不同貸款期的每月供款。最重要的是,您會知道這筆貸款是否能讓您輕鬆負擔。
您亦可在沒有經銷商銷售壓力的情況下評估自身狀況。在經銷商處,詢問他們的財務部門能否在提供相同貸款期的較低供款下,超越您預先安排的貸款條款。他們渴望這筆貸款業務;讓他們努力爭取。
承接上述例子,如果您預先獲批融資,您將會明白每月供款650美元購買5萬美元F-150的夢想並不現實。透過花時間提前規劃,您會意識到自己只能負擔約3萬7千美元的貨車。
最後一個提示:雖然信用合作社和銀行表現出色,但汽車製造商的金融部門通常會提供補貼促銷利率,以協助銷售特定車輛。在決定外部融資前,請向經銷商或汽車製造商查詢目前的優惠措施。
人們購買新車時常犯的一個錯誤是,在舊車價值低於貸款餘額時將其以舊換新。例如,您可能在現有車輛貸款上仍欠2萬美元,但經銷商只願為您的舊車提供1萬6千美元,留下4千美元的差額需要彌補。
為吸引您即時購買,經銷商會提出將您現有汽車貸款餘額與舊車以舊換新價值之間的4千美元差額,轉入新的貸款中。這個解決方案當時可能看似吸引,但通常意味著更高的供款、更長的貸款期,或兩者兼有。
這將引發一場可能需要數年才能解決的債務螺旋。請抵制誘惑。更明智的做法是保留現有車輛更長時間,並在以舊換新前償還貸款餘額。
購買新車令人興奮,這使人們在過程中容易忽略財務上的警號。但如果您帶著預先獲批的融資並堅守預算前往經銷商,您仍然可以駕駛一輛價格合理、符合您生活方式和財務狀況的新車或二手車回家。
這篇報道由汽車網站Edmunds提供予美聯社。
克里斯蒂安·沃德洛是Edmunds的撰稿人。
(美聯社)