廉政公署轄下香港國際廉政學院(廉政學院)與香港會計師公會星期五(3月13日)簽訂合作備忘錄,標誌廉署與香港會計師公會攜手推動廉潔專業誠信,協力提升會計業界的道德標準、專業能力和廉潔意識。

廉政專員胡英明(圖左後)及香港會計師公會會長羅卓堅(圖右後)見證副廉政專員兼執行處首長丘樹春(圖左前)與香港會計師公會署理行政總裁兼註冊主任鍾綺妮(圖右前)簽署合作備忘錄。
廉政專員胡英明出席合作備忘錄簽署儀式時表示,香港作為國際金融中心,必須堅守廉潔誠信的基石;而會計業界在維護市場誠信、強化企業管治方面擔當關鍵角色。他表示:「合作備忘錄象徵廉署的實戰經驗與香港會計師公會的專業影響力結合,攜手培育廉潔和具專業能力人才,有助提升業界整體誠信水平,強化會計專業在日常工作中識別及防範貪污風險的能力,共同守護香港國際金融中心的穩固根基。」

廉政專員胡英明表示廉署和香港會計師公會攜手提升業界整體誠信水平。
胡英明又表示,廉署一直迎難而上,透過執法、防貪及教育三管齊下,致力維護香港的廉潔、繁榮及穩定,為國家及香港特區在「十五五」規劃時期的發展藍圖及戰略部署提供堅實的支撐。胡英明深信,合作備忘錄將為香港以至全球的廉政建設帶來更多正面影響,有助香港在廉潔治理上持續領先。

香港會計師公會會長羅卓堅表示道德操守與誠信是會計專業的核心基石。
香港會計師公會會長羅卓堅則表示:「道德操守與誠信是會計專業的核心基石。在持續演變的商業環境下,會計專業在維護企業管治與金融誠信中發揮舉足輕重的作用。香港會計師公會與廉政公署的合作,正是建基於這份共同信念。簽署合作備忘錄是雙方進一步鞏固國際道德操守標準的積極舉措。透過深化合作,將為會員提供更全面知識和技能,應對新興挑戰,從而增強公眾對香港金融體系的信心,鞏固香港作為領先國際金融中心的地位。」
合作備忘錄今日由副廉政專員兼執行處首長丘樹春與香港會計師公會署理行政總裁兼註冊主任鍾綺妮簽署,並由胡英明及羅卓堅見證。在合作備忘錄的框架下,廉署與香港會計師公會將進一步深化協作,包括促進人員交流與參訪和加強誠信培訓。廉政學院亦將與香港會計師公會共同開發其會員的自學課程,共同鞏固會計業界的廉潔文化。
廉署和香港會計師公會多年來一直並肩同行,是提升業界操守和誠信培訓的重要合作伙伴。廉政學院於2024年11月與香港會計師公會合辦「註冊會計師反貪專業課程」,25名來自上市公司及不同企業的財務總監、財務主管的註冊會計師參加,了解業界最新反貪和防貪措施。去年7月廉署法證會計組亦為香港會計師公會會員舉辦網上研討會,分享廉署前線人員在會計蒐證、追蹤贓款等方面的專業反貪經驗。
香港會計師公會公佈2026年「最佳企業管治及ESG大獎」得獎結果,今年評審團共頒發35個獎項,當中有8家機構首次獲獎,包括一家新上市公司。獎項分佈方面,12家機構為精英得獎者,20家為上市公司(包括一家新上市公司),另有3家公營機構。公會同時因應人工智能日漸普及,發表《人工智能與數據管治:市場觀察及實務指引》,冀提升市場的AI管治水平。
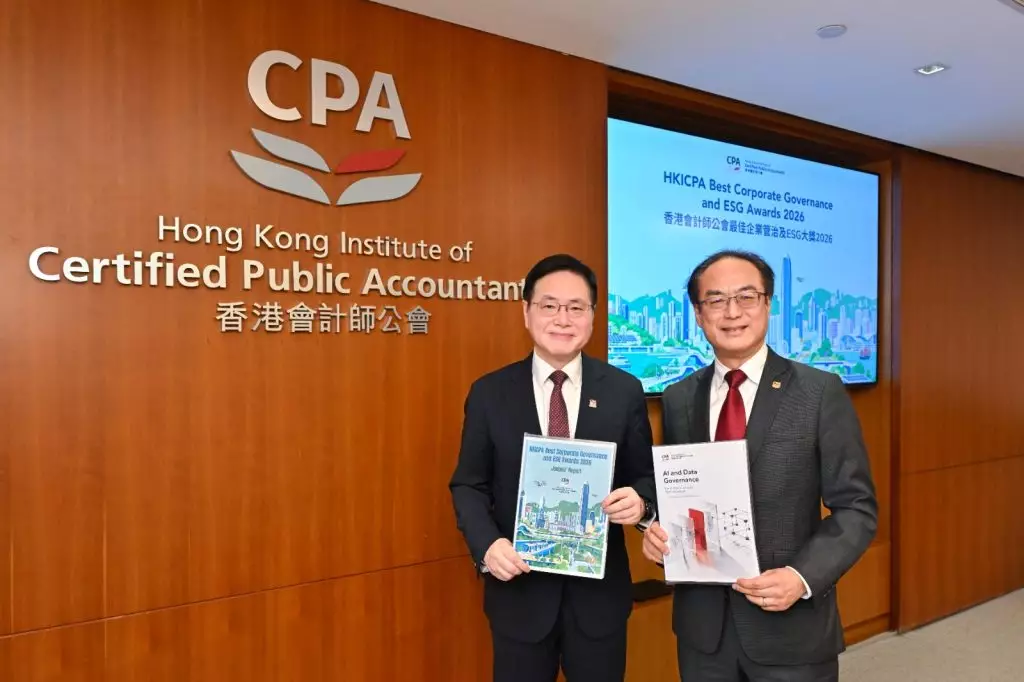
香港會計師公會公佈「2026年最佳企業管治及ESG大獎」得獎結果,並發佈AI數據管理實務指引,冀提升市場的AI管治水平。(左至右:香港會計師公會會長兼「2026年最佳企業管治及ESG大獎」評審團主席羅卓堅、大獎籌委會主席湯志超)
公會會長兼大獎評審團主席羅卓堅表示,企業管治和可持續發展是香港資本市場及企業韌性保持長遠競爭力的重要基石。他提到,大獎於2000年首次舉辦,是香港最早聚焦企業管治實踐的獎項之一,其後擴展至可持續發展及ESG範疇,已成為最具權威及認受性的殊榮之一。他指今年評審結果帶出一個重要訊息:最佳實務並非等如報告最厚或披露最多資訊,企業獲得肯定是因為能真正把良好的企業管治、ESG及風險管理融入企業文化、策略及日常營運與決策過程之中。
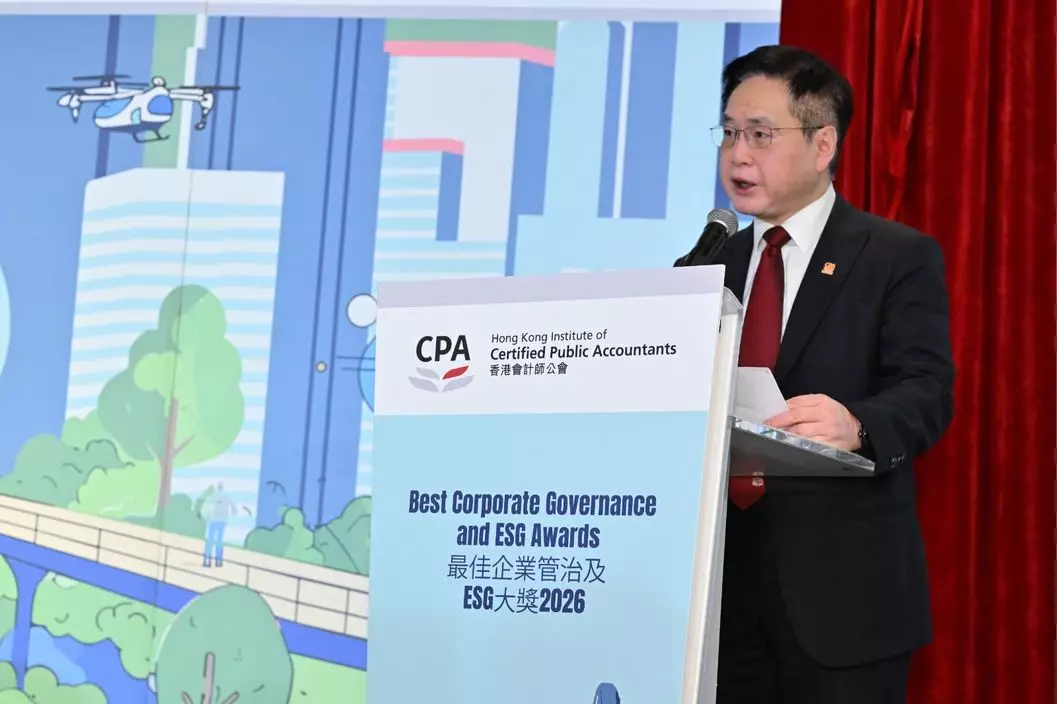
香港會計師公會會長兼「2026年最佳企業管治及ESG大獎」評審團主席羅卓堅表示,大獎於2000年首次舉辦以來,已成為最具權威及認受性的殊榮之一,不但緊貼市場脈搏,更推動市場持續提升水平。
羅卓堅續指,今年大獎其中一項新進展,是在評審過程中增加AI應用。在初步篩選時,利用AI審視了約2,400份年報及相若數目的ESG報告,乃首次涵蓋截至2025年12月31日所有香港聯交所主板上市公司。在第二階段評審中,公會應用AI按照既定評分準則,評估機構的企業管治及ESG表現,再由來自專業事務所的評審人員以專業判斷進行下一輪評審,並由遴選委員會決定最終入圍名單。
企業管治方面,今年評審顯示上市公司在企業管治匯報水平穩步提升。然而,雖然《上市規則》下《企業管治守則》有所修訂,以加強董事會的獨立性及多元化,包括將獨立非執行董事的任期上限訂為九年,以及限制其最多只可出任六家上市公司的董事,不少企業仍有可改善之處。
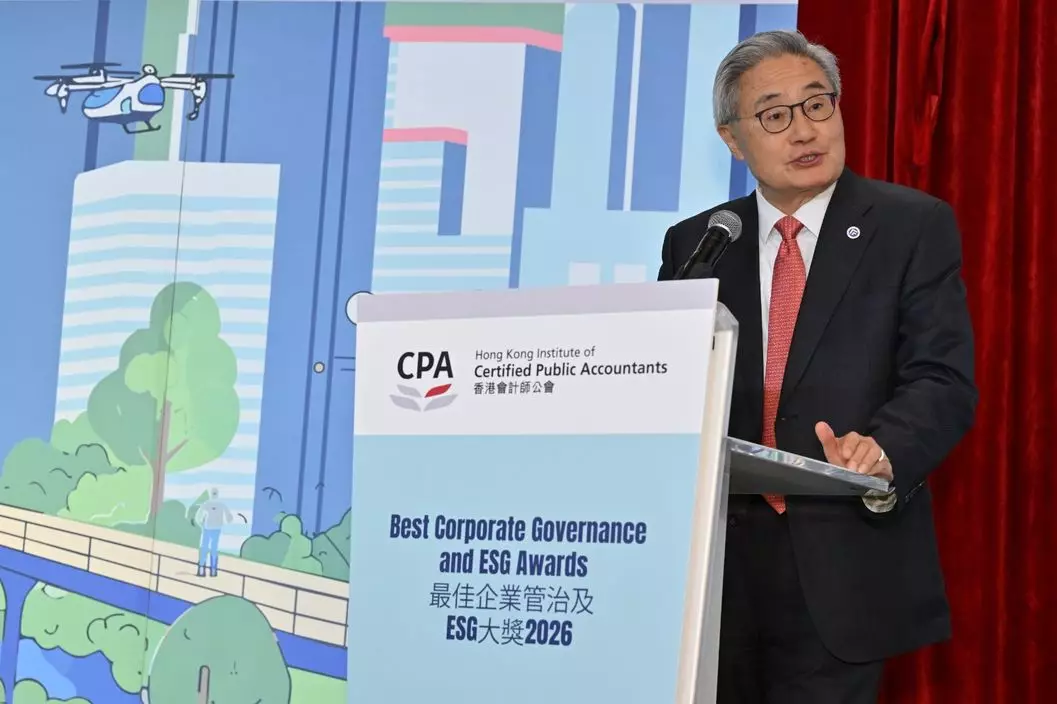
會計及財務匯報局主席孫德基擔任頒獎典禮主禮嘉賓並致辭。
大獎籌委會主席湯志超表示,不論企業管治要求、最佳實踐,抑或投資者期望均一直與時並進。《企業管治守則》的修訂將繼續推動企業全面檢視其管治操守及匯報,為投資者及持份者提供對決策更有幫助的資料。他指部分加強董事會獨立性的守則修訂雖設有過渡期,惟企業必須及早準備,制定有效的董事會成員更新政策。
評審團就企業管治方面提出多項觀察及改善空間。在風險管理及內部監控方面,企業除基本披露董事會架構及程序外,應更詳細披露風險管理與內部監控成效的檢討,以及相關跟進措施,提升投資者及持份者信心。公會欣悉《企業管治守則》現已加入更全面的強制披露要求,與大獎評審團一直以來就加強風險管理與內部監控披露所提出的倡議相呼應。企業亦應進一步落實有效的董事會多元化措施,包括性別及年齡等多個方面,並加強相關匯報,因董事會具備更多元的思維,有助顯著提升決策。
透明度方面,評審團認為企業在資本結構、以及董事會效能及評估方面的披露仍有提升空間,包括董事會表現檢討的方法、範圍及結果。公會鼓勵企業提供更具體的披露,以展示管治架構如何有助創造長遠價值和提升韌性。公營機構的董事會可考慮透過引入更公開和具透明度的提名機制進一步完善,包括透露甄選政府委任董事的提名程序,以及有關成員如何履行董事會職責。此外,如財務表現出現重大年度變化,企業應作出更清晰的解釋。
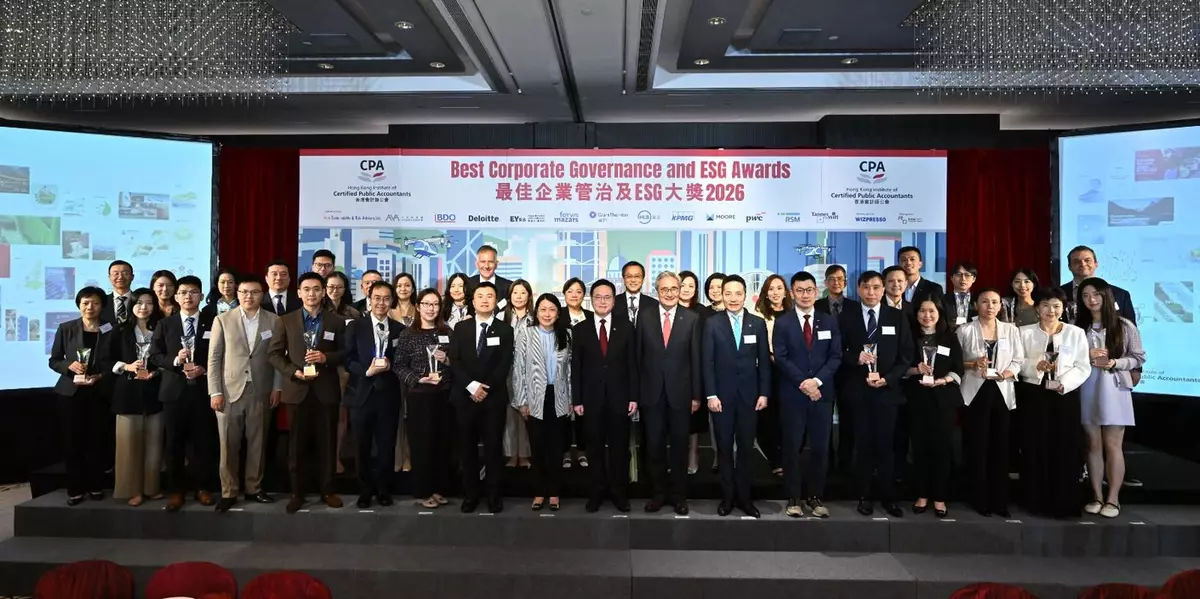
香港會計師公會舉辦「2026年最佳企業管治及ESG大獎」頒獎典禮,表揚於企業管治及環境、社會及管治(ESG)領域有傑出表現的企業及機構。
網絡安全匯報方面,企業可更清楚說明董事會責任、主要控制措施、事故應變安排、第三方風險、培訓,以及年內進行的鑒證工作範圍和結果。評審團又指,企業亦應開始向投資者提供更多有關AI應用、相關政策及保障措施的資訊,涵蓋數據管治等議題,打好良好AI管治的基礎。
ESG方面,評審團於得獎企業中觀察到多項良好實踐,包括管理層致力訂立清晰、由上而下的ESG責任管理制度、將ESG考量融入各項主要營運及決策流程、訂立淨零排放或碳中和目標,並附設明確中期目標和減排里程碑。得獎機構的最佳實踐亦包括透明、高質素匯報,並就關鍵數據取得獨立鑒證。
遴選委員會主席羅柏達表示,隨投資者對企業可持續發展實務及匯報的期望與需求日益提高,提升ESG匯報透明度已成為國際資本市場重要且必然的趨勢。他指透過資本市場、政府及持份者緊密合作,加上香港會計師公會在制定本地準則方面的工作,香港在可持續披露領域已躋身全球領先行列。公會於今年6月獲國際財務報告準則基金會委任為國際可持續發展準則理事會(ISSB)官方培訓合作夥伴,體現了香港及公會推動最高標準及支援能力建設的承諾。他鼓勵企業持續提升ESG匯報質素,為香港以至國際市場樹立標竿。
評審團在ESG方面亦提出多項改善空間。企業在適當關注環境及氣候相關披露的同時,不應忽略ESG中的「S」範疇,應考慮加強社會範疇的工作,包括在適當情況下就職業安全與健康、工作場所多元化、員工流失率、數據保障,以及其他與企業及其持份者相關的範疇作出承諾並訂立目標,並就社會相關數據的重大年度變化時作出解釋。
範圍三排放披露方面,評審團理解相關披露較範圍一及範圍二更具挑戰,且工作仍在持續推進,但企業仍可提供更詳盡的披露,包括如何與供應鏈合作以取得相關數據,以及過程中可能面對的困難。目前只有較少企業就範圍三排放的全部15個類別提供資料,或解釋不涵蓋個別類別的原因;部分企業亦仍未披露明確的中期目標,影響持份者評估減碳進度是否符合預期。
ESG鑒證方面,企業除按照《上市規則》下的《環境、社會及管治報告守則》作出匯報外,亦應着眼於採納國際或香港可持續披露準則,並考慮委聘合資格的ESG鑒證機構,例如具經驗的會計師事務所,就關鍵指標取得鑒證,以增強投資者及持份者對相關數據準確性及可靠性的信心。隨著國際審計與鑒證準則理事會(IAASB)發佈的全新國際可持續鑒證準則(ISSA)第5000號,以及由香港會計師公會發佈、與IAASB準則全面接軌的香港可持續鑒證準則(HKSSA)第5000號實施後,ESG鑒證質素亦將進一步提升,該新準則適用於2026年12月15日或之後開始的匯報期。
在AI應用及管治方面,公會過去數年於發布大獎結果時,同步發布一系列與企業管治及ESG相關的簡短調查,題目涉獵ESG鑒證、董事局多元化及網絡安全。隨著各行各業在營運中日益廣泛採用AI,公會今年發表《人工智能與數據管治:市場觀察及實務指引》報告,刊載指引以提升作為良好AI管治核心領域的數據管理,並包括一項了解現今企業如何應用及管治AI的研究。
該研究檢視124家恒生綜合大型股指數成份股公司的2025年財政年度年報,分析其AI及相關管治安排的披露情況,包括有否披露實際AI應用、董事會層面監督、正式AI風險評估、負責任使用AI政策,以及專門營運監控措施。在124家公司中,92家明確表示已應用AI、6家表示局部應用AI、26家則未有披露相關應用。最普遍的AI應用範疇包括提升營運及工業流程(44家),其次為提升生產力及企業自動化(37家)、產品及服務開發(35家),以及客戶服務與互動(同為35家)。
研究顯示,企業持續擴大AI應用,依賴其開發、運作及支援系統的數據,以及其生成結果。然而,企業傾向僅披露AI應用情況,而非AI管治的框架與程序,使投資者難以了解AI應用所涉及的主要考量,例如企業數據管治、責任及信任。機構不僅須確保AI生成結果可靠,亦須確保相關數據、工具、監控措施及審核流程完善。為協助企業與市場辨別及了解主要考慮因素,公會提出「AI/GenAI數據使用決策框架」,按實用程度及風險分級,建立五個步驟的框架,支援機構負責任應用AI。
羅卓堅總結指,AI的長遠價值不僅在於提升效率,更在於企業能否透過有效管治,在安全及負責任的環境下應用,為企業帶來價值並規避風險。他指企業必須將AI管治視為良好企業管治的重要一環,以良好的數據管治、有效的控制措施及清晰的人類監督機制為基礎,做好風險管理。公會期望透過推出實務指引及工具,協助企業建立健全的AI及數據管治框架,推動香港發展更具可持續性的AI應用生態。