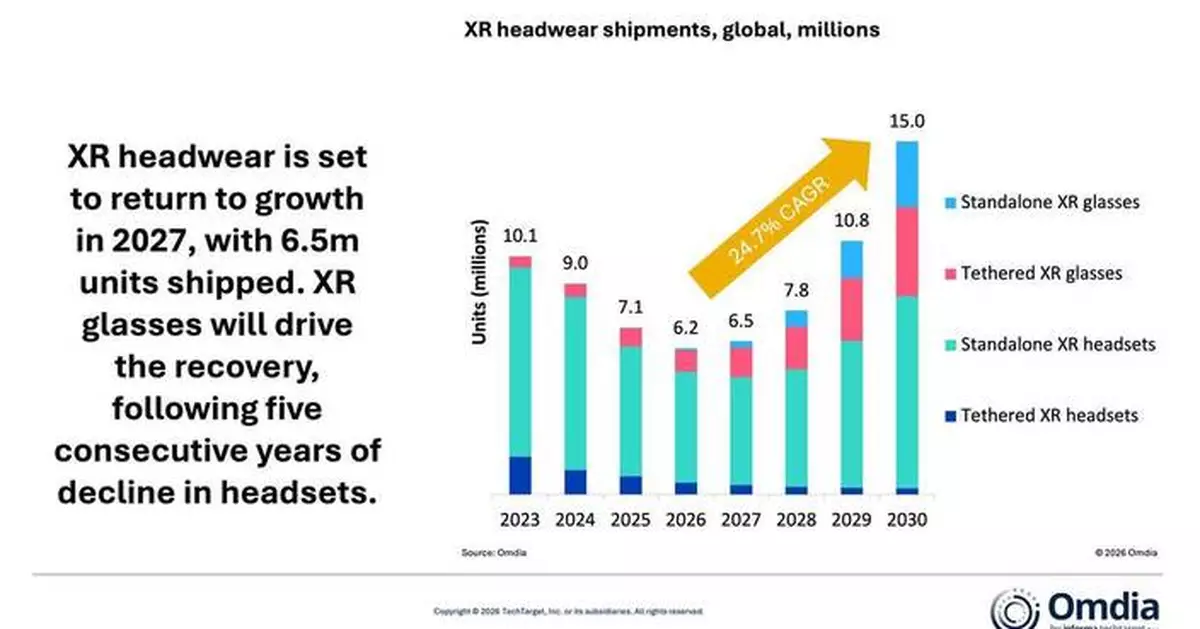
根據Omdia最新預測,全球延展實境頭戴裝置出貨量將於二零二六年下跌百分之十二至六百二十萬部。然而,市場預計二零二七年恢復增長,達到六百五十萬部,增幅為百分之四點八。這次復甦將由延展實境眼鏡的迅速擴張帶動,抵銷頭戴式裝置出貨量的跌幅,因為消費者及製造商均日益青睞較輕巧的設計,而非笨重的裝置。
有線延展實境眼鏡類別由RayNeo及Xreal等中國供應商主導,預計二零二六年達到九十萬部,增長百分之十九,並維持雙位數增長,到二零三零年達到三百八十萬部。同時,獨立延展實境眼鏡仍屬相對較小的類別,主要限於企業及開發者用途,二零二六年出貨量預計僅達九萬三千部。然而,隨著硬件成熟及空間運算能力提升,該類別預計未來五年將迅速增長。
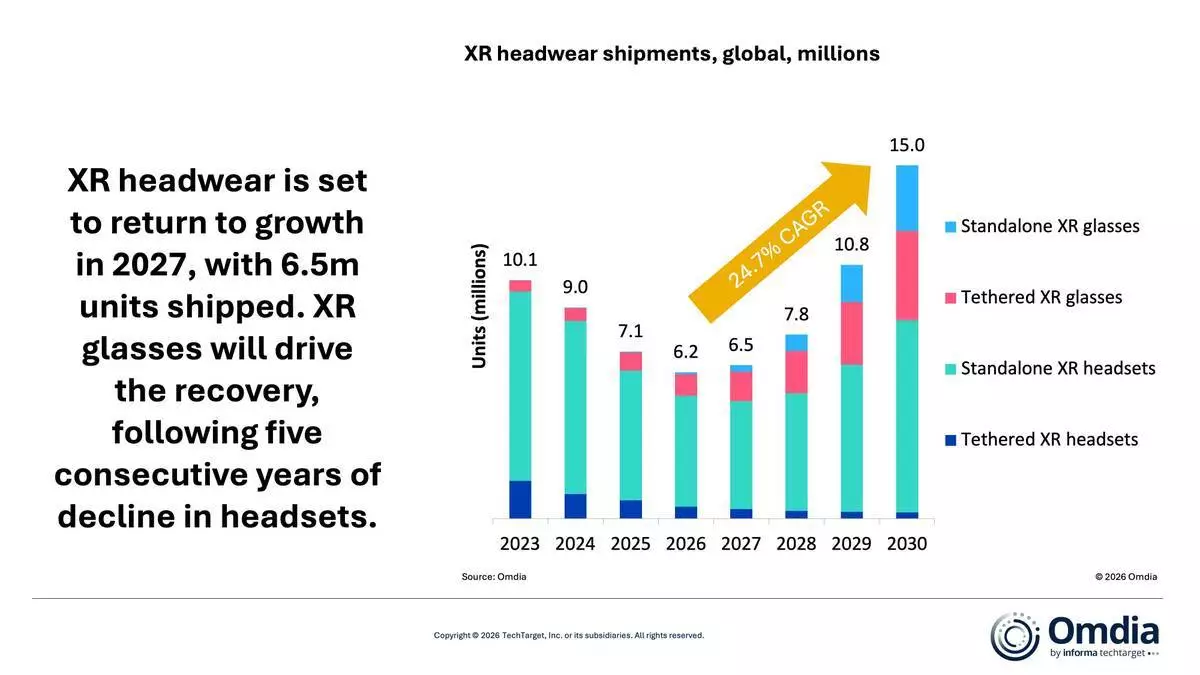
全球延展實境頭戴裝置出貨量(百萬部) AP圖片
延展實境頭戴裝置是Omdia定義的更廣泛智能頭戴裝置市場的一部分,該市場亦包括人工智能眼鏡。Omdia高級首席分析師George Jijiashvili指出:「經過三年快速增長後,人工智能眼鏡已開始令面部佩戴式運算在日常生活中普及。這種日益增長的消費者熟悉度,直接推動延展實境眼鏡類別發展,為業界邁向更纖薄的眼鏡設計奠定基礎。」
獨立延展實境頭戴式裝置類別,包括Meta Quest 3及Apple Vision Pro,預計二零二六年下跌百分之十五至四百七十萬部,跌勢將持續至二零二七年,標誌著該類別自二零二一至二零二二年疫情引發的高峰以來,連續第五年錄得跌幅。預計二零二八年恢復增長,出貨量預計升至五百萬部。
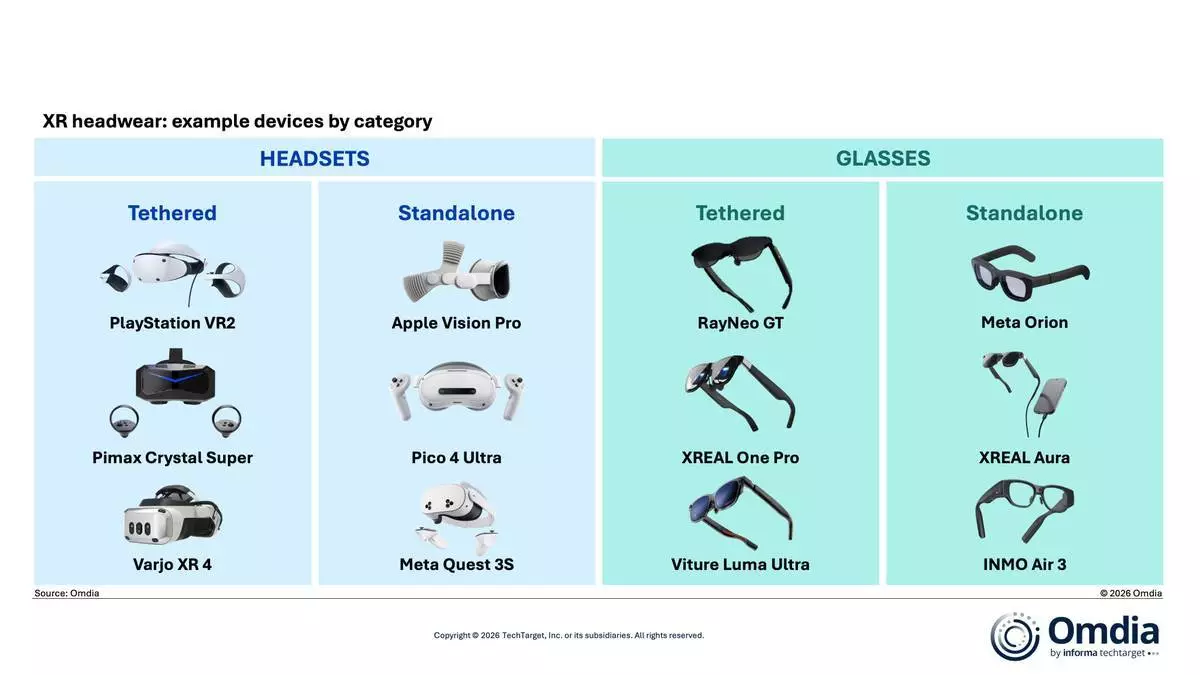
延展實境頭戴裝置 – 各類別裝置範例 AP圖片
這次復甦有賴蘋果公司約於二零二八年推出更普及的Vision Pro,成為三星及Vivo等廠商加強競爭的催化劑。若無這些發展,該類別的增長前景仍不明朗。同時,有線頭戴式裝置繼續急劇下跌,二零二六年跌百分之三十四至五十萬部,因獨立替代品取代其地位。
Omdia高級分析師Qiran Ju表示:「儘管技術日趨成熟,笨重的延展實境頭戴式裝置仍難以向主流消費者展示日常實用性。Meta已將人工智能眼鏡列為優先發展項目,Google則在二零二六年I/O大會上強調延展實境眼鏡,預示著類似方向。較輕巧的設計更有利於獲得廣泛消費者接受,並引導延展實境的未來發展。」
(美聯社)
Omdia最新研究顯示,今年第三季全球桌面電腦、手提電腦及工作站出貨量大幅下跌,按年減少21.2%,至5,810萬部。其中,桌面電腦(包括桌面工作站)出貨量下跌23.5%,至1,170萬部;手提電腦(包括流動工作站)出貨量則減少20.6%,至4,640萬部。
Omdia研究總監Ishan Dutt指出,上半年個人電腦市場受持續的預支需求活動提振,因此這次出貨量急劇下跌並不令人意外。他表示,跌幅規模與業界在上次盈利周期中發出的信號一致,主要原廠設備製造商預計下半年單位銷量將錄得雙位數跌幅,零售商亦報告平均售價錄得雙位數增長,同時銷售額下跌。上游零件成本上升的影響已完全反映在終端市場定價上,消費者及資訊科技決策者亦相應作出反應。供應方面,供應商及其原設計製造商夥伴於第三季開始縮減生產,而渠道夥伴則繼續處理高企的庫存水平。
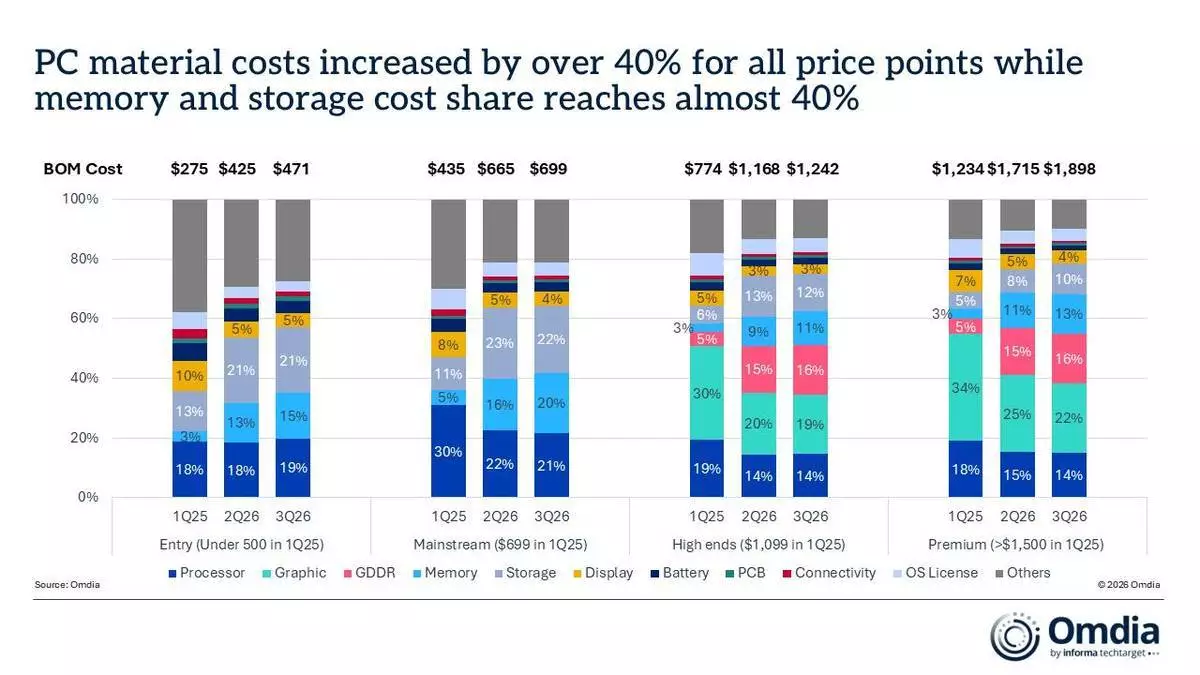
個人電腦材料成本在所有價位均增加超40%,而記憶體及儲存裝置的成本佔比接近40%。 AP圖片
近月供應鏈挑戰加劇。除了記憶體及儲存裝置價格持續上漲外,處理器、顯示卡及多種集成電路零件短缺,令個人電腦供應商的供應鏈及庫存管理更為困難。
Omdia首席分析師Ben Yeh表示,動態隨機存取記憶體(DRAM)及固態硬碟(SSD)在個人電腦中的成本佔比已由約15%的典型水平急升至接近40%,價格升幅超四倍。他指出,儘管個人電腦供應商在過去數季多次加價,但這些加幅仍未能完全抵銷影響。預計這些壓力將會持續,而目前的跌勢可能只是一個新下行周期的開始。
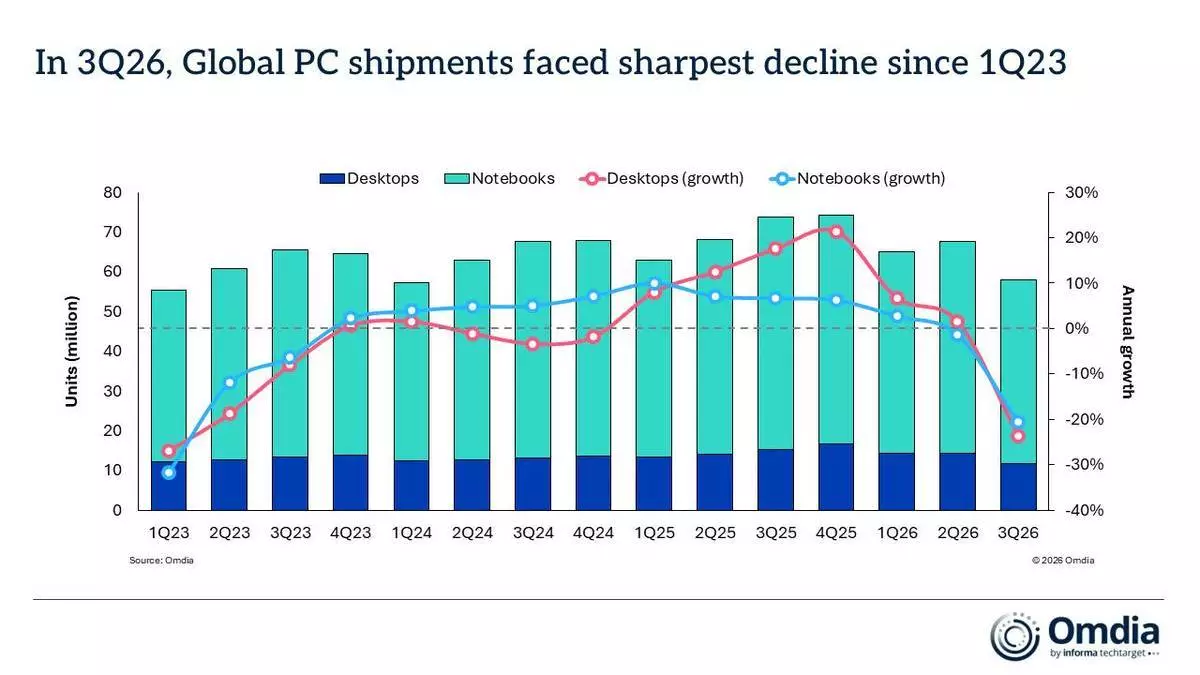
今年第三季全球個人電腦出貨量錄得自2023年第一季以來最大跌幅。 AP圖片
Omdia預計,今年第四季個人電腦市場將按年下跌24%,而2027年全年預計將進一步下跌7%。
儘管大部分主要供應商在今年第三季錄得雙位數跌幅,但排名按季及按年均大致保持不變。聯想繼續穩佔首位,出貨量達1,490萬部,市佔率維持在26%。惠普錄得主要供應商中最大跌幅,達31%,以1,030萬部出貨量排名第二。其市佔率跌至18%,較一年前低近三個百分點。
戴爾維持第三位,出貨量為760萬部,佔市場13%。蘋果位居第四,出貨量達680萬部,按年下跌11%。然而,由於其高端定位有助限制價格上漲的影響,其市佔率增加超一個百分點。華碩位列前五名,錄得主要供應商中最小跌幅,出貨量為540萬部,其市佔率按年提升至9.3%。
(美聯社)