Skip to Content Facebook Feature Image

穿戴式裝置出貨量跌2% Omdia:無屏幕追蹤器及高階運動錶受歡迎

商業事

穿戴式裝置出貨量跌2% Omdia:無屏幕追蹤器及高階運動錶受歡迎
商業事

商業事

穿戴式裝置出貨量跌2% Omdia:無屏幕追蹤器及高階運動錶受歡迎

2026年08月13日 23:51 最後更新:08月14日 00:03

根據Omdia最新估計,全球穿戴式裝置出貨量在2026年第二季按年下跌百分之二,但這次整體跌幅,卻掩蓋消費者需求日益分化的趨勢。智能手錶出貨量受惠於先進運動型號,增長百分之六,而新型無屏幕基本手環則勢頭強勁,因消費者愈來愈傾向選擇簡約裝置,或更精密運動手錶。

相反,更廣泛的基本手環類別下跌百分之九,因主要供應商調整推出頻率及產品生命周期。基本手錶吸引力減弱,出貨量下跌百分之三,尤其在印度,早前出貨量急增的勢頭未能延續至2026年。
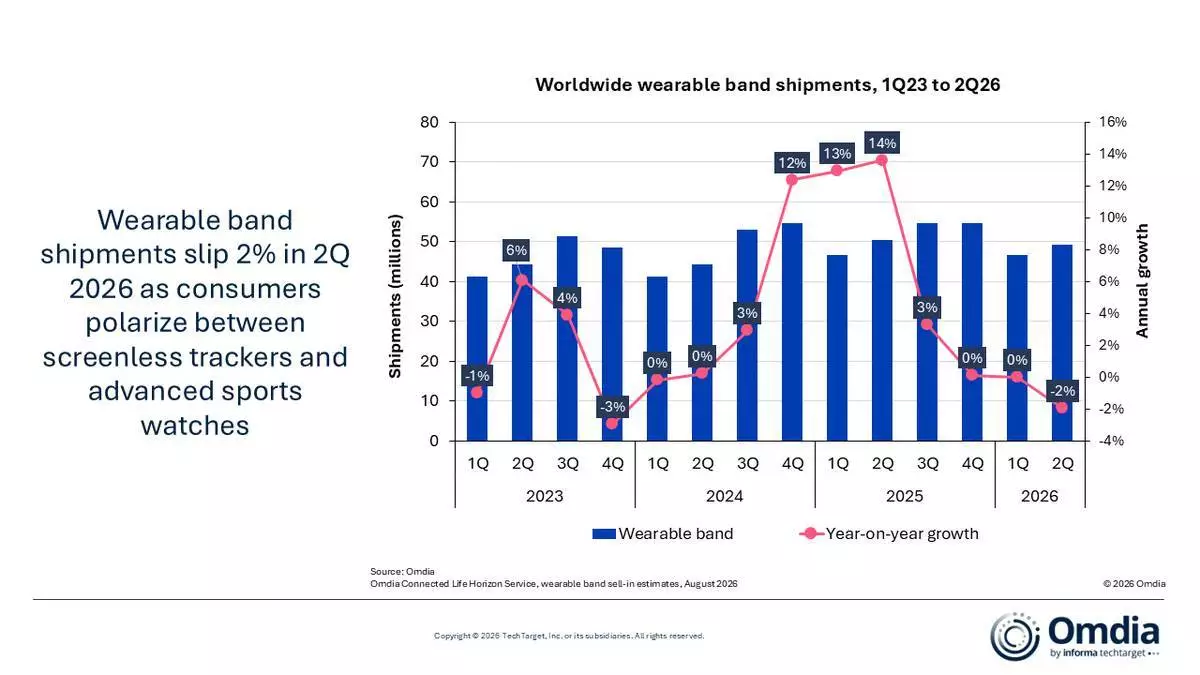
全球穿戴式裝置出貨量,2023年第一季至2026年第二季 AP圖片

全球穿戴式裝置出貨量,2023年第一季至2026年第二季 AP圖片

Omdia研究總監Jason Low指出:「第二季穿戴式裝置市場正分化成兩類明顯的贏家。消費者想要可全天候佩戴的簡約無屏幕追蹤器,或功能豐富、精準度高及電池續航力達數天的運動手錶。高階及無屏幕裝置正取得進展,而基本手錶及中階智能手錶則被拋離。」

先進功能主導智能手錶競爭。

蘋果公司在智能手錶市場保持領先地位,佔全球百分之四十六市場份額。佳明則在非蘋果供應商中錄得最大份額增長,達到百分之十五,與三星看齊。三星則以輕微優勢保持第二位。

佳明的進展反映市場對先進應用場景的強勁需求,包括跑步、單車及戶外活動。這得益於其透過近期新增的Forerunner系列產品,擴大其產品組合的普及性。

Low補充指:「佳明的市場份額增長,突顯一個清晰趨勢:消費者愈來愈願意支付高價,購買能提供準確、先進訓練數據,並轉化為實用分析的裝置。佳明已將其品牌建立在數據質量及性能功能之上,這種定位正與更廣泛的消費者群體產生強烈共鳴。」

華為在2026年第二季以百分之十八的份額,領先整體穿戴式裝置市場,較2025年第二季的百分之十七上升一個百分點。其表現得益於穿戴式裝置產品組合的持續擴展,包括其旗艦兒童智能手錶的全球推出。

Omdia研究經理Cynthia Chen表示:「這次推出標誌着一個重要里程碑,華為正將其流動通訊穿戴式裝置產品組合擴展至國際市場。華為的穿戴式裝置在全球蓬勃發展,得益於跨平台智能手機兼容性,並提供全面的健康及健身功能,例如其新的糖尿病風險研究,吸引廣泛消費者群體。」

無屏幕追蹤器在基本手環類別中超百分之十五。

儘管整體基本手環市場(通常稱為健身追蹤器)持續面臨阻力,無屏幕型號正成為一個獨特的增長領域。

繼Google的Fitbit Air及佳明的Cirqa近期推出後,無屏幕裝置佔該季度基本手環出貨量超百分之十五。Fitbit Air的出貨量迅速增長,使其成為無屏幕手環市場中一個可靠的替代品。

Low表示:「早期勢頭令人鼓舞,但要取得持續成功,需要不斷提升穩定性及深思熟慮地擴展功能,以有效與Whoop等注重性能的現有品牌競爭。」

綜觀穿戴式裝置,記憶體及儲存成本上升正推高平均售價,這反映在三星Galaxy Watch系列的近期價格上漲,以及部分先進運動手錶系列的後續調整。擁有成熟生態系統的領先品牌,應展示更深入的裝置整合及增強的個人人工智能功能,以證明其價值並支持高階定價。Omdia預計,在2026年下半年成本壓力上升之際,供應商將在洞察質量、電池續航力及跨平台體驗方面進一步區分產品。

(美聯社)

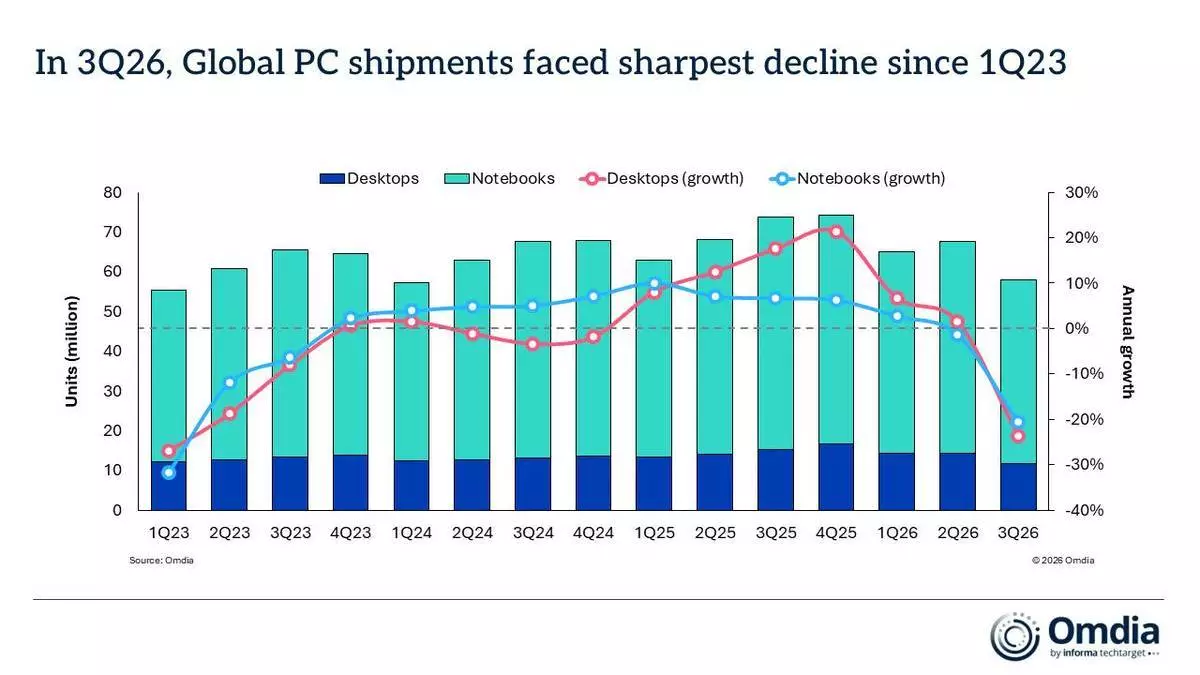
Omdia最新研究顯示,今年第三季全球桌面電腦、手提電腦及工作站出貨量大幅下跌,按年減少21.2%,至5,810萬部。其中,桌面電腦(包括桌面工作站)出貨量下跌23.5%,至1,170萬部;手提電腦(包括流動工作站)出貨量則減少20.6%,至4,640萬部。

Omdia研究總監Ishan Dutt指出,上半年個人電腦市場受持續的預支需求活動提振,因此這次出貨量急劇下跌並不令人意外。他表示,跌幅規模與業界在上次盈利周期中發出的信號一致,主要原廠設備製造商預計下半年單位銷量將錄得雙位數跌幅,零售商亦報告平均售價錄得雙位數增長,同時銷售額下跌。上游零件成本上升的影響已完全反映在終端市場定價上,消費者及資訊科技決策者亦相應作出反應。供應方面,供應商及其原設計製造商夥伴於第三季開始縮減生產,而渠道夥伴則繼續處理高企的庫存水平。

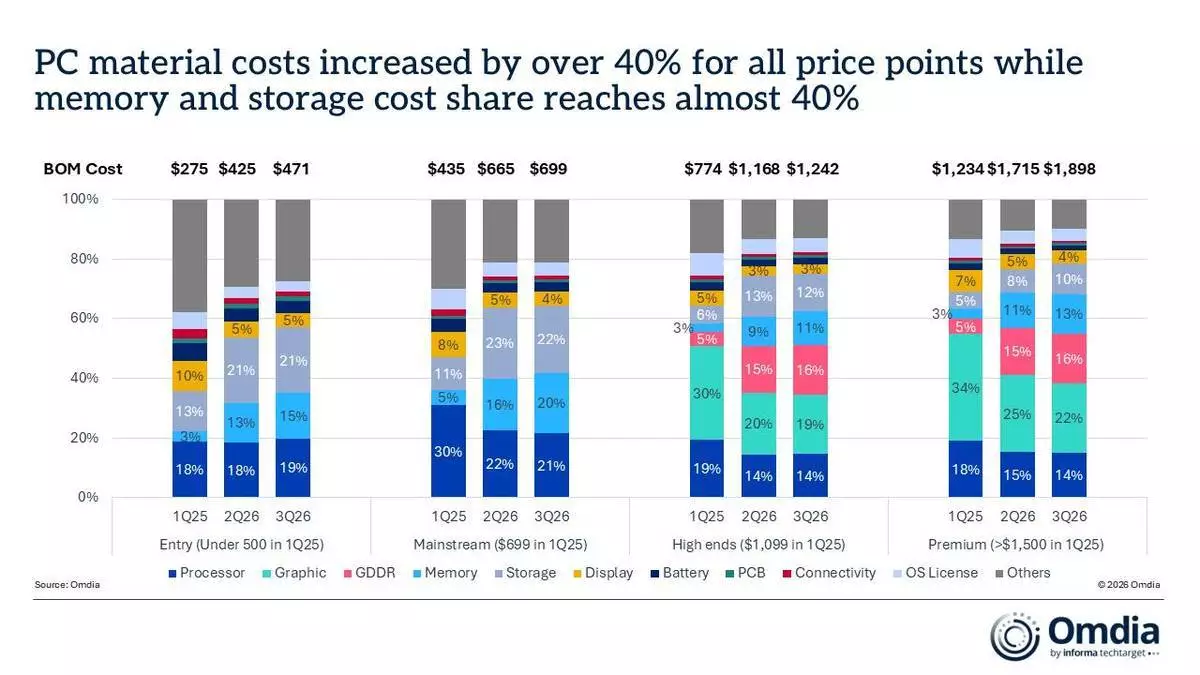
個人電腦材料成本在所有價位均增加超40%,而記憶體及儲存裝置的成本佔比接近40%。 AP圖片

個人電腦材料成本在所有價位均增加超40%,而記憶體及儲存裝置的成本佔比接近40%。 AP圖片

近月供應鏈挑戰加劇。除了記憶體及儲存裝置價格持續上漲外,處理器、顯示卡及多種集成電路零件短缺,令個人電腦供應商的供應鏈及庫存管理更為困難。

Omdia首席分析師Ben Yeh表示,動態隨機存取記憶體(DRAM)及固態硬碟(SSD)在個人電腦中的成本佔比已由約15%的典型水平急升至接近40%,價格升幅超四倍。他指出,儘管個人電腦供應商在過去數季多次加價,但這些加幅仍未能完全抵銷影響。預計這些壓力將會持續,而目前的跌勢可能只是一個新下行周期的開始。

今年第三季全球個人電腦出貨量錄得自2023年第一季以來最大跌幅。 AP圖片

今年第三季全球個人電腦出貨量錄得自2023年第一季以來最大跌幅。 AP圖片

Omdia預計,今年第四季個人電腦市場將按年下跌24%,而2027年全年預計將進一步下跌7%。

儘管大部分主要供應商在今年第三季錄得雙位數跌幅,但排名按季及按年均大致保持不變。聯想繼續穩佔首位,出貨量達1,490萬部,市佔率維持在26%。惠普錄得主要供應商中最大跌幅,達31%,以1,030萬部出貨量排名第二。其市佔率跌至18%,較一年前低近三個百分點。

戴爾維持第三位,出貨量為760萬部,佔市場13%。蘋果位居第四,出貨量達680萬部,按年下跌11%。然而,由於其高端定位有助限制價格上漲的影響,其市佔率增加超一個百分點。華碩位列前五名,錄得主要供應商中最小跌幅,出貨量為540萬部,其市佔率按年提升至9.3%。

(美聯社)

你 或 有 興 趣 的 文 章