Omdia最新研究顯示,東南亞智能手機市場在2026年第二季按年下跌23%,出貨量跌至1,930萬部,是2014年以來最低的季度水平。儘管出貨量大幅下跌,市場價值表現較具韌力,達到66億美元,因為平均售價(ASP)按年上升31%至342美元。
品牌在保護銷量與維持價格之間取捨。
點擊看圖輯

東南亞智能手機出貨量市場佔有率,2026年第二季 AP圖片

東南亞智能手機出貨量,按價格區間佔有率及平均售價 AP圖片

東南亞智能手機出貨量市場佔有率,主要供應商,2024年第一季至2026年第二季 AP圖片

東南亞智能手機市場出貨量,2022年第一季至2026年第二季 AP圖片
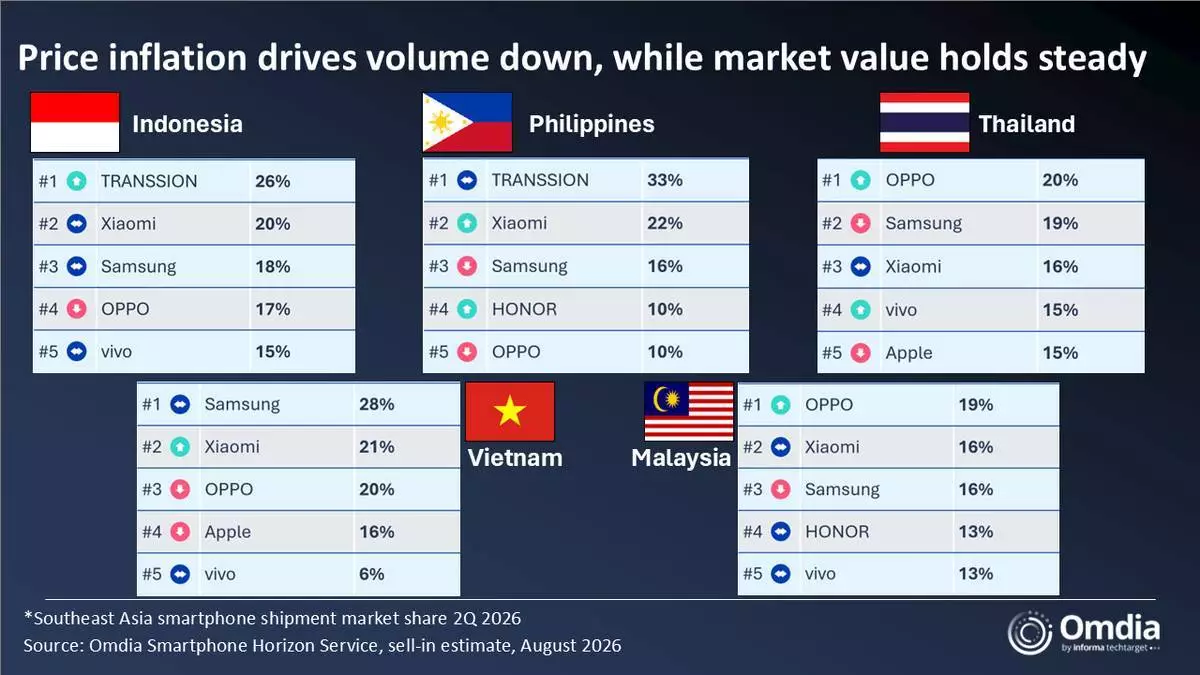
東南亞智能手機出貨量市場佔有率,2026年第二季 AP圖片
三星儘管加價,仍錄得市場佔有率增長。Galaxy A07及A17型號在推出後加價,扭轉了產品推出後價格下跌的典型模式。這有助三星在整體200至299美元價格區間的佔有率,由2025年第二季的18%提升至2026年第二季的32%。三星亦在更廣泛的300美元以下市場錄得佔有率增長,而競爭對手則減少在該市場的投入。
小米錄得五大供應商中第二高的平均售價升幅,達43.5%,同期出貨量則下跌21%。升幅反映現有型號(包括Redmi Note 15)在推出後加價,以及新推出型號(例如17T及Redmi A7 Pro)的定價較其前代產品為高。小米100美元以下的出貨量下跌69%,而100至199美元價格區間的出貨量則增長55%。
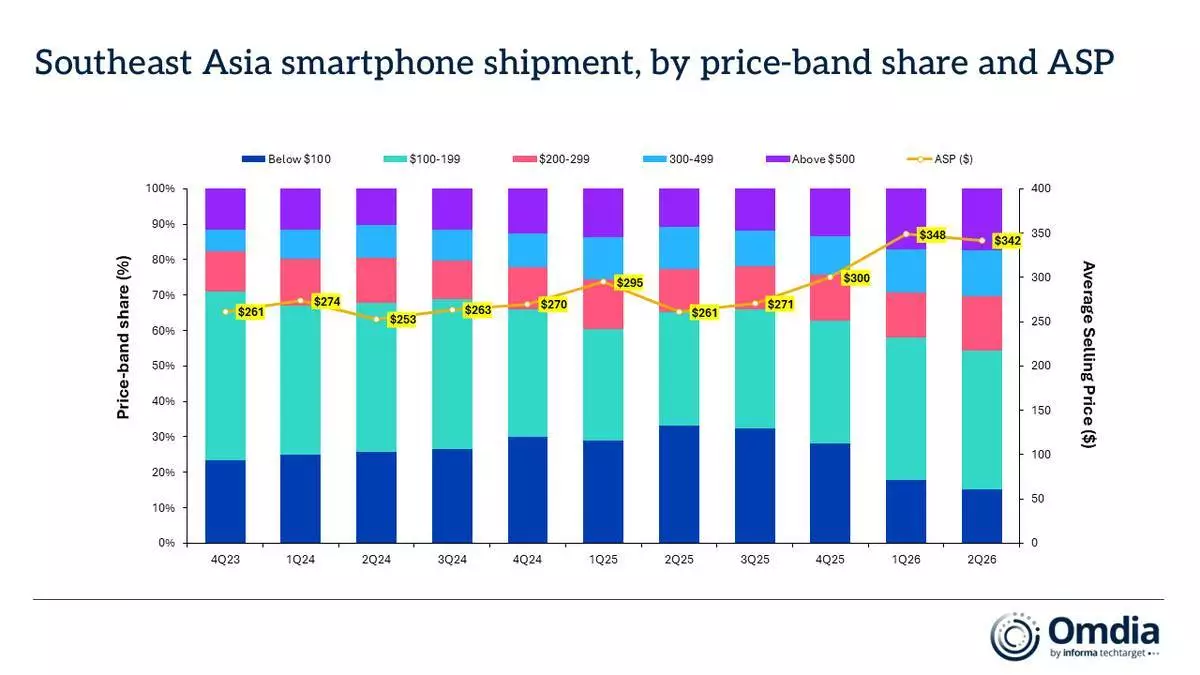
東南亞智能手機出貨量,按價格區間佔有率及平均售價 AP圖片
傳音仍是入門級市場中佔比最高的品牌。其100美元以下的出貨量在2026年第二季下跌47%,而100至199美元價格區間的出貨量則增長12%,成為該集團最大的價格區間。新型號包括Infinix Hot 70及Tecno Spark 50 4G的推出價格,亦較其取代的型號顯著為高。
OPPO幾乎完全退出最低價格區間,其100美元以下的出貨量在2026年第二季下跌96%。失去的銷量未能被下一個價格區間抵銷,100至199美元設備的出貨量亦下跌25%,導致其在五大供應商中錄得最嚴峻的整體出貨量跌幅。
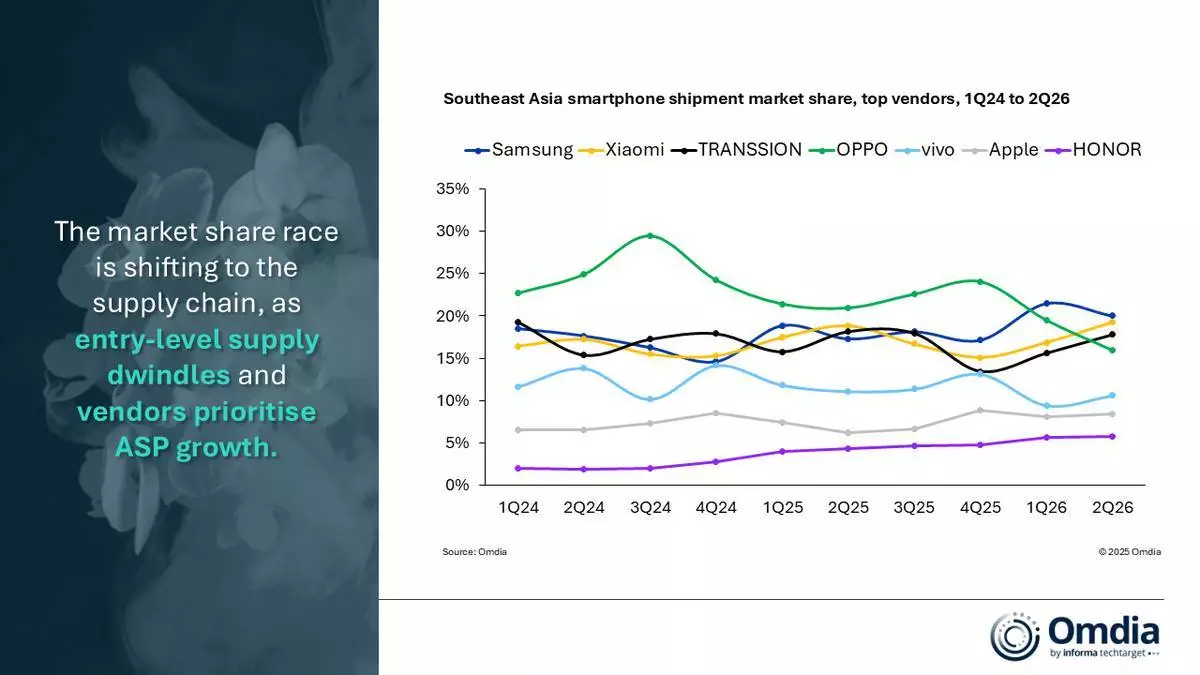
東南亞智能手機出貨量市場佔有率,主要供應商,2024年第一季至2026年第二季 AP圖片
vivo在大部分市場將其入門級型號的定價提升至100美元以上。其100美元以下的出貨量在2026年第二季下跌88%,僅佔其總銷量的5%,而一年前則佔32%。
100美元以下市場佔大部分跌幅。
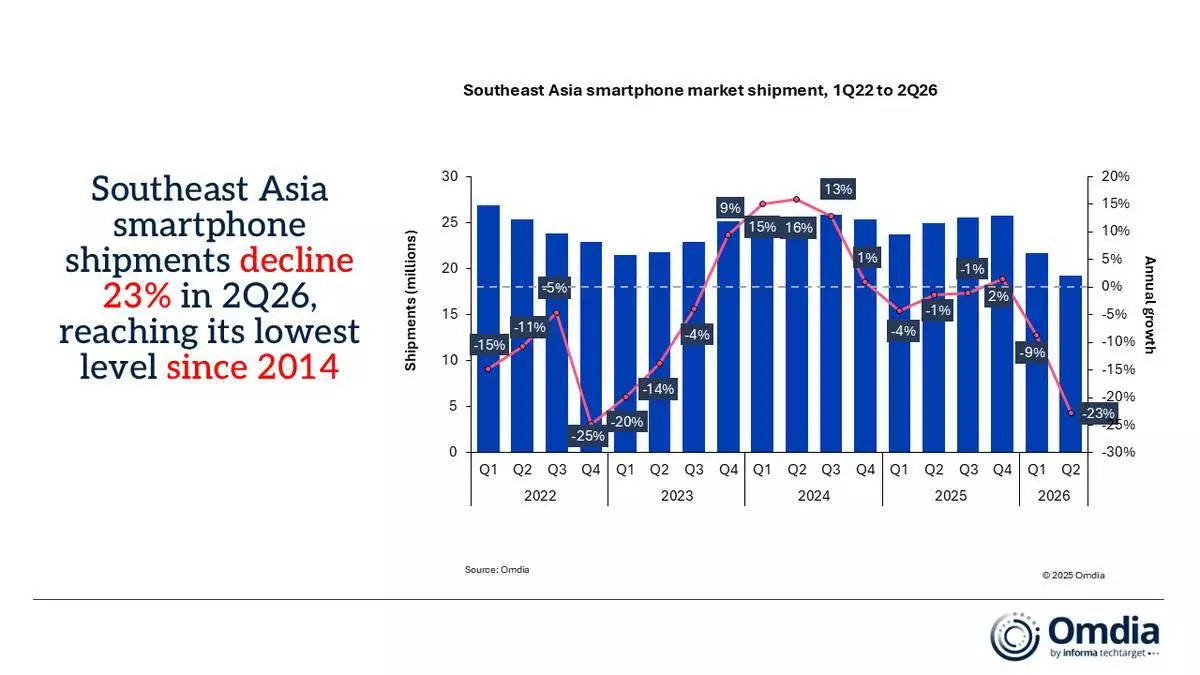
東南亞智能手機市場出貨量,2022年第一季至2026年第二季 AP圖片
Omdia高級分析師Sheng Win Chow指出:「大部分入門級銷量已透過骨牌效應被更高價格區間吸收。當一個型號重新定價時,供應商通常需要重新定位其產品組合中的其他設備,以避免互相蠶食。然而,100美元以上的出貨量整體仍下跌2%,顯示更高價格區間並未吸收所有被取代的銷量。大部分銷量已完全離開市場,而非向上轉移。」
100至199美元價格區間吸收了剩餘入門級需求的最大份額,佔總出貨量的比例由32%增至39%。這種韌力主要來自於以往在100美元以下競爭的設備,重新定價後進入更高價格區間。
減少折扣亦促成了價格區間之間的轉變。過去,東南亞大部分100美元以下的銷量來自於對原先以更高價格推出的型號提供大幅折扣。在2026年第二季,這種模式逆轉,供應商不僅以更高價格推出新型號,更在產品推出後提高現有設備的價格,包括三星的Galaxy A07及A17系列,以及小米的Redmi Note 15系列。
Omdia研究經理Le Xuan Chiew表示:「東南亞正邁向至少七年來最嚴峻的年度收縮。Omdia預測,該地區智能手機出貨量在2026年將按年下跌25%,至7,530萬部。上半年出現的疲弱預計將持續至下半年,因為設備價格上漲將進一步影響出貨量。印尼及菲律賓等對入門級設備及開放市場零售渠道有較大依賴的市場,預計將錄得更大跌幅。」
記憶體成本壓力將在下半年加劇。2026年上半年出貨的設備,其記憶體成本是基於較早採購的平均價格,而非當前市場價格。這意味著目前的利潤尚未反映記憶體成本的增長。隨著低成本庫存耗盡,供應商將面臨當前更高記憶體價格的全面影響。
(美聯社)