
外國網紅的Chinamaxxing清單上,有一項體驗令西方輿論最難以消化:在美國多輪芯片禁令與技術封鎖之下,中國的智能生活竟然如此絲滑,甚至超前。他們坐着無人駕駛的士穿越城市,用AI眼鏡實時翻譯路牌,打開華為摺疊旗艦流暢多任務切換——所有這些體驗,都建築在被判了「死刑」的中國芯片之上。
2026年巴黎車展的「智駕實驗室」把測試車直接開上街頭,全球幾十家車企中只有兩家敢報名:美國特斯拉,與中國小鵬。連黃仁勳於今年5月時也不得不承認,出口管制正「把中國價值約500億美元的AI芯片市場拱手讓給華為」。這種「越封鎖越強大」的反差感,正是Chinamaxxing最富戲劇張力的一幕——而要讀懂它,得從那枚震動全球的芯片說起。
點擊看圖輯
DeepSeek模型實現與國產芯片深度適配,擺脫了對美國芯片的依賴。(新浪財經創意圖片)
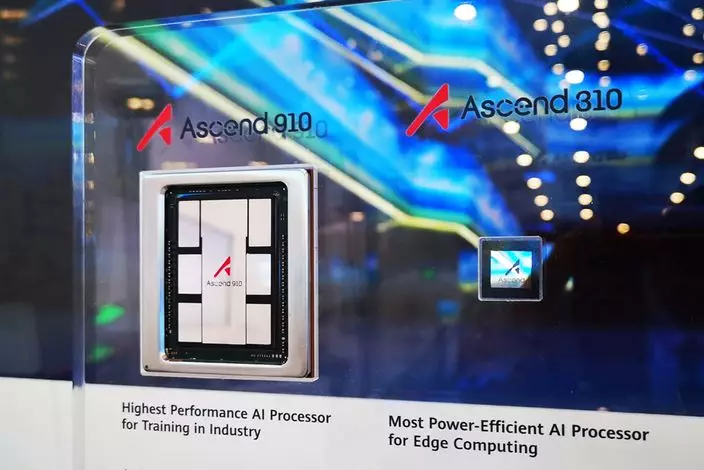
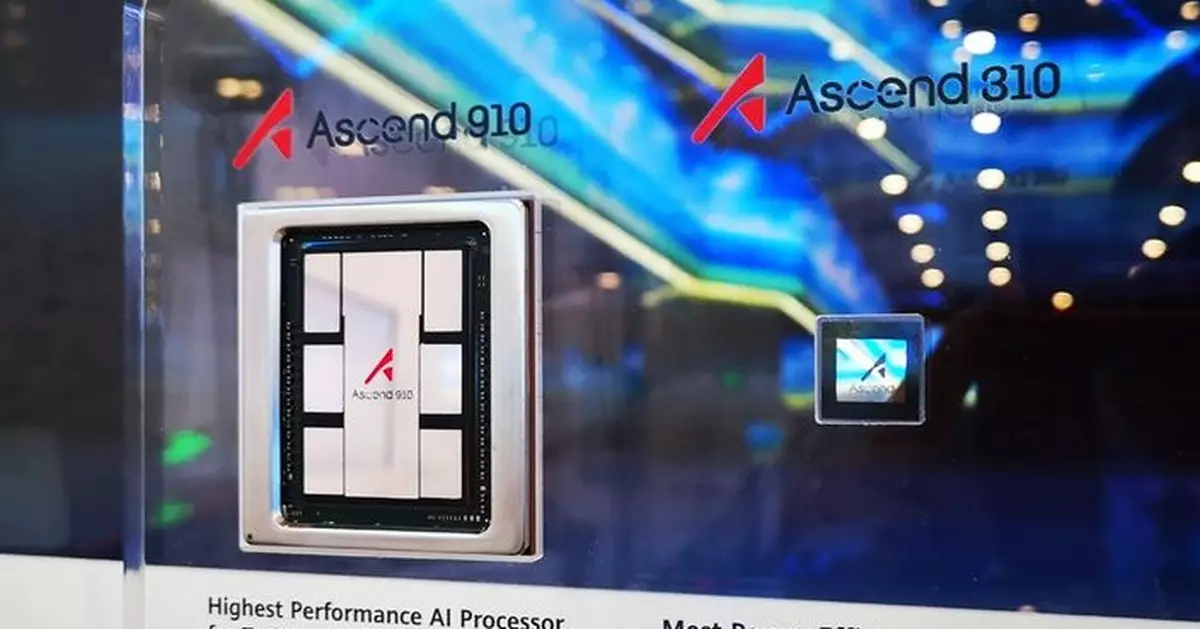
華為在深圳發布AI處理器Ascend910 / 310(昇騰910 / 310)(新華社圖片)
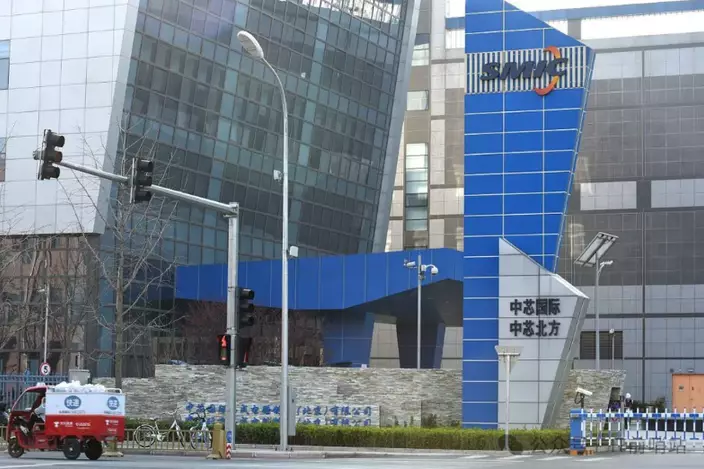
中芯國際28nm成熟製程芯片生產基地。(鉅亨號圖片)
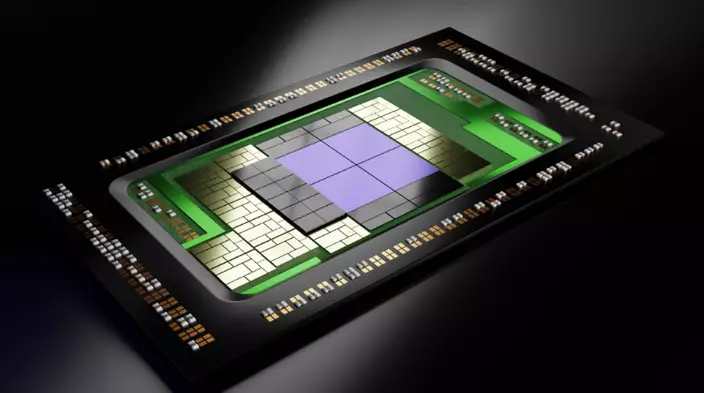
長電的4納米XDFOI Chiplet實現穩定量產。(IT之家圖片)
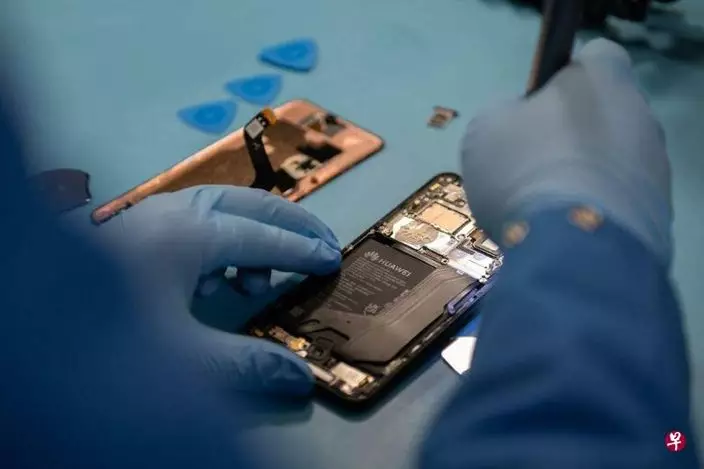
華為Mate 60 Pro使用了由中芯國際製造的國產7納米晶片。圖為技術人員拆解華為新機。(聯合早報圖片)
一聲驚雷:557.6萬美元的「效率革命」
2025年初,中國AI公司深度求索(DeepSeek)投下震撼彈:其開源模型僅以557.6萬美元的純算力投入、2048張受管制芯片,練出對標GPT-4o的性能,訓練成本比西方同行降低約60%。英偉達股價應聲震盪,Meta行政總裁朱克伯格坦言:「(對手)做得比我們好總是有趣的。」更深一層的衝擊在於:DeepSeek的算法優化,使英偉達芯片「失去了壓倒性優勢」,在國產算力芯片上同樣表現出色,且成本更低——這為被斷供困擾的中國AI產業,硬生生劈出一條新路。
DeepSeek模型實現與國產芯片深度適配,擺脫了對美國芯片的依賴。(新浪財經創意圖片)
市場數據證明這不是偶然:IDC數據顯示,2026年上半年中國數據中心AI芯片市場,英偉達份額已降至34%、出貨量按年下滑44%,華為昇騰則以28%緊追其後、出貨量57.2萬顆接近翻倍——兩家差距僅剩6個百分點,而一年前,這個差距還是31個百分點。
華為在深圳發布AI處理器Ascend910 / 310(昇騰910 / 310)(新華社圖片)
雙軌突圍:成熟製程的「七成訂單」與先進封裝的「第三極」
前端體驗的流暢,背後是中國半導體的雙軌佈局。第一軌:成熟製程築底。據日本共同社引述行業數據,截至2025年底至2026年初,全球高達70%的成熟製程芯片訂單流向中國工廠(按產能口徑,SEMI預計2027年中國大陸佔全球39%),中國製造成本比國外低30%至40%,中芯國際28納米良率穩定在98%左右——電動車、家電、工業製造的「糧食」,已被中國牢牢握在手裏。
中芯國際28nm成熟製程芯片生產基地。(鉅亨號圖片)
第二軌:先進封裝換道。長電科技(全球第三)、通富微電(全球第四)、華天科技(全球第六)合計佔全球封測市場逾兩成,通富的3納米AMD多芯片封裝已通過驗證,長電的4納米XDFOI Chiplet工藝更已穩定量產。中國半導體企業不再強求把整個處理器做在一塊晶片上,而是把不同功能的小芯片「芯粒」(Chiplet)分別製造,再用先進封裝技術像砌積木一樣拼裝在一起。——在Chiplet這條增速最快的賽道上,中國企業是全球少數具備獨立競爭力的玩家。
長電的4納米XDFOI Chiplet實現穩定量產。(IT之家圖片)
誠實地說,格局仍是「成熟強勢、高端薄弱」——14納米以下先進製程,台積電仍佔七成以上。但華為Mate 60的7納米麒麟芯片已證明:即便沒有EUV光刻機,中國工程師仍能把DUV用到極致。拆解機構TechInsights的結論意味深長:這「展現了該國芯片技術能力的韌性」,「是對那些試圖限制其獲取關鍵製造技術的國家的重大地緣挑戰」。
華為Mate 60 Pro使用了由中芯國際製造的國產7納米晶片。圖為技術人員拆解華為新機。(聯合早報圖片)
國家安全:那道看不見的護城河
這場突圍的終極意義,藏在「總體國家安全觀」的框架裏。芯片對應的,正是科技安全、經濟安全與網絡及數據安全三大範疇:一個國家的金融系統、關鍵基礎設施、政務雲與數據中心,若建築在隨時可能被「斷供」的算力之上,現代化便是沙上築塔。中國的路徑清晰——以成熟製程的全產業鏈優勢保住基本盤,以先進封裝和軟硬協同迂迴高端,再以開源生態集聚全球開發者。DeepSeek向華為昇騰開源配套工具鏈、其推理框架同時兼容英偉達與昇騰,正是「你封你的,我建我的」的教科書式註腳;按華為輪值董事長徐直軍公布的昇騰路線圖,950DT將於2026年第四季度登場。
外國網紅驚嘆的每一項智能體驗,背後都是一場沒有硝煙的突圍。封鎖的本意是卡住中國科技的咽喉,結果卻逼出了世界最大的成熟製程產能、獨闢蹊徑的Chiplet路線,和一支「小力也能出奇蹟」的工程師大軍。科技自立自強不是口號,是每一枚國產芯片上的蝕刻紋路——而這道護城河守住的,正是十四億人智慧生活的底氣。
丁妮
Chinamaxxing
** 博客文章文責自負,不代表本公司立場 **