單身Z世代女性在置業方面,超越同齡男性。根據美國全國地產經紀協會的調查數據,她們佔該世代所有置業人士的35%,而單身Z世代男性則佔18%。
美國全國地產經紀協會調查了在2024年7月至2025年6月期間置業的人士。調查涵蓋多個世代的置業人士,包括18至26歲的Z世代,以至80至100歲的「沉默世代」。沒有其他世代的單身女性置業比例,較Z世代為高。
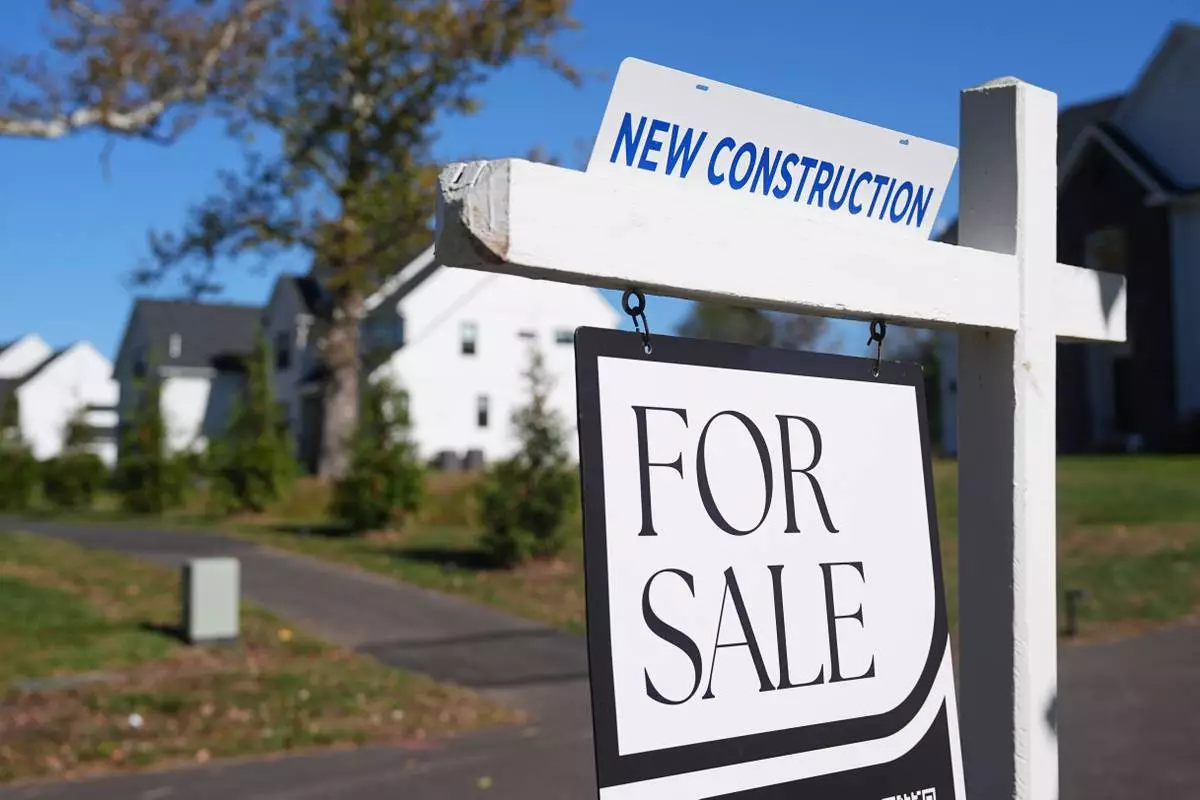
檔案圖片:2025年10月16日,賓夕法尼亞州安布勒,一個待售新屋的告示牌。(美聯社圖片/Matt Rourke) AP圖片
整體而言,調查定義為1999年至2011年出生的Z世代,在調查期間仍只佔所有置業人士的4%。而在調查時,美國所有年齡層的首次置業人士所購房屋比例,跌至1981年有紀錄以來最低水平。
首次置業人士通常沒有來自舊有物業的資產,可用作支付首期。布里·拉弗勒爾(Bri LaFluer)的情況正是如此。她多年來儲蓄一半薪金,並兼職兩份工作,加上樓市放緩,最終在2023年、24歲時購入自己的物業。
現年27歲的拉弗勒爾表示:「我一直都是一個非常獨立的人,我只是想要一個屬於自己的地方,享受寧靜。」
她於2021年開始尋找物業,但當時歷史性低位的按揭利率令市場競爭異常激烈,推高樓價。兩年後,她終於在紐約州鮑德溫斯維爾(Baldwinsville)覓得一間物業,該處距離錫拉丘茲(Syracuse)約24公里。該物業建於1900年,設有三間睡房、一間半浴室及一個大庭院,她以17.5萬美元購入。
她說:「我覺得這是命中注定,這最終成為我和我的狗隻的完美居所。」
拉弗勒爾是一間電子遊戲公司的內容創作者,她與母親同住,並支付少量租金,這有助她更快儲蓄2萬美元的首期。
美國全國地產經紀協會的調查數據,是最新跡象顯示整體單身女性置業比例高於單身男性。Z世代置業人士較其他所有世代的置業人士,更有可能未婚。但根據美國全國地產經紀協會的數據,在2024年7月至2025年6月期間,所有世代的單身女性佔所有置業人士的四分之一。同期單身男性則佔所有置業的11%。
這是一個至少可追溯至1981年的長期趨勢。根據美國全國地產經紀協會的數據,在2000年代中期樓市蓬勃發展的高峰期,即2006年,單身女性購置物業的比例曾高達22%。至於單身男性,他們的置業比例則在2010年達到12%的峰值。
專家表示,對於為何各世代的單身女性置業人數超越單身男性,並沒有一個一概而論的答案。
美國全國地產經紀協會副首席經濟師傑西卡·勞茨(Jessica Lautz)表示,現時女性在大學入學率方面超越男性,這可能帶來更高的收入。
她們傾向對置業有強烈渴望,以此作為確保獨立的方式,這在歷史上她們難以獨自做到。
勞茨說:「直到1970年代,女性才在法律上獲得保障,可以獨自申請按揭。她們一直非常積極地接受並擁抱這一點。」
有志置業的Z世代人士面臨多項負擔物業的挑戰:他們通常剛開始職業生涯,最佳收入年份仍在前方。他們不太可能已婚,並可能需要償還學生貸款。
根據美國全國地產經紀協會的數據,截至2024年,他們的年收入中位數為7.6萬美元,亦是所有其他世代置業人士中最低的。
多年來樓價飆升,進一步超出負擔能力上限。儘管樓價增長已放緩,許多大都會地區的樓價亦有所下跌,但整體而言樓價仍在上升。根據美國全國地產經紀協會的數據,上月美國房屋銷售價格中位數為41.77萬美元,按年上升0.9%。
然而,Z世代置業人士亦較有可能獲得家人的財政援助,許多人亦精明地研究社區資助或其他首次置業人士的付款援助計劃。根據美國全國地產經紀協會的數據,十分之一的人動用其401(k)退休儲蓄計劃,以支付首期。
其他尋求置業的人士別無選擇,只能自行儲蓄。
當許多大學畢業同學外出享樂時,瑪麗亞·貝里(Mariah Berry)則專注於此。
身為社交媒體內容創作者的貝里說:「我沒有外出,開著一輛破舊的汽車。這並不好玩。」
節儉的習慣在2023年得到回報,當時貝里在田納西州查爾斯頓(Charleston)購入一間兩房一浴室的物業,該小鎮距離查塔努加(Chattanooga)約72公里。她當時只有23歲。
貝里一直希望成為業主,但在她與男友曾一度在短期租賃物業或朋友家中借宿後,這個目標變得更為迫切。
貝里以21.8萬美元購入她的物業,這是一個牧場式雙拼屋的其中一個單位。她支付了7,000美元的首期後,以6%利率的30年期按揭貸款支付餘額。
她說:「我確實認為我成為業主,並在23歲時成為業主,這非常棒。我會說,在我提出要約後,我感到想吐。我當時想,『天啊,我做對了嗎?』」
貝里現正考慮將來購入該雙拼屋的另一半。
她說:「這對我們來說可能是一個很好的機會,可以擁有並出租其中一半。」
(美聯社)