家得寶第二季銷售額有所改善,因為美國樓市仍然低迷,顧客在夏季月份專注於小型項目。
收入由452.8億美元增至478.6億美元,超出華爾街預期的472.4億美元。全球開業至少一年的店舖銷售額(零售商健康狀況的關鍵指標)上升1.7%。在美國,同店銷售額增長1.3%。

(美聯社圖片/Gene J. Puskar) 攝於2026年6月5日(周五),賓夕法尼亞州尤寧敦(Uniontown)一家家得寶分店外觀。 AP圖片
財務總監麥克菲爾周二在預備講稿中表示:「我們看到業務需求廣泛,顧客繼續參與小型項目。」
該季度顧客交易量下跌1%,但每張平均收據的消費金額由一年前的90.01美元增至92.50美元。
GlobalData董事總經理桑德斯表示,該季度小型項目上的健康開支令人鼓舞。桑德斯在電郵中指出:「根據我們的數據,該季度進行的小型項目數量較去年增加1.5%。這聽起來可能不顯著,但與之前期間的跌幅相比,這是一個轉變。」
不過,桑德斯亦指出一個潛在弱點,影響幾乎所有有時需要信貸的業務。他表示:「大型項目數量仍然下跌,較去年減少2.1%。對融資的擔憂以及之前缺乏搬遷活動,仍然是大型項目領域的主要阻力。」
現時考慮利用房屋資產淨值貸款的業主意識到,與2020年代初期美國人可依賴的超低利率相比,現在的成本顯著更高。一個在4%至5%借貸利率下看似可行的家居項目,在8%或更高的利率下顯得更為艱鉅。
儘管美國平均長期按揭利率六周以來首次輕微下跌,但仍較去年為高,借貸成本亦較一年前更為高昂。
美國樓市自2022年起一直低迷,當年按揭利率開始從歷史低位攀升,而這些低位曾在本世紀初刺激置業熱潮。
美國二手房屋銷售在7月再次放緩,因為創紀錄的價格和一年來最高的按揭利率,對許多潛在買家而言是難以逾越的障礙。全國地產經紀協會上周表示,上月二手房屋銷售較6月下跌1.7%。
該協會表示,樓價持續上漲,7月份達到前所未有的水平。美國樓價中位數較一年前上升2%,至434,100美元。
截至8月2日止三個月,家得寶錄得47.7億美元盈利,每股盈利4.79美元。一年前,這間家居裝修零售商錄得45.5億美元盈利,每股盈利4.58美元。
撇除一次性項目,每股盈利為4.92美元,遠高於華爾街預測的每股4.73美元。
家得寶周二亦宣布,將在全國推出特快送貨服務。該服務將在三小時或更短時間內將訂單送達顧客。這項服務將在美國收取少量劃一費用,無需訂閱或會員資格。
這間位於亞特蘭大的公司今年連續錄得穩健的季度業績,儘管許多美國人難以置業。儘管表現穩健,家得寶仍維持其早前對2026財政年度銷售增長介乎2.5%至4.5%的指引。該公司亦維持同店銷售額持平至增長2%的預期不變。
家得寶表示,其展望包括關稅退款,預計這將部分抵銷全年較高的燃料、能源及其他產品投入成本。去年,該公司曾表示預計不會因關稅而加價,但當時行政人員比利·巴斯泰克表示,家得寶貨架上的一些產品可能會消失。
該公司股價在開市前上升2%。
(美聯社)
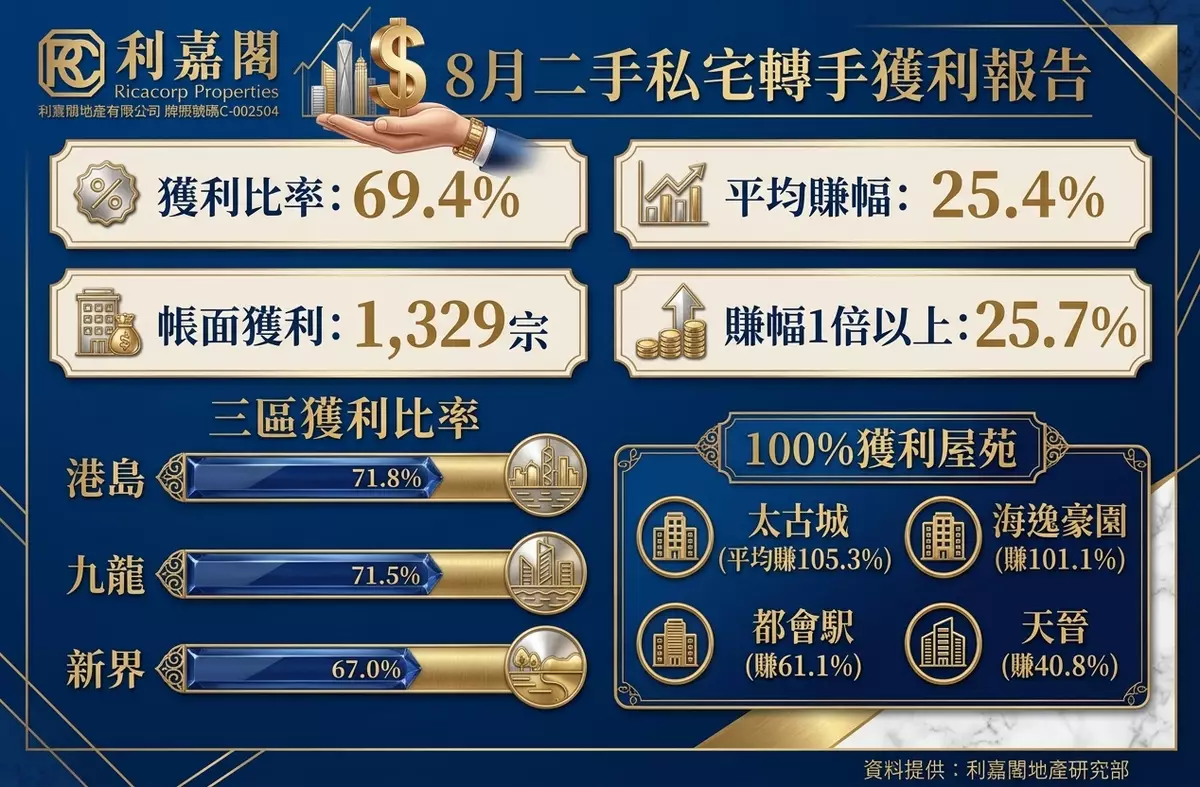
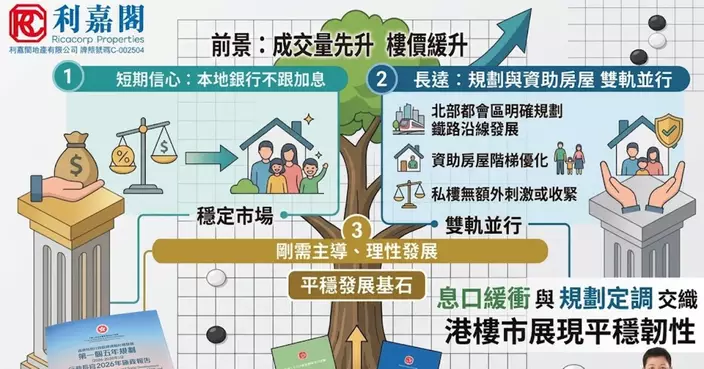
筆者的研究團隊最新的八月份二手私宅轉手獲利分析報告發布後,引來各大電視台及新聞媒體的廣泛報導與深入討論。筆者日前分別獲邀接受兩家電視台訪問,針對讀者與市民最關注的樓市走勢、獲利比率微跌背後的原因,以及第四季的市場布局進行了詳細解讀。為了讓更多關注本港樓市的讀者能全面掌握市況脈絡,筆者特意撰寫本篇專欄,梳理報告核心數據,剖析二手樓市的底蘊。
獲利比率輕微回落 屬大市健康回氣
數據顯示,今年八月份全港已知上手購入價的二手私宅買賣登記中,帳面獲利個案共錄得 1,329 宗,獲利成功比率為 69.4%,按月輕微回落 0.2 個百分點,連跌兩個月。不少市民憂慮這是否代表樓市價格全面下滑或入市信心崩潰。
事實上,69.4% 的獲利比率雖然較六月份的七成高位略為回軟,但仍高居過去 31 個月(即近兩年半)以來的第三高水平,實屬樓市在上半年累積一定升幅後的「高位整固」與「正常回氣」。七、八月正值傳統暑假淡季,加上發展商以「貼市價」甚至開低價積極推盤,搶去不少二手市場的焦點與購買力;配合當時市場對息口走勢的觀望氣氛,二手業主叫價空間略為收窄,交投節奏放緩實屬情理之中。
業主防守力極強 市底展現高度抗跌力
值得注意的是,八月份每宗私宅轉手的平均賺幅錄得 25.4%,持續穩守在兩成半以上的水平;而帳面大賺 1 倍或以上的個案更高達 493 宗,佔整體買賣比例升至 25.7%(逾二成半)。更關鍵的市場訊號在於,八月份的「虧損(蝕讓)」個案佔比按月不升反跌 0.1 個百分點至 29.7%,繼續維持於過去 31 個月以來的次低水平。
這項數據充分反映本港二手樓市的「市底」依然非常堅固。雖然獲利比率微跌,但業主並無出現恐慌性拋售,寧可平手或微利離場,亦不願大幅割價賣樓。特別是太古城、美孚新邨等傳統大型藍籌屋苑,憑藉成熟的交通配套、龐大的居住需求,以及業主普遍實力雄厚、持貨期長的優勢,獲利比率依然高達八成至百分之百,展現出極高的防守力。
持貨年期為獲利關鍵 短線亦可精準捕捉
統計八月份獲利個案,原業主的平均持貨日數約為 5,416 日(即約 14.8 年),印證「長線持貨」依然是分享本港樓市長期升值紅利的最穩陣方程式。例如持貨 16 年(如 2010 年入市)至今轉手的業主,基本上大機率能做到帳面倍升的狀況。
然而,樓市亦不乏短線獲利良機。自樓價於 2025 年三月觸底後,至今年八月已累計反彈約 12.5%。若有敏銳買家在當時低位入市,持貨一年多於近期轉手(如部分新盤天璽.天及Sierra Sea等相關個案),帳面取得一成以上的升幅絕對有跡可尋。由此可見,樓齡新舊或成交量多寡並非獲利高低的直接主因,關鍵永遠在於「持貨時間」與是否食正「低買高賣」的週期契機。
前瞻第四季:市況回勇 數字望有反彈
展望後市,九月份二手樓市仍處於橫行築底的整固期,預期獲利比率將在 69.2% 至 69.6% 之間窄幅震盪。然而,經過第三季的消化與整固後,市場已積聚了相當龐大的購買力與優質盤源。
隨著一手向隅客開始陸續回流二手市場,加上本港住宅租金指數持續創歷史新高、各類人才計劃帶動「新港人」轉租為買,均為二手市場提供了極強的支撐。只要第四季本地息口不大幅急升,在基數較低的情況下,第四季二手市場的反彈力度將頗理想,預計交投「價量」均會勝於第三季,並帶動私宅轉手獲利比率重上七成以上,每宗平均獲利幅度亦可望平穩微升至約 26% 的水平。後市發展,值得樂觀期待。

利嘉閣地產研究部主管 陳海潮