

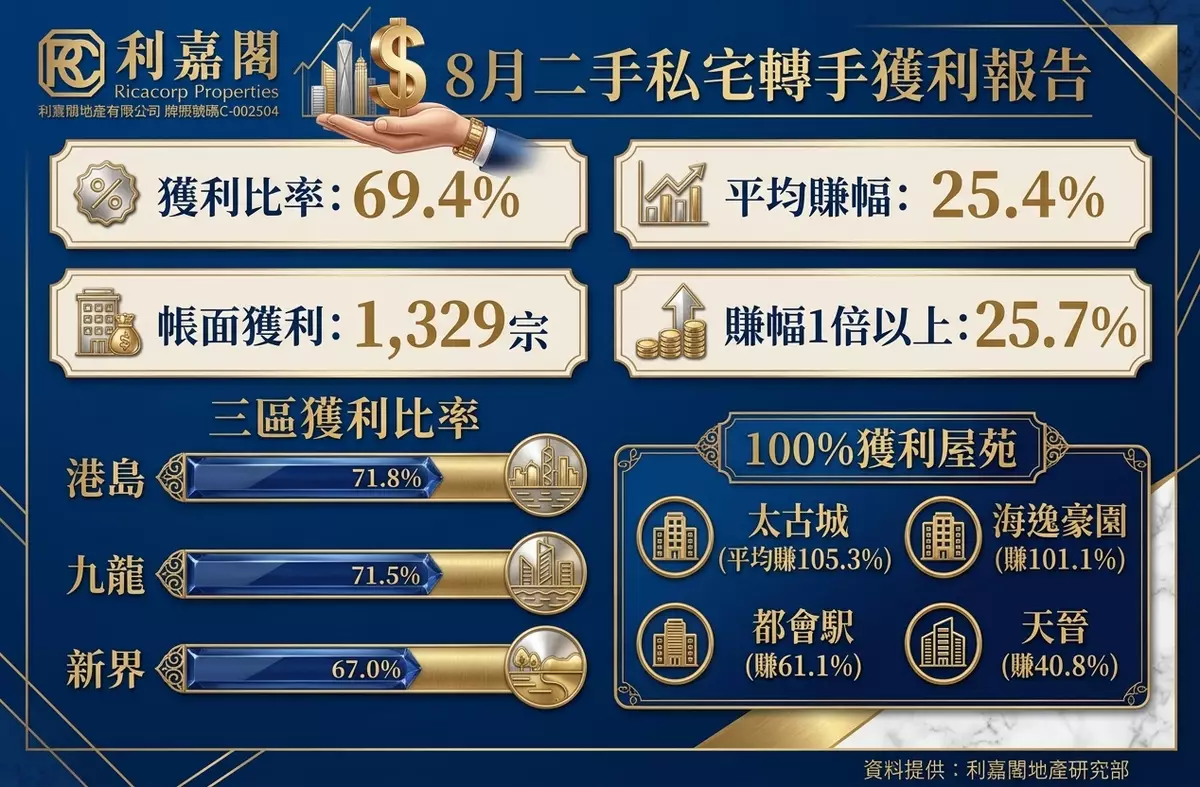
筆者的研究團隊最新的八月份二手私宅轉手獲利分析報告發布後,引來各大電視台及新聞媒體的廣泛報導與深入討論。筆者日前分別獲邀接受兩家電視台訪問,針對讀者與市民最關注的樓市走勢、獲利比率微跌背後的原因,以及第四季的市場布局進行了詳細解讀。為了讓更多關注本港樓市的讀者能全面掌握市況脈絡,筆者特意撰寫本篇專欄,梳理報告核心數據,剖析二手樓市的底蘊。
獲利比率輕微回落 屬大市健康回氣
數據顯示,今年八月份全港已知上手購入價的二手私宅買賣登記中,帳面獲利個案共錄得 1,329 宗,獲利成功比率為 69.4%,按月輕微回落 0.2 個百分點,連跌兩個月。不少市民憂慮這是否代表樓市價格全面下滑或入市信心崩潰。
事實上,69.4% 的獲利比率雖然較六月份的七成高位略為回軟,但仍高居過去 31 個月(即近兩年半)以來的第三高水平,實屬樓市在上半年累積一定升幅後的「高位整固」與「正常回氣」。七、八月正值傳統暑假淡季,加上發展商以「貼市價」甚至開低價積極推盤,搶去不少二手市場的焦點與購買力;配合當時市場對息口走勢的觀望氣氛,二手業主叫價空間略為收窄,交投節奏放緩實屬情理之中。
業主防守力極強 市底展現高度抗跌力
值得注意的是,八月份每宗私宅轉手的平均賺幅錄得 25.4%,持續穩守在兩成半以上的水平;而帳面大賺 1 倍或以上的個案更高達 493 宗,佔整體買賣比例升至 25.7%(逾二成半)。更關鍵的市場訊號在於,八月份的「虧損(蝕讓)」個案佔比按月不升反跌 0.1 個百分點至 29.7%,繼續維持於過去 31 個月以來的次低水平。
這項數據充分反映本港二手樓市的「市底」依然非常堅固。雖然獲利比率微跌,但業主並無出現恐慌性拋售,寧可平手或微利離場,亦不願大幅割價賣樓。特別是太古城、美孚新邨等傳統大型藍籌屋苑,憑藉成熟的交通配套、龐大的居住需求,以及業主普遍實力雄厚、持貨期長的優勢,獲利比率依然高達八成至百分之百,展現出極高的防守力。
持貨年期為獲利關鍵 短線亦可精準捕捉
統計八月份獲利個案,原業主的平均持貨日數約為 5,416 日(即約 14.8 年),印證「長線持貨」依然是分享本港樓市長期升值紅利的最穩陣方程式。例如持貨 16 年(如 2010 年入市)至今轉手的業主,基本上大機率能做到帳面倍升的狀況。
然而,樓市亦不乏短線獲利良機。自樓價於 2025 年三月觸底後,至今年八月已累計反彈約 12.5%。若有敏銳買家在當時低位入市,持貨一年多於近期轉手(如部分新盤天璽.天及Sierra Sea等相關個案),帳面取得一成以上的升幅絕對有跡可尋。由此可見,樓齡新舊或成交量多寡並非獲利高低的直接主因,關鍵永遠在於「持貨時間」與是否食正「低買高賣」的週期契機。
前瞻第四季:市況回勇 數字望有反彈
展望後市,九月份二手樓市仍處於橫行築底的整固期,預期獲利比率將在 69.2% 至 69.6% 之間窄幅震盪。然而,經過第三季的消化與整固後,市場已積聚了相當龐大的購買力與優質盤源。
隨著一手向隅客開始陸續回流二手市場,加上本港住宅租金指數持續創歷史新高、各類人才計劃帶動「新港人」轉租為買,均為二手市場提供了極強的支撐。只要第四季本地息口不大幅急升,在基數較低的情況下,第四季二手市場的反彈力度將頗理想,預計交投「價量」均會勝於第三季,並帶動私宅轉手獲利比率重上七成以上,每宗平均獲利幅度亦可望平穩微升至約 26% 的水平。後市發展,值得樂觀期待。

利嘉閣地產研究部主管 陳海潮
陳海潮
** 博客文章文責自負,不代表本公司立場 **