Skip to Content Facebook Feature Image

領展每基金單位全年分派降6.9%至253.61仙 末期分派126.73仙

錢財事

領展每基金單位全年分派降6.9%至253.61仙  末期分派126.73仙
錢財事

錢財事

領展每基金單位全年分派降6.9%至253.61仙 末期分派126.73仙

2026年05月28日 12:30 最後更新:13:01

領展(00823)公布,截至2026年3月31日止年度,可分派總額下降6.4%至65.77億港元,每基金單位全年分派下降6.9%至253.61港仙,2025年同期為272.34港仙。末期分派為每基金單位126.73港仙,較上年度末期派137.45仙減7.79%。

領展官網

領展官網

收益按年減少2%至139.38億元,上年度為139.38億元。

物業收入淨額102.30億港元,較2025年106.19億元減少3.7%,領展稱,主要由於香港及中國內地的續租租金調整率為負數,反映宏觀環境及零售業受壓。

一般及行政開支減少9.4%,部分抵銷物業收入淨額的疲弱表現。領展表示,相關措施的全年效益預計將於2026/2027年度顯現。

融資成本淨額輕微上升1.3%,主要受存款利息收入減少及債券投資到期所致。於2026年3月底,淨負債比率為23.9%,較2025年3月31日的21.5%上升。

年度內進行了鯉魚門廣場、TKO Spot及逸東的資產提升項目,分別投資5900萬 、2100萬 及6700萬元,預期投資回報率為14.5%、29.1%及10.6%。正在規劃及處於法定審批階段的項目之資本開支約為6億元。進行中的資產提升項目資本開支總額5400萬元,預期於2026年5月至9月之間完工。

透過合營企業持有的辦公大樓海濱匯錄得99.6%的租用率,主要商戶摩根大通(J.P. Morgan)已確認於2028年底租約屆滿後不再續租,正在物色新商戶。

中國內地零售物業組合租用率96.6%的較高水平,續租租金調整率錄得負14.3%。位於上海的辦公大樓資產租用率達95.7%。

國際物業組合包括澳洲、新加坡及英國的13項零售、辦公大樓及物流資產。收益及物業收入淨額分別增長4.8%及2.7%至18.67億元及12.36億元。
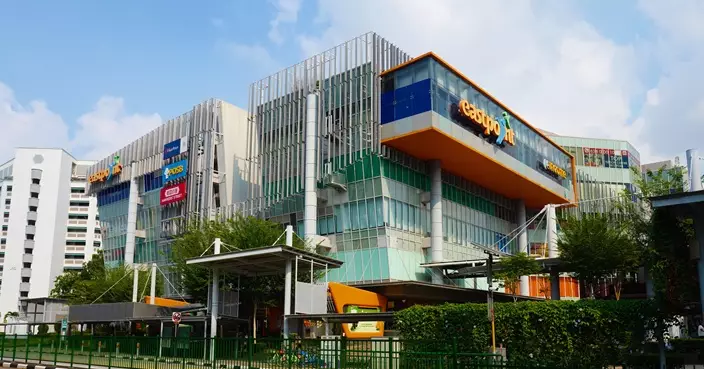
領展(00823)宣布收購新加坡物業後,早市初段受壓。券商分析指,收購有助提升每單位分派(DPU),但亦有分析顧慮或影響回購空間。

新加坡東福坊 (圖片來源:領展官網)

新加坡東福坊 (圖片來源:領展官網)

截至上午約10時54分,領展跌1.67%,報40.14元,成交1.51億元;稍早前最低見40.02元,跌1.96%。

將於本周四(11月12日)公布業績的領展昨天公布,將收購新加坡東福坊零售物業項目50.1%權益,作價2.395億坡元。

領展執行董事兼首席投資總裁宋俊彥表示,公司現階段仍以出售非核心資產為主要方向,但東福坊項目投資機會吸引,而且具資本效益,充份體現領展在亞太區持有及積極管理零售資產的優勢。

領展執行董事兼首席投資總裁宋俊彥。巴士的報攝。

領展執行董事兼首席投資總裁宋俊彥。巴士的報攝。

該公司宣布收購後,管理層已與分析員就交易進行溝通,瑞銀在剛發出的報告中便引述領展管理層表示,項目初始淨營業收入收益率約4.5%,與近期市場交易水平相若。瑞銀估計,交易將對領展DPU提供約0.5%的溫和提升作用。

不過,瑞銀認為上述DPU提升幅度有限,相信難以刺激投資氣氛,反而顧慮收購會否使領展日後入市回購的空間收窄。儘管如此,瑞銀仍維持對領展「買入」評級,目標價47.2元。

摩根大通則認為,領展今年來已出售3項非核心資產,今次收購有輕微驚喜。收購料主要透過債務融資,但若假設以之前出售非核心資產所得用於今次收購所需,領展潛在回購金額或降至20元。摩通也重申對領展「增持」評級,目標價43元。

你 或 有 興 趣 的 文 章