

最近芯片相關股份跌跌不休,但有網友問起,衰了很久的太陽能材料股相對硬淨,如協鑫科技(3800)已從低位反彈,太陽能材料板塊有無長線吸納價值。
網友的問題吸引了我的興趣,研究一下太陽能材料股的確可能已經觸底,但不要期望快速V型上升。
過去幾年內地太陽能材料大量擴展產能,鬥價鬥到殘,多晶矽價格如自由落體那樣,最後出現蝕本出貨的慘痛局面,整個行業痛定思痛,在2025年開始談判,後來形成企業自身不虧本銷售的底線,簽了《反內捲倡議書》,可以說是行業協會倡議的軟約束,不過市場監管總局反對行業對產能、產銷量、銷售價格進行硬性約定,否則就形成壟斷,但「反內捲」仍是政府主要政策。在行業協調下,產能逐步降下來,價格趨向穩定。
協鑫科技面對的多晶矽市場價格,確實還在低位,但最恐慌的「自由落體」階段可能已經過去了,目前處於政策托底與基本面疲弱相互博弈的僵持期。今年6月多晶矽複投料價格是每公斤33元,現在價格中樞稍有上移,但依然在底部徘徊,據行業機構Mysteel的資料,9月上旬N型緻密料的主流多晶矽報價在每公斤38至43元,協鑫專注的顆粒矽報價在每公斤37至41元之間。協鑫科技自己在8月底也確認,其顆粒矽報價在40至43元,並遵循不低於成本銷售的原則。價格回升,但距離行業健康盈利所需的水準,如協鑫預期的45元一公斤仍有差距。
目前行業的問題是庫存依然是天量,多晶矽庫存仍在31.6萬噸的高位,去化艱難。雖然協鑫等企業將開工率控制在50%至60%的低位,但部分企業的減產並未完全落地,整體供應依然寬鬆。
政府的「反內捲」政策升級,政策力度從「喊話」轉向了「制度化」。成本核算標準的出台,統一了行業成本口徑,強制性能耗國標的發佈,旨在倒逼落後產能退出。這讓矽料企業有了「不虧本賣」的底氣,紛紛堅守成本線報價。
今年上半年,包括協鑫在內的多晶矽行業4大頭部企業,仍合共虧損90億元,最大的通威上半年蝕51.2億,協鑫蝕20.8億。協鑫科技身處的環境,可以概括為「以時間換空間」,短期業績仍然承壓,價格低位直接衝擊利潤。協鑫科技2026年上半年依然錄得虧損,其顆粒矽平均售價僅為31.97元一公斤,下半年的報價會上升,但證券界仍預計協鑫會全年虧損。
但協鑫具備成本優勢,其顆粒矽生產成本較低,上半年現金成本約25.23元一公斤,在「不低於成本銷售」的行業自律下,它的安全邊際比同行要高。只要價格不崩盤,它就可以捱過低潮。如果能耗新標能在2027年嚴格執行,大量高能耗的落後太陽能矽料產能將被清退,屆時供給格局才有望迎來實質性改善,價格才可能真正回升到45元公斤附近的合理水準。
協鑫另外的鋰電材料業務成為上半年最大亮點。樂山一期20萬噸磷酸鐵鋰正極項目於6月正式投產,含稅平均售價60320元一噸,投產後已實現盈利,預計10月底滿產,可以幫補業績。
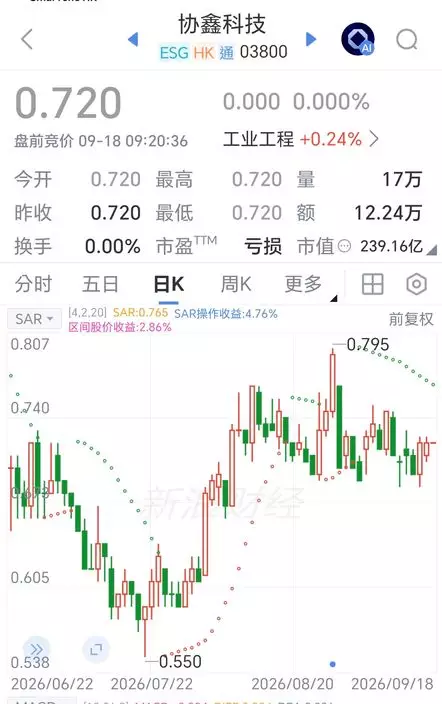
協鑫近期在0.685元至0.795元上下橫行。
協鑫在7月見了0.55元的低位,近期在0.685元至0.795元上下橫行,股價似乎在0.7元左右尋得支持,睇好太陽能矽料市場會慢慢改善者,可以在0.69元左右小注吸納,協鑫現價市值231億,若它能成為太陽能矽料市場的倖存者之一,長線應有作為,但不要估計股價可以急促反彈。
陸羽仁
** 博客文章文責自負,不代表本公司立場 **