人民幣今年以來累升約4%,為亞洲表現最佳貨幣之一。高盛9月初發表報告指出,人民幣升值並非曇花一現,而是中國的長線目標,預計每年將有序升值3%至5%,預計5年後可以升值至5. 5元人民幣兌1美元的水平。目前人民幣匯率為6.71元兌1美元,按高盛預測,5年內潛在總升幅約22.2%。
高盛認為,人民幣升值對中國而言不單是匯率問題,更關乎三大核心戰略目標。第一是中國作為全球最大製造國,每年貿易盈餘過萬億美元,人民幣適度升值可視為對貿易夥伴的「善意信號」,有助降低關稅報復風險。第二在人民幣國際化方面,目前中美息差超過3厘,人民幣資產利息遠低於美元資產,例如目前,中國10年期國債息率約1.7厘,美國10年債息5.17厘。但如果市場預期人民幣持續升值,匯率升值本身可抵消利息劣勢,令人民幣計價的債券更具吸引力,吸引外資持有人民幣資產。第三,收窄與美國GDP差距方面,2021年內地房地產市場調整以來,GDP名義增長放緩,以美元計價的GDP追趕美國步伐停滯。人民幣升值可直接拉動以美元計算的GDP總量,加快追趕進程。
高盛指出,中國當局對匯率具備強大管控能力,可通過每日中間價引導及外匯干預工具實現政策目標,但中國也會防止人民幣升值過急。
有穩陣投資者問,有何波動較少資產可以捕捉人民幣升值? 我話最穩陣的是人民幣存款,但一年人民幣定期年息約1.3厘,遠比港元存款低。另一個選擇是買內地高息股,由於它們的收入是人民幣,會因人民幣升值而受益。最大路是買中移動(0941),息率6.9厘,它一年大約在73元和82元之間上下浮動,但現價78.5元稍近高位,貴了一點。
中移動一年大約在73元和82元之間上下浮動。
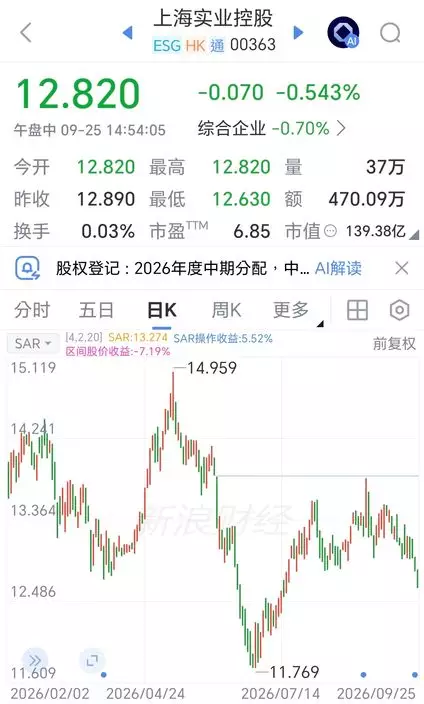
另一選擇是細隻一點的上海實業(0363),它的息率更高,有8.8厘,而且是紅籌股不用扣10%股息稅,淨收8.8厘。上實過去派息平穩,過去5年都派差不多的股息。若把收到的股息再投資它,複式計算,買入8.2年就可以翻倍,這還未計人民幣升值可能帶來更高收益。上實一年內在12元至15元間上下走動,現價12.82元,在中線以下位置,可以在現價或更低分段儲貨。
上實一年內在12元至近15元間上下走動。
近日美國重新加息,增添買股風險,若年紀大唔想博,可以買上實收息。上實係大半隻公用股,做基建環保、公路、水務等。做這些生意不會發達,難望有大增長,但作為收息股,是很理想的選擇。
陸羽仁
** 博客文章文責自負,不代表本公司立場 **
最近芯片相關股份跌跌不休,但有網友問起,衰了很久的太陽能材料股相對硬淨,如協鑫科技(3800)已從低位反彈,太陽能材料板塊有無長線吸納價值。
網友的問題吸引了我的興趣,研究一下太陽能材料股的確可能已經觸底,但不要期望快速V型上升。
過去幾年內地太陽能材料大量擴展產能,鬥價鬥到殘,多晶矽價格如自由落體那樣,最後出現蝕本出貨的慘痛局面,整個行業痛定思痛,在2025年開始談判,後來形成企業自身不虧本銷售的底線,簽了《反內捲倡議書》,可以說是行業協會倡議的軟約束,不過市場監管總局反對行業對產能、產銷量、銷售價格進行硬性約定,否則就形成壟斷,但「反內捲」仍是政府主要政策。在行業協調下,產能逐步降下來,價格趨向穩定。
協鑫科技面對的多晶矽市場價格,確實還在低位,但最恐慌的「自由落體」階段可能已經過去了,目前處於政策托底與基本面疲弱相互博弈的僵持期。今年6月多晶矽複投料價格是每公斤33元,現在價格中樞稍有上移,但依然在底部徘徊,據行業機構Mysteel的資料,9月上旬N型緻密料的主流多晶矽報價在每公斤38至43元,協鑫專注的顆粒矽報價在每公斤37至41元之間。協鑫科技自己在8月底也確認,其顆粒矽報價在40至43元,並遵循不低於成本銷售的原則。價格回升,但距離行業健康盈利所需的水準,如協鑫預期的45元一公斤仍有差距。
目前行業的問題是庫存依然是天量,多晶矽庫存仍在31.6萬噸的高位,去化艱難。雖然協鑫等企業將開工率控制在50%至60%的低位,但部分企業的減產並未完全落地,整體供應依然寬鬆。
政府的「反內捲」政策升級,政策力度從「喊話」轉向了「制度化」。成本核算標準的出台,統一了行業成本口徑,強制性能耗國標的發佈,旨在倒逼落後產能退出。這讓矽料企業有了「不虧本賣」的底氣,紛紛堅守成本線報價。
今年上半年,包括協鑫在內的多晶矽行業4大頭部企業,仍合共虧損90億元,最大的通威上半年蝕51.2億,協鑫蝕20.8億。協鑫科技身處的環境,可以概括為「以時間換空間」,短期業績仍然承壓,價格低位直接衝擊利潤。協鑫科技2026年上半年依然錄得虧損,其顆粒矽平均售價僅為31.97元一公斤,下半年的報價會上升,但證券界仍預計協鑫會全年虧損。
但協鑫具備成本優勢,其顆粒矽生產成本較低,上半年現金成本約25.23元一公斤,在「不低於成本銷售」的行業自律下,它的安全邊際比同行要高。只要價格不崩盤,它就可以捱過低潮。如果能耗新標能在2027年嚴格執行,大量高能耗的落後太陽能矽料產能將被清退,屆時供給格局才有望迎來實質性改善,價格才可能真正回升到45元公斤附近的合理水準。
協鑫另外的鋰電材料業務成為上半年最大亮點。樂山一期20萬噸磷酸鐵鋰正極項目於6月正式投產,含稅平均售價60320元一噸,投產後已實現盈利,預計10月底滿產,可以幫補業績。
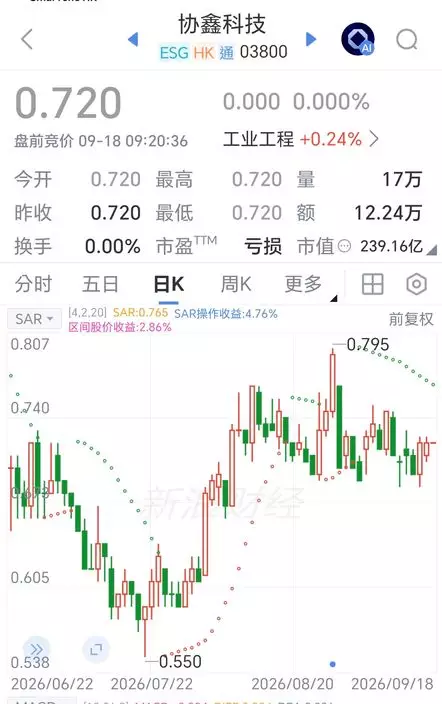
協鑫近期在0.685元至0.795元上下橫行。
協鑫在7月見了0.55元的低位,近期在0.685元至0.795元上下橫行,股價似乎在0.7元左右尋得支持,睇好太陽能矽料市場會慢慢改善者,可以在0.69元左右小注吸納,協鑫現價市值231億,若它能成為太陽能矽料市場的倖存者之一,長線應有作為,但不要估計股價可以急促反彈。