

全球柴油供應緊張,造就相關投資機遇。美國總統特朗普最近很不耐煩,美國11月中期選舉臨近,但美國柴油價格歷史上首次突破每加侖6.50美元,帶來巨大通脹壓力,特朗普早前在國家主席習近平來訪時,明確要求中國增加成品油產量,以穩定全球供應。另外英國媒體又傳出特朗普施壓歐洲,向歐洲國家發出最後通諜,要求歐洲釋放柴油庫存,否則美國會停止柴油出口。
在這個全球柴油市場的極端供需失衡的大背景下,最受惠的是主打下游提煉成品油的中石化(0386)。現在柴油缺貨的主因是供應端急劇收縮,中東地緣衝突導致霍爾木茲海峽通行受限,波斯灣成品油出口降至戰前40%;同時俄羅斯煉廠遭烏克蘭襲擊,失去至少20%提煉產能,本國供應也不夠,發出柴油出口禁令。兩大出口中心供給收縮,形成了每日130萬至140萬桶成品油的供應缺口。而需求端持續強勁,北半球秋收與冬季供暖需求高峰尚未到來,美國柴油庫存已降至歷史低位,未來會持續惡化。
這個形勢導致柴油裂解價差(即煉油利潤)創下歷史新高,一度觸及每桶108.02美元。反映到中國出口端,今年前3季度中國柴油月均出口套利高達2778元一噸,同比暴漲3926%,4月初峰值一度達到12987元一噸。出口套利即中國每出口一噸柴油,相比在國內銷售,理論上可以多賺的金額。如此巨大的海內外價差,意味著中國企業每多出口一噸柴油,就能獲得遠超國內銷售的利潤。
中國成品油出口實行嚴格的「資質加配額」雙管控,只有少數央企和個別民營煉廠能獲得出口資格,這構築了極高的政策護城河,中石化是絕對的主力。今年前兩批出口配額中,中石化獲得1281萬噸,與中石油合計佔配額超過7成。中石化憑藉如此龐大的配額規模和煉化一體化優勢,中石化被機構認為在本輪柴油景氣週期中受益程度領先。今年上半年,其煉油毛利已提升至453元一噸,同比大增44.1%,煉油板塊經營收益同比增加了135億元。
在伊朗戰爭開打之初,中國出於國內保供考慮,曾臨時收緊成品油出口。之後政策明顯轉向,7月時中國局部放寛成品油出口限制,並允許部份營煉廠恢復出口。估計中美元首峰會後,中央可能進一步放寛出口配額,意味著中石化不僅面對極高的出口利潤,其實際出口配額空間也在政策層面被打開,盈利彈性可充分釋放。
今年上半年,中石化營業收入1.44萬億元,同比增長2%;純利256.3億元,同比增長19.3%。分季度看,第2季度單季營收7299億元,同比增長8.3%,銷售增速較1季度加快。煉油方面,上半年加工原油1.13億噸,生產成品油6916萬噸。化工產品銷售總量中出口同比增長70%,創歷史新高,說明出口通道在政策鬆綁後確實大幅放量。
可以預見中石化第3季業績應該很好,以目前走勢除非兩場戰爭快速全面停止,否則中石化第4季仍可大賺。
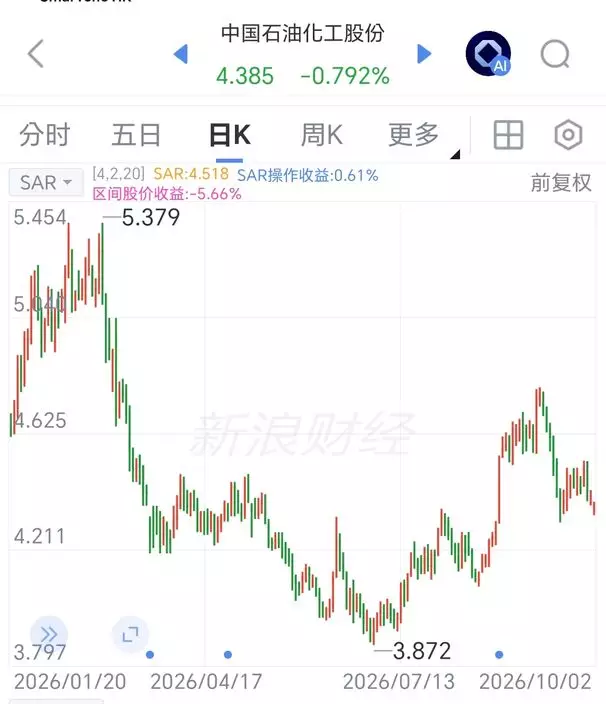
中石化現價偏弱。
中石化一年低位是去年9月的3.749元,之後一直向上,到今年3月升上5.449元的高位,之後跟大市回吐,6月見3.858元半年低位,但9月在成品油供應緊張消息下曾上4.803元的近期高位,之後再跟大市回落,今早造4.38元,現價預測市盈率9.4倍,預測息率5.2厘,可以吸納睇中線,第一步上望4.8元,明年初有機再試5元樓上的高位,前題是兩場戰爭都拖延不決,若戰爭真正停止有回吐壓力。
陸羽仁
** 博客文章文責自負,不代表本公司立場 **