大市周五略為反彈,但整體仍然腳軟軟,內地股市也好不了多少,在國慶假後大插。買了股票的朋友,近日心情都不太好,可以搵一些股市大佬的評價,鼓勵一下大家。
內地私募大佬、東方港灣董事長但斌在社媒發聲。但斌話:「內地創業板月線圖,從4380高點一路回落(周五收3043點)。市場短期劇烈回調,恐慌情緒蔓延。」
不過,但斌把視線拉回歷史:「回望過往,每一輪大的下跌,都會伴隨著極致的悲觀。市場鐘擺永遠在貪婪與恐懼之間擺動。因此,短期價格波動無法預測,但投資的本質,是評估企業長期價值。」他進一步指出:「在泥石俱下之時,恰恰是靜下心篩選優質資產的窗口。面對波動,要控制好倉位,保持耐心,穿越週期。」
在跌市中要揀「優質資產」,這樣他再跌下去都不至於太心慌,至少不怕公司執笠,還有機會睇未來。這裏可以再講講兩隻之前講過的股票,第一隻是上海實業(0363),我在6月推介過上海實業,說是穩陣之選,當時它是12.15元,上實周五收13.17元,升0.3%,現價估計股息率8.5厘。現在大市跌了它升了,跑贏大市,等它跌到12.8元時可以再買。上實是上海公用股,是穩陣收息之選。
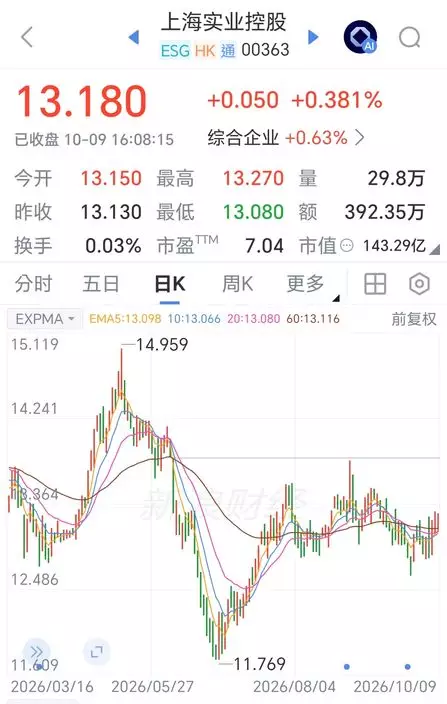
上實股價横行抗跌力強。
另一隻是中芯國際(0981),它的生意是做個無停手。近日華為輪值董事長徐直軍表示,華為昇騰Al芯片在中國市場的份額確實已超越英偉達。徐直軍話華為昇騰芯片超節點在海外也有很大需求,但目前昇騰芯片供不應求,主要滿足內地市場,暫時未能供應外國市場。徐直軍估計Al芯片的需求最快也要到2029年才到頂峰。外界估計華為的昇騰Al芯片要最高的製作技術,在國內主要是中芯才能滿足華為的需求。
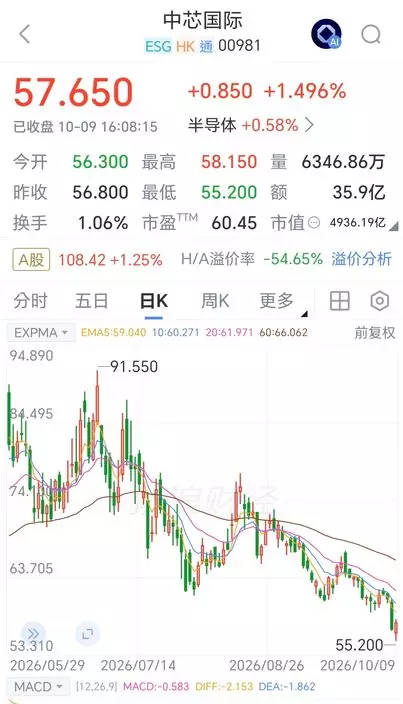
中芯股價深度回調。
中芯生意好好,滿負荷運作,但也跟大市急回。 7月我話中芯可分段低吸時,中芯是71.2元,周五中芯最低見55.2元,收57.65元,升1.5%。中芯並不派息。
要買穿越週期的優質股,可考慮上實加中芯的組合,收息靠上實,增長靠中芯,兩隻加起來平均收4厘息,都不失禮,可以慢慢加倉,越跌越買。
(如想睇多啲陸羽仁分析大市貼股票,即訂閱「石榴台」,逢周日至周五,日日睇陸羽仁專欄,吼實有乜好股可以投資!)
陸羽仁
** 博客文章文責自負,不代表本公司立場 **
全球柴油供應緊張,造就相關投資機遇。美國總統特朗普最近很不耐煩,美國11月中期選舉臨近,但美國柴油價格歷史上首次突破每加侖6.50美元,帶來巨大通脹壓力,特朗普早前在國家主席習近平來訪時,明確要求中國增加成品油產量,以穩定全球供應。另外英國媒體又傳出特朗普施壓歐洲,向歐洲國家發出最後通諜,要求歐洲釋放柴油庫存,否則美國會停止柴油出口。
在這個全球柴油市場的極端供需失衡的大背景下,最受惠的是主打下游提煉成品油的中石化(0386)。現在柴油缺貨的主因是供應端急劇收縮,中東地緣衝突導致霍爾木茲海峽通行受限,波斯灣成品油出口降至戰前40%;同時俄羅斯煉廠遭烏克蘭襲擊,失去至少20%提煉產能,本國供應也不夠,發出柴油出口禁令。兩大出口中心供給收縮,形成了每日130萬至140萬桶成品油的供應缺口。而需求端持續強勁,北半球秋收與冬季供暖需求高峰尚未到來,美國柴油庫存已降至歷史低位,未來會持續惡化。
這個形勢導致柴油裂解價差(即煉油利潤)創下歷史新高,一度觸及每桶108.02美元。反映到中國出口端,今年前3季度中國柴油月均出口套利高達2778元一噸,同比暴漲3926%,4月初峰值一度達到12987元一噸。出口套利即中國每出口一噸柴油,相比在國內銷售,理論上可以多賺的金額。如此巨大的海內外價差,意味著中國企業每多出口一噸柴油,就能獲得遠超國內銷售的利潤。
中國成品油出口實行嚴格的「資質加配額」雙管控,只有少數央企和個別民營煉廠能獲得出口資格,這構築了極高的政策護城河,中石化是絕對的主力。今年前兩批出口配額中,中石化獲得1281萬噸,與中石油合計佔配額超過7成。中石化憑藉如此龐大的配額規模和煉化一體化優勢,中石化被機構認為在本輪柴油景氣週期中受益程度領先。今年上半年,其煉油毛利已提升至453元一噸,同比大增44.1%,煉油板塊經營收益同比增加了135億元。
在伊朗戰爭開打之初,中國出於國內保供考慮,曾臨時收緊成品油出口。之後政策明顯轉向,7月時中國局部放寛成品油出口限制,並允許部份營煉廠恢復出口。
中美元首峰會後,未知中央會否進一步放寛出口配額。路透社在10月1日援引4名知情人士報導,中國煉油商已暫停向香港和澳門以外地區出口石油產品,直至另行通知。中國正進入為期一周的國慶假期,未知假期結束後是否恢復審批,估計先等過了國慶用油高峰期後,看國內庫存水準和煉廠產出再作決定。無論如何,柴油價格高位中石化有利,若假期後再打開出口配額,會充份釋放公司的盈利彈性。
今年上半年,中石化營業收入1.44萬億元,同比增長2%;純利256.3億元,同比增長19.3%。分季度看,第2季度單季營收7299億元,同比增長8.3%,銷售增速較1季度加快。煉油方面,上半年加工原油1.13億噸,生產成品油6916萬噸。化工產品銷售總量中出口同比增長70%,創歷史新高,說明出口通道在政策鬆綁後確實大幅放量。
可以預見中石化第3季業績應該很好,以目前走勢除非兩場戰爭快速全面停止,否則中石化第4季仍可大賺。
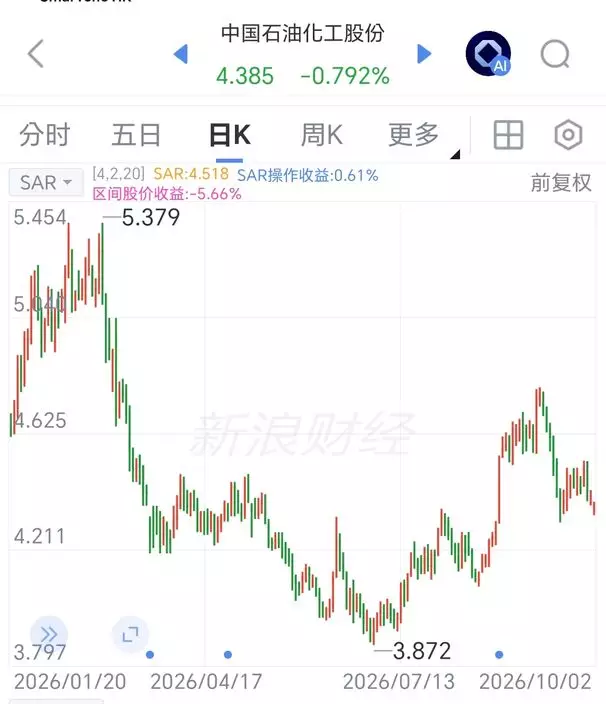
中石化一年低位是去年9月的3.749元,之後一直向上,到今年3月升上5.449元的高位,之後跟大市回吐,6月見3.858元半年低位,但9月在成品油供應緊張消息下曾上4.803元的近期高位,之後再跟大市回落,今早造4.38元,現價預測市盈率9.4倍,預測息率5.2厘,可以吸納睇中線,第一步上望4.8元,明年初有機再試5元樓上的高位,前題是兩場戰爭都拖延不決,若戰爭真正停止有回吐壓力。
(如想睇多啲陸羽仁分析大市貼股票,即訂閱「石榴台」,逢周日至周五,日日睇陸羽仁專欄,吼實有乜好股可以投資!)