Skip to Content Facebook Feature Image

港島躺平 新界發威 百大新晉屋苑冰火之歌

博客文章

港島躺平 新界發威 百大新晉屋苑冰火之歌
博客文章

博客文章

港島躺平 新界發威 百大新晉屋苑冰火之歌

2026年10月25日 10:55 最後更新:10:55

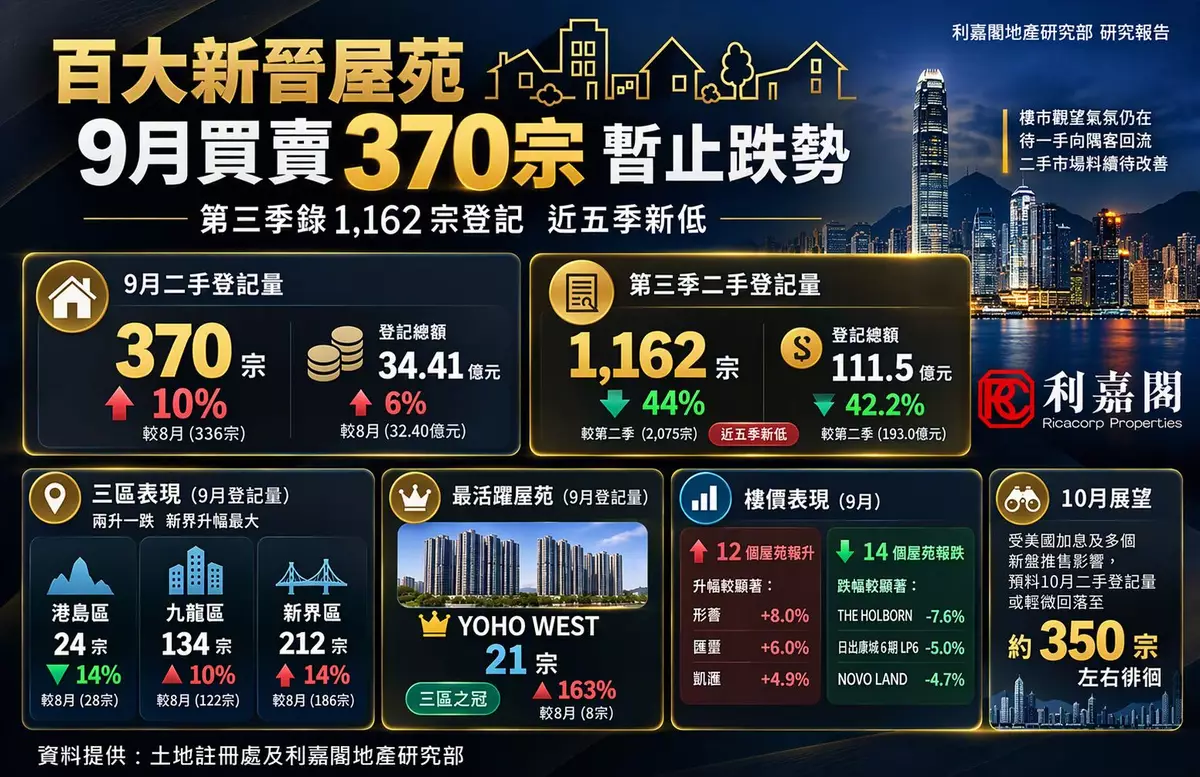
暑假畫上句號之後,樓市業主與買家原本打算收拾心情「重返崗位」。然而,9月上旬市場瀰漫著濃厚的觀望氣氛,大家都在屏息等待《施政報告》與香港首個五年長遠規劃政策的宣布,加上等待美國議息結果,令二手市場的買氣像被冰封一樣,升勢處處受制。綜合土地註冊處最新數未字,今年9月全港100大新晉屋苑僅錄得370宗二手買賣登記,雖然主要反映8月中旬至9月上旬的實況,且按月微升10%,但這股「破冰」力量依然微弱,登記量仍處於近12個月的次低水平。若總結今年第三季,百大新晉屋苑成交量按季大幅下挫44%至1,162宗,寫下近5個季度新低,整條樓市戰線顯得頗為沉悶。

分區戰況熱冷互現 新界稱霸 港島落後

細看全港三區的分區表現,簡直是一場「一個香港,兩種溫度」的戲碼。新界區44個新晉屋苑在9月化身「戰狼」,共錄得212宗登記,按月上升14%。當中最奪目的莫過於天水圍YOHO WEST,單月憑藉21宗登記狂飆1.63倍,一舉登頂成為三區之冠;屯門瓏門與荃灣海之戀亦不甘示弱,按月升幅分別高達1.67倍及1倍。九龍區則表現平穩,42個屋苑錄得134宗登記,長沙灣匯璽以13宗領跑。反觀港島區,14個新晉屋苑全月加起來竟然只有24宗成交,按月再跌14%,區內竟無一屋苑成交突破5宗,甚至有4個屋苑落得「交白卷」的慘淡下場。港島區似乎選擇集體「躺平」,讓買家連睇樓的興致都大減。

樓價南北極 形薈暴漲 HOLBORN急煞車

在成交量冰火交融的同時,最活躍新晉屋苑的造價亦呈現各異走向。9月樓價報升與報跌的屋苑呈12比14之數,各據一方。港島筲箕灣形薈表現最為亮麗,平均呎價按月實質升幅達8.0%,一躍成為升幅王;九龍匯璽與觀塘凱匯亦分別錄得6.0%及4.9%的升幅。有人歡喜有人愁,鰂魚涌THE HOLBORN則面臨價錢急煞車,呎價按月下挫7.6%;日出康城LP6及屯門NOVO LAND亦分別錄得5.0%及4.7%的跌幅。市場對不同質素與地段屋苑的挑剔程度,可謂展露無遺。

一手劈價搶盡風頭 二手苦等向隅客回流

雖然美國聯儲局在9月中旬開始加息,本港銀行未有即時跟隨,但市場神經依然緊繃。真正給二手市場致命一擊的,是發展商在9月下旬至10月上旬的「絕殺策略」。各大新盤以貼市價甚至「同區十年新低價」傾銷,宛如強磁鐵般將全港購買力一吸而盡。在水分被一手市場吸乾的情況下,筆者預計10月份百大新晉屋苑的二手登記量將再次輕微回落至350宗左右的水平。二手市場若想重新昂首,恐怕要苦苦等待那一批未能在新盤戰場中成功入市的「向隅客」回流,才能迎來下一波真正的復甦曙光。

利嘉閣地產研究部主管 陳海潮


陳海潮

** 博客文章文責自負,不代表本公司立場 **

受暑期淡季、世界盃賽事及中東局勢引致的油價高企與加息疑慮等多重因素夾擊,2026年第三季本港一手私人住宅市場交投顯著放緩,呈現「量急跌、均價價逆升」的局面。

Q3交投跌至八季低 豪宅帶動均價飆升
土地註冊處資料顯示,第三季全港僅錄得3,066宗一手私宅買賣登記,按季急跌55%,按年亦少45%,創近八季(即近兩年)新低;涉及總金額482.84億元,按季也回落43%,為近六季最少。

然而,在豪宅及大額成交撐場下,第三季每宗一手私宅平均售價逆市飆至1,574.8萬元,按季大升25%,創2021年第三季以來逾五年(即21季)新高,當中主要受惠期內有較多高價新盤成交(詳見圖表)。若總結首三季,一手私宅累計錄得15,220宗登記,按年仍升5%,並創自2020年以來近七年同期新高,反映市況基礎依然穩健。

分區交投全面回落 九龍區續佔大半
分區表現方面,港島、九龍及新界三區交投量均告下跌。九龍區續為交投主力,登記量由次季的3,581宗,按季跌56%至第三季的1,578宗,涉及金額224.75億元。新界區受上車盤市況放緩影響,登記量按季縮減52%至只有1,162宗,總值跌55%至110.84億元。港島區則錄得326宗登記,按季減57%,涉及金額147.25億元,平均每宗涉資逾4,500萬元,反映港島區高價豪宅的深厚底蘊。

長沙灣「叡璟I」最熱賣 晉環均價$5,500萬
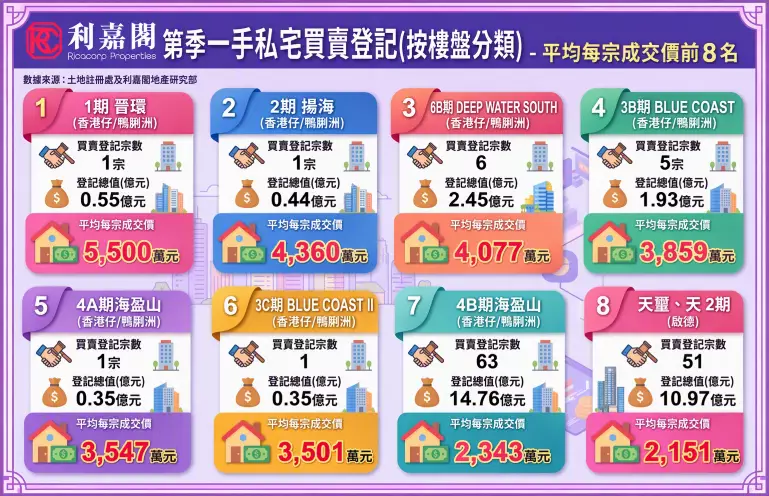
熱賣新盤主要由市區及鐵路沿線項目帶動。長沙灣「叡璟I」以482宗登記及45.73億元總值居首,平均每宗約949萬元;元朗「芊御」以392宗居次,總值21.39億元,平均每宗546萬元,為熱賣盤中最貼地的上車之選;日出康城「海瑅灣II」則以280宗位列第三。此外,港島南岸1期「晉環」平均每宗成交價高達5,500萬元,成為季內「單價之王」。

淡因消散 第四季交投料反彈逾五成
展望第四季,筆者認為隨著淡季與外圍不利因素逐步淡化,配合本地經濟持續改善,積壓的購買力預計陸續釋放。若第四季每月一手登記能回升至約1,600宗,全季成交料可達4,800宗,按季將大幅反彈57%;並有機會推動全年一手總登記量突破2萬宗大關,創下自2020年以來的七年新高。年底前有意入市的買家,不妨密切留意發展商的推盤步伐與開價策略。

利嘉閣地產研究部主管 陳海潮

你 或 有 興 趣 的 文 章