
近日科創股和AI股大跌,主要和美國商務部出台進一步打擊中國企業使用美國芯片有關。
11月16日,美國商務部出台最新的算力管制規則,要求境外數據中心如果為中國企業提供大規模的算力服務,90天內必須完備資質備案和申請許可,同時新增5個國家和地區的芯片出口管制,從源頭切斷遠端獲取美國芯片算力的通道。另外又傳出台積電和三星開始停止為中國企業代工芯片。
過去美國禁止英偉達等美國公司出售先進AI芯片給中國,部份中國公司就繞道到外國租算力。根據Institute for Progress估算,本來預計到2027年底,中國AI算力約36%來自過去買下來的既有外國芯片,18%來自未來國產芯片,32%則透過遠端使用美國AI芯片,另外14%來自未來合法進口與走私外國芯片。美國新規出台後,遠程租算力的路徑堵死了。這也是阿里巴巴(9988)這些平台股近期大跌的原因。
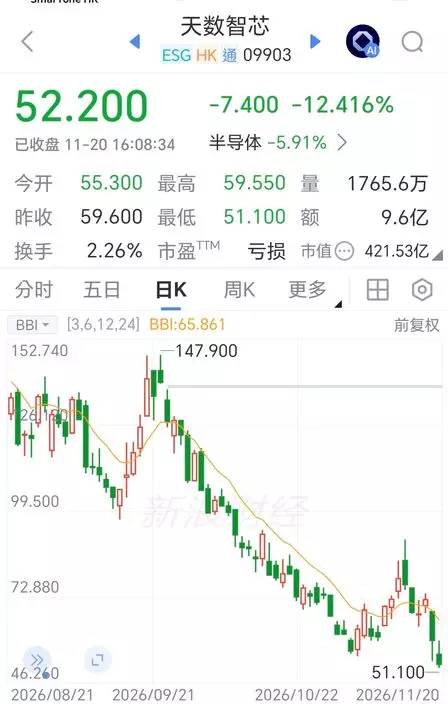
按理美國打壓中國企業繞道用美國AI芯片,等如逼他們轉用中國芯片,所以中國的芯片製造股和AI芯片GPU股應該升才對,但除了中芯(0981)和華虹(1347)這些代工廠股價較硬淨外,中國GPU板塊即圖型處理器板塊大幅下挫,特別在周四跌得最厲害,主要因為市場傳聞海外代工廠、主要為台積電和三星將停止承接中國GPU設計公司的流片訂單。天數智芯(9903)周四盤中一度跌逾26%,最後收跌17.45%,周五未止瀉,天數智芯再跌12.4%收52.2元。壁仞(6082)周四跌4%,周五跌幅擴大到9.6%收19.42元。
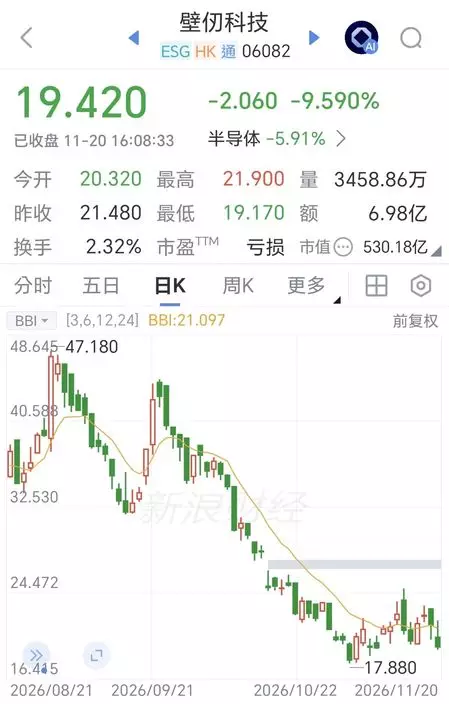
但中銀證券認為這些GPU股跌過籠。中銀話,美國政策收緊對中國GPU 需求是利好而非利空。英偉達CEO 黃仁勳的離任,為美國出口管制鷹派提供了新的政治空間,預期下一輪管制將封堵中國公司獲取外國先進算力的剩餘管道,但無法由海外滿足的算力需求不會消失,而將轉向國產供應商;在合格供應商稀缺的市場格局下,定價權亦將隨之轉移,中國供應商有定價權,它們的2027收入亦相應存在上行空間。
中銀話,市場假設失去台積電和三星即意味著中國GPU公司失去出貨量,但中銀認為該邏輯不適用於天數智芯或壁仞科技,兩家公司均已建成成熟的國產供應鏈體系。而且兩家公司均大幅增加了預付款及庫存水準,這表明公司已基本鎖定2027 年出貨所需的晶圓、高頻寛記憶體、基板及先進封裝測試產能。因此,中銀認為這兩家公司2027 年出貨量爬坡基本不依賴海外代工,需要注意的只是它們在執行時的風險,如本土先進制程芯片的良率。
近期股價走弱已將天數智芯及壁仞科技的估值壓至以個位數的2027年市銷率,低於兩家公司上市以來所處的雙位數市銷率,是估值區間下限,但它們的生意基本面正在改善。它們的估值倍數處於歷史底部,恰逢需求環境轉向更為有利,中銀因而認為它們當前風險回報比極具吸引力,因此維持天數智芯買入評級,目標價340元,而現價只是52.2元。亦維持對壁仞買入評級,目標價74.43元,現價是19.42元。
此外,中銀基於同一看漲邏輯,亦睇好國產芯代工廠中芯和華虹。
睇完中銀的分析,結論是天數智芯或壁仞科技前景向好,股價好殘,但買入要有頂得順它們再跌的承受力。
(如想睇多啲陸羽仁分析大市貼股票,即訂閱「石榴台」,逢周日至周五,日日睇陸羽仁專欄,吼實有乜好股可以投資!)
陸羽仁
** 博客文章文責自負,不代表本公司立場 **