早前與朋友聚會的時候,越秀房產信託(0405)的股價大約為5.1元,朋友說他想買,在4.9元的時候,市況比較差,所以沒敢買,現在升到5.1元,又不想買怕買貴了。現在周四已升到5.29元。
我當時問他想買這隻股,抱著什麼心態?他說他是穩陣派,買股想收息。越秀房託現價股息6.27厘(要扣一成内地稅),一年派兩次息。去年4月10日除淨,派末期息0.1768元;之後在9月再除淨,派中期息0.1608元。這些收息股在派息前夕,股價會慢慢湧上,到真正除淨派息之後,逐步回落。越秀房託股價最高峰在去年5月(4月10日除淨),造5.6元,之後跟著大市回吐。
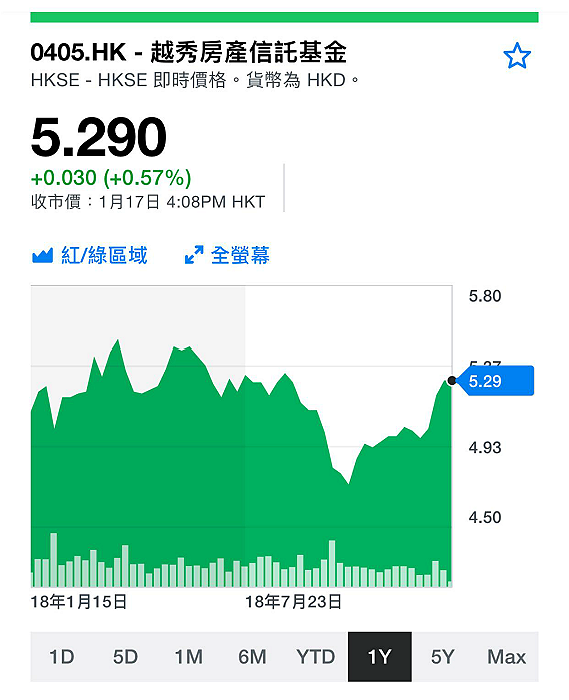
圖:越房一年圖。
我當時跟朋友說,5.1元大約是中間價,如果買入收息的話,無妨。越秀房託每年都會有低潮的時候,但在低潮的時候,大市也跌得比較多,其他股票也很便宜,不容易捕捉到最低價買入。如果買入長揸收息,不理股價升跌,在中間格位入市,也無所謂。
另外,買越秀房託也不一定要等派息,買入之後若有10%的升幅,就不用等派息,可以馬上沽出,回報會比派息高。即5.1元買入,5.6元沽出,我覺得有相當大的成數今年會升到這個價位。
越秀房託最近升了上去,最新造5.29元。如果你今天問我,我覺得如果回到5.2元,也買得過,因為還有機會博一成的升幅。
大家記住,買股要搞清心態,買這類收息股,由於每年的波幅不大,是不會「發達」的。不過,在中間位買入,博有10%回報,是有機會做得到的。
一般散戶的心態是股價便宜的時候,見到市況差,便不敢買;到股價稍為上升,又覺得貴過最便宜的時候,又不願意追入。很多時是到市旺的時候,覺得安全才去買,像越秀房託這類股份的波幅比較小,如入貨時往往已經摸頂,回報便下降,6厘可能變成5厘。一般而言,收息股在2月底公布業績,股價就會向上,所以,要在1月買入為宜。另外還有不少派高息的國企大股,也可以在1月吼低位買入。
陸羽仁
** 博客文章文責自負,不代表本公司立場 **
現時AI和芯片股風高浪急,好多朋友問有乜股穩陣啲,我話跌到殘的車股有得諗,主要係賣車賣得好的吉利(0175)。
內地去年買車補貼退潮後,今年車市倒退,車股中招。根據內地乘聯會11月初發佈的統計資料,今年頭10個月內地乘用車累計零售1,503萬輛,按年下跌22%。但吉利在大市下跌時整體表現唔錯,特別係盈利更有睇頭。
吉利汽車近日公佈了10月銷量情況,吉利10月單月賣了31萬輛,年內首次突破月銷30萬輛,也是吉利月銷史上第3次突破30萬輛。吉利今年1至10月累計銷量達254.6萬輛,同比增長3%。吉利單計內地市場頭10個月累計銷量約為164.1萬輛,按年下跌23%,但出口大增,頭10個月出口90.5萬輛,按年大升168%,出口能彌補國內的銷量跌幅。
吉利在今年年頭訂出的全年345萬輛銷量目標應該不能達到,根據10月底吉利管理層在電話會議中透露,全年銷量目標已下調至310萬至320萬輛。大行報告也同步將吉利銷量預測下調至319萬輛。去年吉利全年總銷量為302.5萬輛,同比大增39%。若按證券界預估的今年銷319萬輛計算,吉利今年仍可實現約5.4%的銷量增長。增長動力主要來自新能源板塊和出口的爆發,10月吉利新能源銷量首次突破20萬輛至21.5萬輛,新能源車銷量佔比達69%創歷史新高,其中吉利銀河、領克和極氪等品牌均表現亮眼。這都是比較正面的消息。
多家證商基於吉利賣車的表現,在10月底至本月初發佈最新盈利預測,估計吉利今年全年純利的預估區間大致在198億至217億元,中間數約在210億元左右。與吉利去年純利168.5億元相比,210億利潤的同比增速有25%,會非常可觀。今年前三季度吉利核心純利已達149億元,同比大增41%,而同期銷量僅增長了3%。這種「銷量微增、利潤暴增」的背離,核心在於增長的品質發生了質變,包括幾個因素:
1. 產品結構「向上走」。極氪托起吉利的利潤大旗,前3季度極氪銷量翻倍至28.8萬輛,僅佔集團總銷量的12.9%,卻貢獻了31.3%的收入。極氪這種高毛利車型,拉高了吉利整體毛利。
2. 海外市場「賺價差」。國內汽車價格戰激烈,但海外市場意願為品牌和技術付溢價。頭10個月吉利出口大升168%,海外單車邊際利潤顯著高於國內,出口規模化還進一步攤薄了固定成本,令吉利的利潤率快速爬升。
3. 重組整合利降本。吉利旗下的極氪從美國退市,整合成「一個吉利」降低成本,令吉利在收入增長13%的同時,銷售費用率反而優化至5.6%,行政費用率降至1.6%。資源整合和AI提效,讓每一分收入落袋的比例更高了。
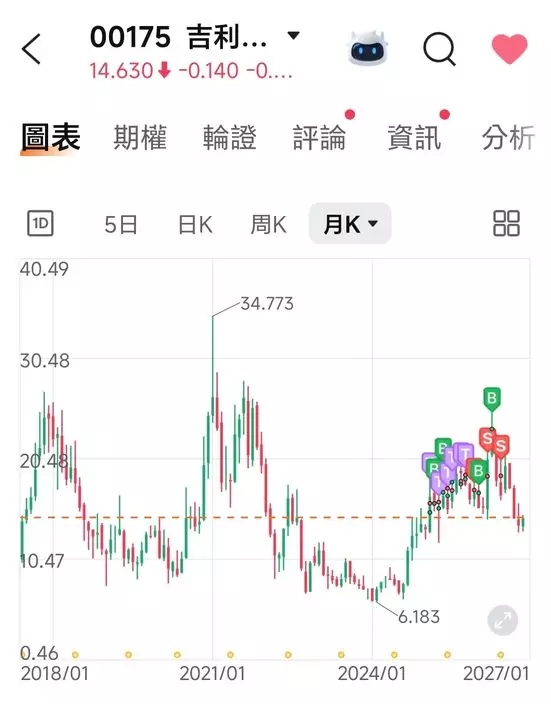
吉利在2021年1月見過34.773元的高位,如今股價是當年的一半,盈利是當年4倍。
如果吉利今年有210億的純利,將再創歷史新高。吉利周五中午收14.63元,動態市盈率7.6倍,預測市盈率5.8倍,息率3.4厘。吉利2021年1月見過34.773元的高位,但吉利2020年純利只有53億。吉利今年4月高位是25.1元,所以現價14元多,論價值相當便宜。車股唔掂因為人人話內地車市內捲,但吉利在這種市場,還實現到如此銷量,賣新能源車的比例不斷提高,利潤率和純利不斷上升,這隻股可以不斷累積。策略是睇好吉利幾年後是世界前列的車企,和比亞迪(1211)都會是中國這個內捲市場的勝利者。話番轉頭,如今大市唔掂,吉利續跌,揸住佢都有3.4厘息收。